「NISAって聞いたことはあるけど、結局なに?」。調べると専門用語ばかりで、かえって分からなくなりますよね。ひと言でいうと、NISAは投資で出た利益に税金がかからなくなる国の制度です。この記事では、2024年に始まった新しいNISAの仕組みを、金融庁の公式情報をもとに整理します。2023年に旧つみたてNISAから投資を始めた私の使い方も、最後に少しだけ書いています。
この記事について
- 2026年3月に書いた同じテーマの記事を、試算の計算ミスを直し、最新の制度に合わせて書き直しました(確認日:2026年10月13日)
- 以前の記事では、課税口座の試算額を「約1,190万円」と書いていましたが、正しく計算すると約1,129万円でした。「1年遅れると約138万円の差」も、正しくは約157万円です。お詫びして訂正します
- 試算の前提は、それぞれの計算のところに書いています
NISAとは:利益にかかる約20%の税金がゼロになる口座
NISA(少額投資非課税制度)は、株や投資信託で得た利益・配当に税金がかからない制度です。
ふつうの口座(特定口座・一般口座)で投資をすると、売って出た利益や受け取った配当に20.315%(所得税・復興特別所得税15.315%+住民税5%)の税金がかかります。
10万円の利益が出たとき
- ふつうの口座:税金 20,315円 → 手取り 79,685円
- NISA口座:税金 0円 → 手取り 100,000円
新しいNISA(2024年〜)の仕組み
2024年1月から新しいNISAが始まり、制度は恒久化(いつまでという期限がない)されました。「つみたて投資枠」と「成長投資枠」の2つがあり、同時に使えます。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資枠 | 120万円 | 240万円 |
| 非課税で持てる上限(生涯) | 合計1,800万円(うち成長投資枠は1,200万円まで) | |
| 非課税で持てる期間 | 無期限 | |
| 買えるもの | 長期の積立・分散投資に向く一定の投資信託 | 上場株式・投資信託など(整理・監理銘柄、信託期間20年未満の毎月分配型、一定のデリバティブを使う投資信託などは対象外) |
| 使える人 | その年の1月1日時点で18歳以上 | |
2つの枠を合わせると、年間360万円まで投資できます。2023年までの旧NISAで買った分は、この1,800万円とは別枠で管理されます。
「1,800万円」は売ると枠が戻る
1,800万円は「買ったときの値段(簿価)」で数えます。NISAで買った商品を売ると、売った商品の簿価の分だけ、翌年以降に枠が復活します。たとえば100万円で買った投資信託が150万円になってから売った場合、戻る枠は100万円分です。
2027年1月からの変更(予定)
金融庁のページでは、2027年1月からつみたて投資枠の年齢要件がなくなり、0〜17歳も口座を開けるようになると案内されています。
- 未成年が使えるのはつみたて投資枠だけ(成長投資枠は使えない)
- 年間の投資枠は60万円、非課税で持てる上限は600万円
- 0〜17歳の間は原則として払い出しできない(12歳以降は一定の要件を満たせば可能)
税金ゼロの差は、20年でどれくらい?
同じ商品を同じ金額だけ買った場合に、NISAとふつうの口座でどれくらい差がつくかを計算してみます。
月3万円を20年積み立てた場合の試算
前提:毎月末に3万円を積立/年率5%を12で割った月利で複利計算/分配金なしの投資信託を20年後に全部売る/売るときの利益に20.315%課税/信託報酬などの手数料は考えない
- 元本:720万円
- 20年後の評価額:約1,233万円(利益 約513万円)
- NISA口座:税金0円 → 手取り 約1,233万円
- ふつうの口座:税金 約104万円 → 手取り 約1,129万円
- 差:約104万円
※年率5%は計算のための仮の数字で、将来の運用成果を示すものではありません。元本割れすることもあります。
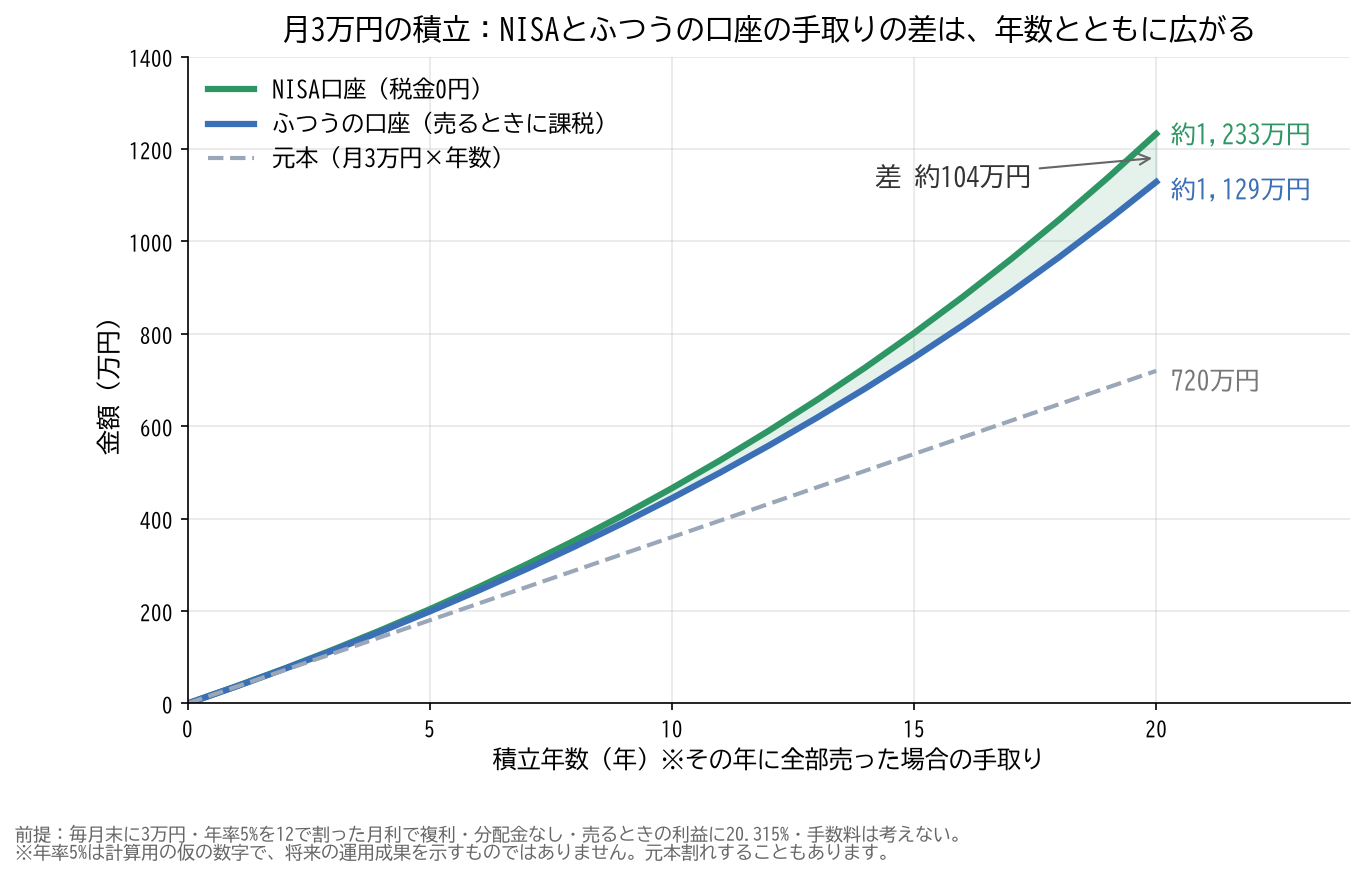
分配金を出さない投資信託の場合、ふつうの口座でも税金がかかるのは売ったときです(持っている間に毎年税金が引かれるわけではありません)。それでも、売るときに利益の約2割が税金になるので、20年でこれだけの差になります。
始めるのが1年遅れると?
同じ時期に終える場合の比較(年率5%・月3万円・上と同じ計算方法)
- 30年積み立てた場合:元本1,080万円 → 約2,497万円
- 1年遅れて29年積み立てた場合:元本1,044万円 → 約2,340万円
- 差:約157万円(うち36万円は元本の差、残りの約121万円は運用期間の差)
※こちらも仮の利回りによる計算です。
複利の考え方は「複利の力」の記事でも書いています。
NISAを始めるまでの3ステップ
- 金融機関を選ぶ:NISA口座は1人1つの金融機関でしか開けません。取扱商品やポイントを比べて選びます
- 口座を開く:証券口座とNISA口座を同時に申し込めます
- 積立を設定する:何を・毎月いくら買うかを決めれば、あとは自動で買い付けが続きます
口座開設にかかる日数(2026年10月時点の公式ページより)
- 楽天証券・SBI証券とも、スマホで本人確認をすれば最短翌営業日に取引を始められる
- 楽天証券は、書類をアップロードする方法だと約5営業日
- NISA口座は、ほかの金融機関で開いていないかを税務署が確認します。SBI証券のように、税務署の確認が終わる前にNISAで取引を始められる「仮開設」の仕組みがある証券会社もあります
楽天証券とSBI証券の違いは「楽天証券とSBI証券の違いを比較」、SBI証券の申込手順は「SBI証券の口座開設ガイド」にまとめています。
よくある疑問
元本割れすることはある?
あります。NISAは「税金がかからない」制度で、値下がりを防ぐ仕組みではありません。投資した金額より減ることもあります。
いくらから始められる?
楽天証券やSBI証券では、投資信託の積立を月100円から設定できます。
途中で引き出せる?
いつでも売って現金にできます(iDeCoのように60歳まで引き出せない、という制限はありません)。売った分の枠は、翌年以降に簿価の分だけ戻ります。
始める前に知っておきたい注意点
- NISA口座は1人1つの金融機関だけ(金融機関の変更は1年単位でできる)
- NISA口座で出た損失は、ほかの口座の利益と相殺(損益通算)できない
- 使わなかった年間の投資枠は、翌年に繰り越せない
- 旧NISAで買った商品を新NISAに移すことはできない(旧NISAの分は別枠で非課税のまま持てる)
- 株の配当をNISAで非課税で受け取るには、配当の受け取り方を「株式数比例配分方式」にしておく必要がある
銀行預金とのちがい
| 項目 | 銀行預金 | NISA(投資信託など) |
|---|---|---|
| 元本 | 預金保険で1金融機関あたり元本1,000万円とその利息まで保護 | 保証なし(元本割れの可能性あり) |
| 増え方 | 金利の分だけ | 値上がり・分配金しだい(マイナスもある) |
| 向いている用途 | 生活費・急な出費に備えるお金 | すぐには使わないお金の長期運用 |
「預金かNISAか」ではなく、すぐ使うお金は預金、しばらく使わないお金はNISAと分けて考えるのが基本だと考えています。
私のNISAの使い方
私は2023年に旧つみたてNISAで投資を始め、5本の投資信託に各8万円ずつ、計40万円を積み立てました。新NISAでは2026年2〜3月にいろいろなファンドを試したあと、2026年4月からはS&P500のインデックスファンド1本に絞って、クレカ積立で毎月積み立てています。ファンドを1本に絞った経緯は「S&P500とオルカンの2択」に書いています。
一方、高配当株などの個別株は、すべて特定口座(NISAではない口座)で買っています。売って出た損や受け取った配当は、ふつうの口座のルールで計算されます。
📝 まとめ
- NISAは、投資の利益や配当にかかる20.315%の税金がゼロになる制度
- 新NISAは年間360万円(つみたて120万円+成長240万円)、生涯1,800万円(うち成長1,200万円)まで。期間は無期限
- 月3万円・年率5%・20年の試算では、ふつうの口座との差は約104万円(課税口座の手取り 約1,129万円)
- 口座はスマホで本人確認すれば最短翌営業日から。NISA口座は1人1つの金融機関だけ
- 2027年1月からは、つみたて投資枠を0〜17歳も使えるようになる予定
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月13日時点で確認した金融庁・各証券会社の公式情報をもとに、NISAの仕組みを筆者が整理したものです。特定の金融機関や金融商品への投資を勧めるものではありません。試算は仮の前提による計算で、将来の運用成果を示すものではありません。投資には元本割れを含む損失のリスクがあります。制度やサービス内容は変更されることがあるため、最新情報は金融庁や各金融機関の公式サイトでご確認のうえ、最終的な判断はご自身の責任でお願いします。
コメント