「NISAは税金がかからない制度」。ここまでは知っている方も多いと思います。でもNISAには、非課税のほかにも、初心者がつまずきにくい仕組みがいくつか入っています。この記事では、非課税の効果を正しい計算で確かめたうえで、それ以外の「NISAが初心者に向いている理由」と、知っておきたい注意点を、2026年10月時点の金融庁の情報をもとに整理します。
この記事について
- 2026年3月に書いた同じテーマの記事を、試算と説明の誤りを直して書き直しました(確認日:2026年10月13日)
- 以前の記事では「ふつうの口座では利益に毎回課税されるので複利が目減りする」と書いていましたが、分配金を出さない投資信託なら、税金がかかるのは売ったときです。説明を訂正します
- 30年後の試算(ふつうの口座 約2,256万円)も前提がはっきりしなかったため、前提を書いて計算し直しました(約2,209万円)
- 「制度が廃止されるリスクは実質なくなった」という断定も、言いすぎだったため改めました
理由①:利益にかかる20.315%の税金がゼロになる
ふつうの口座(特定口座・一般口座)では、売って出た利益や受け取った分配金・配当に20.315%の税金がかかります。NISA口座なら、これがゼロです。
「毎回課税」ではない点に注意
以前の記事で誤解を招く書き方をしていたので、ここははっきり書いておきます。
- 分配金を出さない投資信託(インデックスファンドに多い)は、ふつうの口座でも持っている間は課税されず、売ったときに利益に課税されます
- 分配金を出す投資信託や配当のある株は、受け取るたびに課税されます。そのぶん再投資に回るお金が減ります
つまり、分配金なしの投資信託なら、ふつうの口座でも「運用中の複利」は同じように働きます。差がつくのは最後に売るときの税金です。
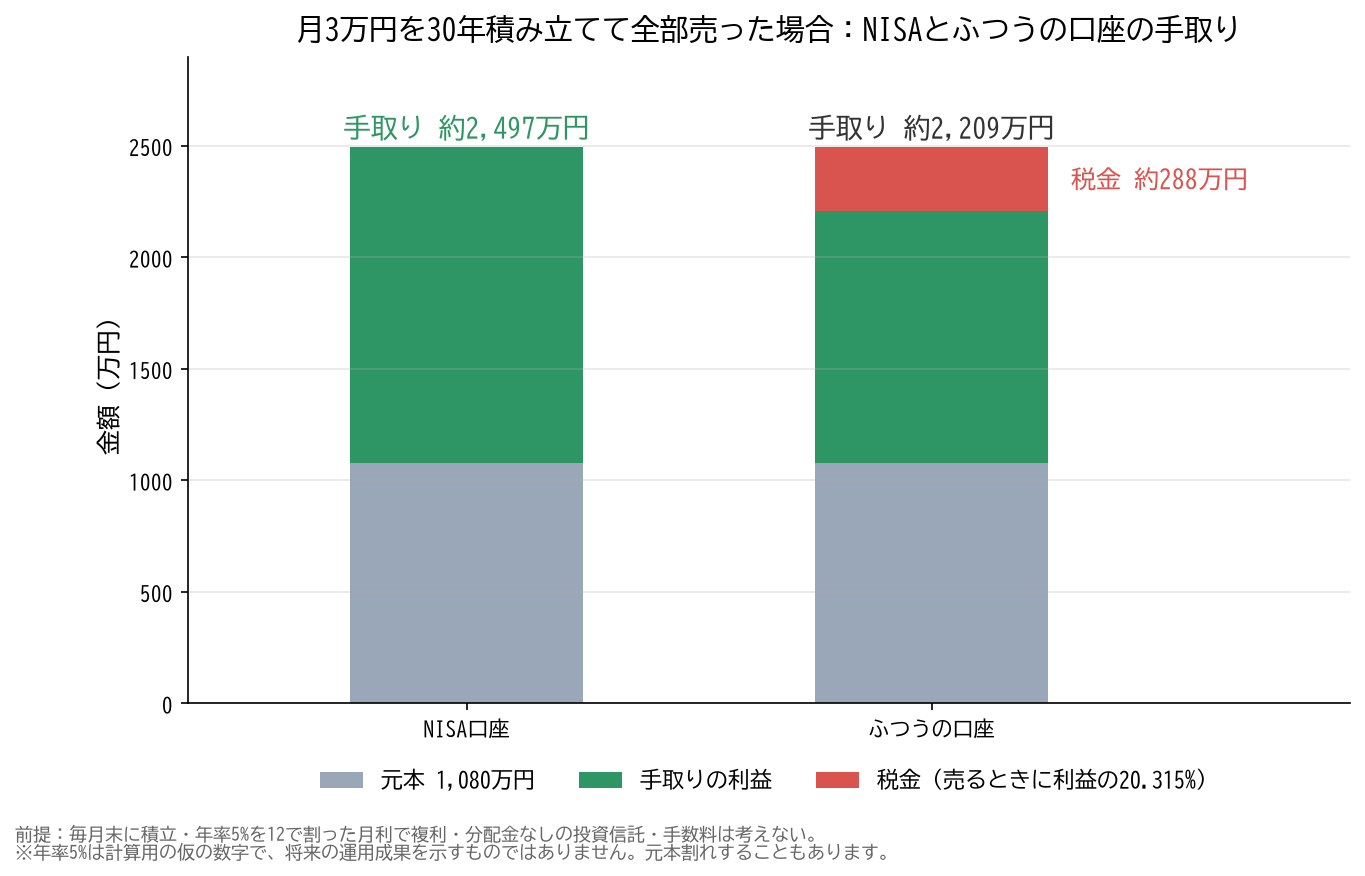
月3万円を30年積み立てた場合の試算
前提:毎月末に3万円を積立/年率5%を12で割った月利で複利計算/分配金なしの投資信託を30年後に全部売る/売るときの利益に20.315%課税/信託報酬などの手数料は考えない
- 元本:1,080万円
- 30年後の評価額:約2,497万円(利益 約1,417万円)
- NISA口座:税金0円 → 手取り 約2,497万円
- ふつうの口座:税金 約288万円 → 手取り 約2,209万円
- 差:約288万円
※年率5%は計算のための仮の数字で、将来の運用成果を示すものではありません。元本割れすることもあります。
同じ条件で20年の場合の計算は「NISAって結局なに?」に載せています。
理由②:つみたて投資枠は、商品があらかじめ絞られている
投資信託は数千本ありますが、NISAのつみたて投資枠で買えるのは、長期の積立・分散投資に向くとして金融庁の基準を満たした商品だけです。主な条件は次のとおりです。
つみたて投資枠の対象商品の主な条件
- 購入時の手数料がかからない(ノーロード)
- 信託報酬が一定の水準以下(指数に連動するタイプは、国内資産が対象なら0.5%以下、海外資産なら0.75%以下・税抜)
- 分配金の支払いが毎月ではない
- 信託期間が無期限、または20年以上
- ヘッジ目的などを除き、デリバティブを使った運用をしていない
「どれを買えばいいか分からない」状態から、候補がかなり絞られた状態でスタートできるのは、初心者にとって助かる点だと思います。ただし、条件を満たした商品でも値下がりはします。「国が選んだから安全」という意味ではありません。
理由③:自動積立で「判断の回数」を減らせる
一度積立を設定すれば、毎月決まった日に、決まった金額が自動で買い付けられます。「今月はいつ買おう」「今は高いかな」と考える回数が減るので、忙しい会社員でも続けやすい仕組みです。
毎月同じ金額を買い続ける方法は「ドルコスト平均法」とも呼ばれます。くわしくは「ドルコスト平均法とは?」で書いています。
理由④:いつでも売って現金にできる
iDeCoや企業型DCは、原則60歳まで引き出せません。NISAはいつでも売って現金にできます。老後資金だけでなく、教育費や住宅の頭金など、使う時期が決まっているお金の準備にも使えます。
さらに新NISAでは、売った商品の買ったときの金額(簿価)の分だけ、翌年以降に非課税の枠が復活します。売ったら枠が二度と使えない、ということはありません。
ただし、値下がりしているときに売れば、損が出たまま現金化することになります。近いうちに使う予定のお金は、投資に回さない方が安心だと考えています。
理由⑤:国の制度で、期限がなくなった
NISAは法律に基づく国の制度で、2024年からの新しいNISAでは制度が恒久化され、非課税で持てる期間も無期限になりました。「いつまでに使わないと終わってしまう」という焦りを持たずに、長期で使える設計です。
ただし「ずっと同じ」とは限らない
恒久化されたとはいえ、制度の中身は税制改正で変わることがあります。実際、2027年1月からは、つみたて投資枠の年齢要件がなくなり、0〜17歳も使えるようになる予定です。以前の記事で書いた「廃止されるリスクは実質なくなった」は言いすぎでした。制度は変わりうるものとして、ときどき金融庁の情報を確認するのが安心です。
新NISAの枠のおさらい
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資枠 | 120万円 | 240万円 |
| 非課税で持てる上限(生涯) | 合計1,800万円(うち成長投資枠は1,200万円まで) | |
| 非課税で持てる期間 | 無期限 | |
| 使える人 | その年の1月1日時点で18歳以上(2027年1月からつみたて投資枠は0〜17歳も対象になる予定) | |
知っておきたいNISAの注意点
- 元本保証ではない:非課税になるのは利益だけで、値下がりは防げない
- 損益通算ができない:NISAで出た損失は、ほかの口座の利益と相殺できない
- 口座は1人1つの金融機関:金融機関の変更は1年単位
- 使わなかった年間の枠は繰り越せない
- 旧NISAの商品は新NISAに移せない(旧NISAの分は別枠で非課税のまま持てる)
ほかの投資とどう違う?
「個別株やFXの方が早く増えるのでは」と考える方もいると思います。NISAは「口座(入れ物)」の制度なので、本来は投資の方法と並べて比べるものではありません。成長投資枠を使えば、NISAで個別株を買うこともできます。
そのうえで、私自身の経験を書くと、個別株(高配当株)は特定口座で買い、売買を繰り返して損を確定させてしまいました。銘柄を選ぶ・売り買いのタイミングを決める、という判断が多い投資は、初心者の私には難しかったです。その記録は「高配当株2つ、半年後の答え合わせ」にまとめています。
私のNISAの使い方
私は2023年に旧つみたてNISAで投資を始め、5本の投資信託に各8万円ずつ、計40万円を積み立てました。新NISAでは2026年2〜3月に約10本のファンドを試したあと、2026年4月からはS&P500のインデックスファンド1本に絞って、クレカ積立で毎月買っています。
判断の回数が少ない「自動の積立」を中心にしているのは、上に書いた個別株での失敗があったからです。ファンドを1本に絞った経緯は「S&P500とオルカンの2択」に書いています。
📝 まとめ
- NISAは利益にかかる20.315%の税金がゼロ。分配金なしの投信なら、ふつうの口座との差は「売るときの税金」でつく
- 月3万円・年率5%・30年の試算では、差は約288万円(ふつうの口座の手取り 約2,209万円)
- つみたて投資枠は、手数料や分配頻度などの条件を満たした商品に絞られている
- 自動積立で判断の回数を減らせる。いつでも売れて、売った簿価分の枠は翌年以降に復活する
- 恒久化されたが、制度の中身は変わることがある。元本保証ではなく、損益通算もできない
参考:金融庁 NISA特設ウェブサイト、金融庁「つみたて投資枠対象商品」、国税庁 タックスアンサー(株式等の譲渡所得等の課税)
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月13日時点で確認した金融庁などの公式情報と、筆者個人の経験をもとに作成したもので、特定の金融機関や金融商品への投資を勧めるものではありません。試算は仮の前提による計算で、将来の運用成果を示すものではありません。投資には元本割れを含む損失のリスクがあります。制度の内容は変更されることがあるため、最新情報は金融庁や各金融機関の公式サイトでご確認のうえ、最終的な判断はご自身の責任でお願いします。
コメント