「収入の4分の1を先に貯める」と聞くと、ハードルが高く感じる方もいると思います。そんなときに参考になるのが、『バビロンの大富豪』(漫画版のタイトルは『バビロン大富豪の教え』)に出てくる「稼いだお金の少なくとも10分の1は、自分のために取っておく」という考え方です。この記事では、物語の中身を正しく押さえたうえで、新NISAの積立にどう当てはめるかを整理しました。
この記事について
- 2026年4月に書いた記事を、2026年10月13日時点の情報で書き直しました
- 以前の記事では「3,000年受け継がれてきた知恵」と書いていましたが、この本は1926年にアメリカで出版された物語(寓話)です。古代バビロンを舞台にしていますが、古代の人が実際に残した教えではありません
- 登場人物の関係も誤っていました。アルカド自身が「バビロンいちの大富豪」で、彼は若いころ、裕福なアルガミシュから富を築く方法を教わります
- 積立の試算を計算し直しました(月2万円・30年で約1,665万円)
『バビロンの大富豪』はどんな本か
原題は The Richest Man in Babylon。アメリカの作家ジョージ・S・クレイソンが、お金を貯めて増やすことをテーマに書いた短い物語を集め、1926年に1冊の本にまとめたものです。もとはお客さん向けに配られた小冊子のシリーズだったとされています。
舞台は古代のバビロン(今のイラク周辺)ですが、内容は1920年代の作者が書いた創作の物語です。だからこそ、昔話の形で「お金の原則」をわかりやすく伝えてくれる本として、今も読み継がれています。日本でも翻訳版や漫画版が出ています。
本の基本情報
- 著者:ジョージ・S・クレイソン(米国)
- 出版:1926年(物語の形でお金の原則を伝える寓話集)
- 舞台:古代バビロン(設定上の時代。実際の古代の記録ではない)
- 中心人物:アルカド(バビロンいちの大富豪)
アルカドとアルガミシュ:物語のあらすじ
アルカドは、若いころは粘土板に文字を刻む書記として働く、お金に余裕のない若者でした。あるとき、裕福なアルガミシュから「稼いだものの一部は、自分のものとして取っておきなさい。少なくとも10分の1を」という教えを受けます。
アルカドはこの教えを守って貯め始めますが、最初の投資では、宝石の目利きではないレンガ職人にお金を預けて失敗してしまいます。そこから「お金は、その分野をよく知っている人の助言を聞いて動かす」ことを学び、貯めたお金をうまく働かせるようになって、やがてバビロンいちの富豪になります。
物語の後半では、王の求めでアルカドがバビロンの人々にお金の原則を教えます。その最初の教えが「まず財布を太らせよ=収入の10分の1を貯めよ」です。
投資の目線で読むと、大事なのは2つ
- 先に取り分ける:使った残りではなく、受け取った時点で10分の1を自分のために取っておく
- よくわからないものにお金を預けない:アルカドの最初の失敗は、専門外の人に任せたこと。仕組みを理解できる商品を選ぶことにつながる
なぜ「10分の1」から始めるのがよいのか
同じ「先取り」でも、本多静六の「四分の一天引き貯金法」は25%です。10%はそれよりずっと始めやすい割合です。
- 手取り20万円なら2万円。生活への影響が比較的小さい
- 残り90%で暮らす習慣がつくと、支出を見直すきっかけになる
- 収入が増えれば、同じ10%でも金額が自然に増える
先取りの割合を少しずつ上げる例
- 最初:収入の10%(物語の「少なくとも10分の1」)
- 慣れてきたら:15%
- 目標の一例:20〜25%(四分の一天引き貯金法の水準)
どこまで上げるかは、家計の状況や生活防衛資金の有無で人それぞれです。
月2万円を積み立て続けると、いくらになるか
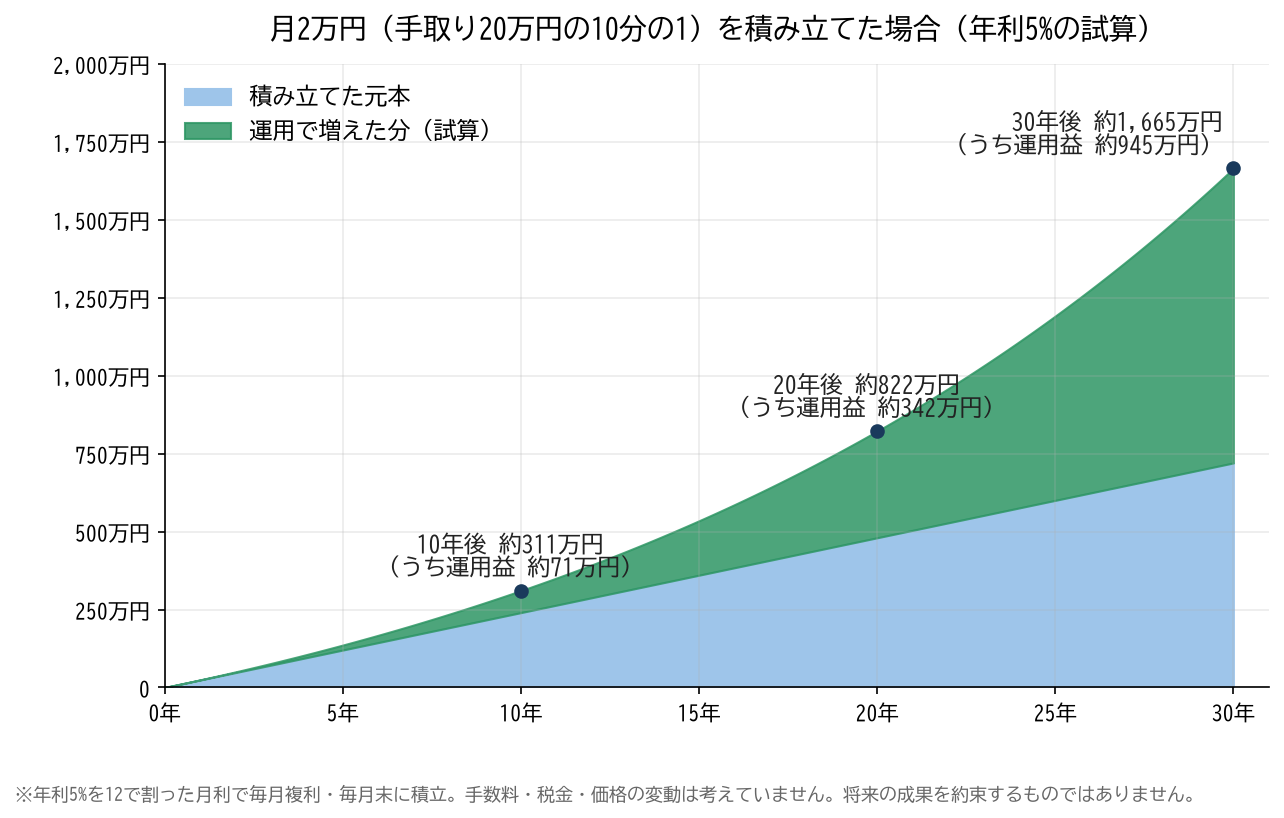
手取り20万円の10%にあたる月2万円を、年利5%で積み立てた場合の計算です。
| 期間 | 元本 | 試算額 | うち運用益 |
|---|---|---|---|
| 10年後 | 240万円 | 約311万円 | 約71万円 |
| 20年後 | 480万円 | 約822万円 | 約342万円 |
| 30年後 | 720万円 | 約1,665万円 | 約945万円 |
※年利5%を12で割った月利で毎月複利、毎月末に積み立てた場合の概算です。手数料・税金・価格の変動は考えていません。実際の運用成果を約束するものではありません。
30年後の試算額は元本の約2.3倍です。後半ほど運用益の増え方が大きくなるのは、運用益にさらに運用益がつく「複利」の働きによるものです。ただし年利5%は計算用の仮の数字で、実際には元本を下回る時期もあります。
「長期・コツコツ」から外れやすい行動
- 短期間で大きく増やそうとして、仕組みをよく知らない商品に手を出す
- 相場が下がったときに、怖くなって積立をやめてしまう
- 「少額だから意味がない」と思って始めない
新NISAで「10分の1の先取り」を実践する3ステップ
ステップ1:金額を決める
手取りの10%を目安にします。手取り20万円なら月2万円です。きりのいい金額に丸めても問題ありません。
ステップ2:自動で積み立てる設定にする
証券口座で投資信託の積立設定をすれば、毎月決まった金額が自動で買い付けられます。新NISAのつみたて投資枠は年120万円(月10万円)まで使えます(金融庁)。インデックスファンドへの毎月の積立は、「先に取り分けて、仕組みのわかるものに預ける」という物語の教えを、そのまま形にしやすい方法だと考えています。
ステップ3:残りで暮らす
足りないと感じたら、積立をやめる前に支出を見直します。固定費の見直し方は「入金力を上げる節約術6選」にまとめています。
私の場合
私は新NISAで、2026年4月からS&P500のインデックスファンド1本に絞って、クレジットカード積立で毎月積み立てています。その前の2026年2〜3月には、金のファンドを含めて10本ほどの投資信託を買って、いろいろ試していました。アルカドの失敗談を読むと、商品を選ぶときは「自分がその仕組みを説明できるか」を確かめてからにしたい、と改めて思います。
📝 まとめ
- 『バビロンの大富豪』は、1926年にジョージ・S・クレイソンが出版した寓話。古代バビロンが舞台だが、古代の実際の教えではない
- 大富豪アルカドは、若いころにアルガミシュから「稼いだ分の少なくとも10分の1を取っておく」ことを教わった
- 最初の投資で専門外の人に任せて失敗した話は、「仕組みのわかるものを選ぶ」教訓になる
- 25%が難しければ、まず10%から。慣れたら少しずつ上げればよい
- 月2万円・年利5%・30年の試算は約1,665万円(元本720万円・概算・保証なし)
参考:George S. Clason, The Richest Man in Babylon(1926)/金融庁 NISA特設ウェブサイト/J-FLEC(金融経済教育推進機構)※金融広報中央委員会の事業は2024年8月にJ-FLECへ引き継がれました
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月13日時点で確認できた情報をもとに、筆者の考えを整理したものです。特定の金融商品・サービスへの投資を勧めるものではありません。記事内の試算は一定の利回りを仮定した計算で、将来の運用成果を約束するものではありません。投資には元本割れを含む損失のリスクがあります。制度の内容は変更されることがあるため、最新情報は金融庁や各金融機関の公式サイトでご確認ください。最終的な判断はご自身の責任でお願いします。