下がっている相場で「売らずに持ち続ける」ことを、ガチホ(ガチでホールド)と言います。私は2026年1〜7月の取引履歴で投資信託を1本も売っていない一方で、個別株では下落の途中で何度も売り買いしてしまいました。同じ人間なのに、何が違ったのか。取引の記録を見ながら考えた「売らずにいられた、たった一つの理由」を書きます。
この記事について
- 2026年10月に、実際の取引記録と、断定しない表現に合わせて書き直しました
- 以前の版の「S&P500は長期では必ず回復してきた」「必ず乗り越えられます」は言い切れない内容だったため改めました
- 「含み損がマイナス10%を超えたときも売らなかった」など、記録で確認できない体験は削除しました
記録で見る、私の「売った」「売らなかった」
投資信託(売らなかった)
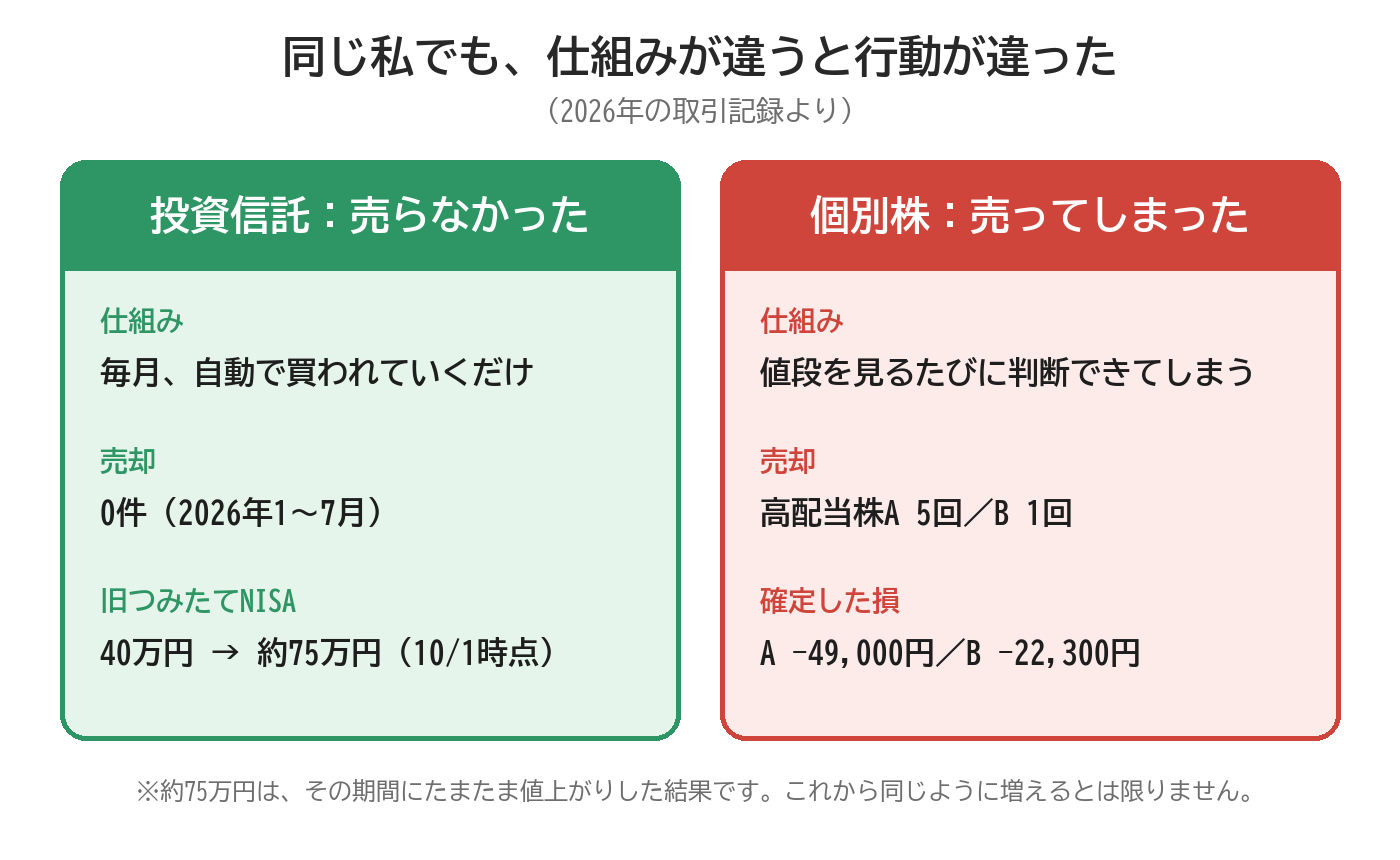
- 2023年に旧つみたてNISAで、5本の投資信託に8万円ずつ・合計40万円を入れた。2026年10月1日時点もそのまま保有していて、評価額は5本合計で約75万円
- 2026年1月〜7月の取引履歴で、投資信託の売却は0件(買付と分配金の再投資だけ)
- 2026年4月8日以降、新NISAではS&P500のインデックスファンド1本をクレジットカードで毎月積立
個別株(売ってしまった)
- 2026年2月16日に高配当株を2銘柄購入(特定口座)
- 高配当株Aは買値から約4割下がったところで、買い直しと売却を5回ずつ。売却損の合計は−49,000円
- 高配当株Bは約22%下がったところで買い増し、翌日に半分を売って−22,300円
旧つみたてNISAの約75万円は、たまたまその期間に株価が上がったという結果で、これから同じように増えるとは限りません。ここで伝えたいのは金額ではなく、同じ私でも、仕組みが違うと行動がまったく違ったということです。
ガチホとは:タイミングを当てようとしないこと
ガチホは、相場が上がっても下がっても、売らずに持ち続けるスタイルのことです。インデックスファンドの長期積立では、「売り買いのタイミングを当てようとしない」「下がっても慌てて売らない」という考え方がよく紹介されます。
タイミングを完璧に当てるのは、とても難しいことです。下がったところで売って、戻る前に買い直す。私は個別株でそれを試みて、うまくいきませんでした(くわしくは半年後の答え合わせ記事)。
私が売らずにいられた「たった一つの理由」:自分で判断する場面がない
以前の版では、売らなかった理由を「過去のデータを信じていたから」と書いていました。でも、記録を並べてみると、本当の理由は違うと思います。
投資信託は、毎月クレジットカードで自動的に買われていくだけで、「今、売る?買う?」と自分で判断する場面がほとんどありません。一方、個別株は、値段を見るたびに「下がった、買い直そうか」「少し戻った、売ろうか」と判断できてしまいました。判断できる場面が多いほど、気持ちに引っぱられた売買も増えたのだと思います。
つまり、私がガチホできたのは、意志が強かったからではなく、判断しなくていい仕組みにしていたからだと考えています。
「長く持てば戻る」は言い切れない
ガチホの話では「長期では回復してきた」と言われることが多いですが、言い切ることはできません。
- リーマンショックで約57%下がったS&P500が、前の高値を取り戻したのは約5年半後(2013年)
- ITバブル崩壊で約78%下がったNASDAQ総合指数は、高値を取り戻すまで約15年(2015年)
- 日経平均株価が1989年末の高値を超えたのは2024年2月で、約34年かかった
※いずれも配当を含まない株価指数の終値で、ざっくりの目安です。
持ち続ける間に必要なお金が出てくれば、下がっているときに売らざるをえないこともあります。だから私は、「長く持ち続けても生活が困らない金額か」を、ガチホの前提にしたいと考えています。
ガチホが難しくなりやすい場面(よく言われること)
- ニュースで「暴落」「急落」が何日も続けて報じられるとき
- 含み損の金額が、自分の月給やボーナスと比べられるほど大きくなったとき
- SNSなどで「売った」「損切りした」という声が増えたとき
- 引っ越しや車の買い替えなど、近いうちにまとまったお金が必要になったとき
最後の「お金が必要になる」場面は、気持ちではどうにもなりません。すぐに使う予定のお金は、はじめから投資に回さないことが、いちばんの備えだと考えています。
売らずに続けるために、私が決めていること
① 積立は自動にして、判断の回数を減らす
新NISAは、S&P500のインデックスファンド1本をクレジットカードで毎月積み立てる設定にしています。自分で買う日や金額を決めないので、ニュースを見て迷う余地が小さくなります。
② 個別株の売買は、理由を書いてから
個別株で失敗したあと、「下がったから買う」「戻ったから売る」はやめて、売買の前に理由をメモするルールにしました。記録を残すことで、あとから答え合わせもできます。
③ 成績は「売った損」も含めて見る
個別株では、保有画面の損益だけ見ていると、売って確定した損を見落とします。実現損益と配当も足して、半年に一度答え合わせをすることにしています。
📝 まとめ
- 投資信託は2026年1〜7月に売却0件。旧つみたてNISAの40万円は10月1日時点で約75万円(結果であって、今後を保証するものではない)
- 個別株では下落の途中で売買を繰り返し、高配当株2つで売却損は合計−71,300円
- 売らずにいられた理由は、意志ではなく「自動積立で、自分で判断する場面がない」仕組み
- 「長く持てば必ず戻る」とは言えない。生活に困らない金額で、続けられる仕組みを作っておく
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の取引記録と考えをまとめたもので、特定の銘柄や金融商品への投資を勧めるものではありません。記載の評価額や損益は記事内に示した時点のもので、現在とは異なります。過去の値動きは将来を示すものではなく、投資には元本割れを含む損失のリスクがあります。最終的な投資判断はご自身の責任でお願いします。