2026年2月に新NISAで投資信託を買ったころの、2023年に旧つみたてNISAで入れた40万円の評価額を、取引記録から計算し直してみました。計算してみて目立ったのは、金額そのものより、5本に分けて買ったファンドが、ほとんど同じ金額になっていたことです。この記事では、その数字と、そこから得た気づきをまとめます。
この記事について
- 2026年3月に公開した記事を、2026年10月に実際の取引記録に合わせて書き直しました
- 以前の版にあった「月3万3,000円を積み立ててきた」「S&P500一本に偏っている」は記録と合っていませんでした。お詫びして削除・訂正します
- 2月当時の画面は保存していなかったため、記事の数字は保有口数×2026年2月10日の約定単価(基準価額)で計算し直したものです
- 公開日より後の出来事は、最後の「2026年10月追記」にまとめています
2023年の40万円は、約68万円になっていた
私が2023年に旧つみたてNISAで買ったのは、次の5本です。どれも8万円ずつ、合計40万円でした。
2026年2月10日、私は新NISAでこの5本と同じファンドも1万円ずつ買っています。そのときの約定単価で、旧つみたてNISAの5本の評価額を計算すると、こうなります。
| 投資信託の種類 | 投資した金額 | 2026年2月10日の評価額(計算) |
|---|---|---|
| S&P500連動(1本目) | 約8万円 | 約136,700円 |
| S&P500連動(2本目) | 約8万円 | 約136,400円 |
| 全世界株式(オール・カントリー) | 約8万円 | 約137,000円 |
| 全世界株式(除く日本) | 約8万円 | 約136,800円 |
| 先進国株式(除く日本) | 約8万円 | 約135,900円 |
| 合計 | 約40万円 | 約68.3万円 |
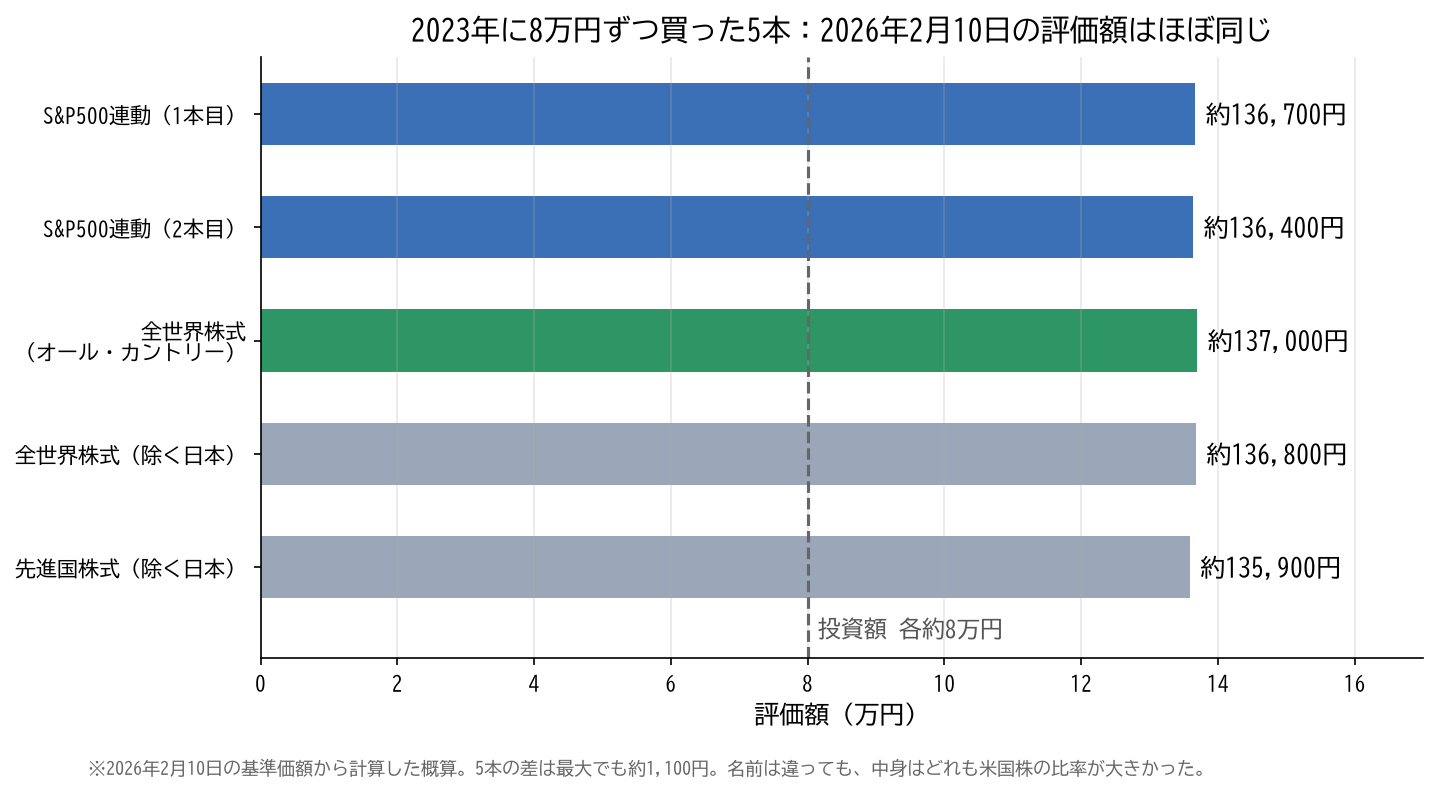
合計では約28万円の含み益。ただ、計算してみて目立ったのは、5本の差が最大でも約1,100円しかなかったことでした。
気づき①:5本に分けても「分散」にはなっていなかった
S&P500、全世界株式、全世界株式(除く日本)、先進国株式。名前はばらばらですが、どれも米国の大企業が中身の大部分を占めるファンドです。たとえば全世界株式(オール・カントリー)の元になっている指数(MSCI ACWI)でも、米国の比率は約64%あります(2026年9月末時点・MSCIのファクトシートより)。
中身が似ていれば、値動きも似てきます。5本の評価額がほぼそろっていたのは、そのためだと考えています。
「本数を増やす=分散」ではない
- 分散の効果があるのは、値動きの違うものを組み合わせたとき
- 似たファンドを何本持っても、リスクの中身はほとんど変わらない
- 本数が増えるほど、何をどれだけ持っているか把握しにくくなる
気づき②:増えたのは「その期間がたまたま良かった」から
40万円が約68万円。数字だけ見ると「投資ってすごい」と言いたくなります。でも、2023年から2025年にかけては、米国株が大きく上がった時期でした。S&P500は配当込み・米ドル建てで、2023年が+26%、2024年が+25%、2025年が+18%です(米ニューヨーク大学スターン校 ダモダラン教授の公開データ)。
一方、同じデータで見ると、2008年は−37%、2022年は−18%と、大きく下がった年もあります。私の含み益は、良い時期に持っていた結果であって、同じことがこれからも起きるとは限りません。
気づき③:口座の数字は、毎日動いている
その1か月後、2026年3月10日の約定単価で同じ計算をすると、5本の合計は約67.1万円でした。1か月で約1.2万円減っています。何もしていなくても、評価額は毎日上下します。
だからこそ、評価額を見る目的を決めておくことが大事だと感じました。私の場合は、「増えた・減った」を見るのではなく、「何をどれだけ持っているか」を確認するために口座を見る、と考えるようにしています。
口座を見るときに確認したいこと(私のチェックリスト)
- 何に、いくら入っているか(ファンドの中身が重なっていないか)
- どの口座で持っているか(NISA・特定口座・iDeCoなど。税金の扱いが違う)
- 積立の設定が、今の方針どおりになっているか
- 1つの銘柄やテーマに、お金が偏りすぎていないか
旧NISAの含み益は、売っても非課税
旧つみたてNISAで2023年に買った分は、金融庁の説明では2042年まで非課税で持ち続けられます。新NISAの枠とは別枠なので、持っていても新NISAの枠は減りません。含み益は売るまで確定しませんが、NISAの中で売るぶんには税金がかからない、という点は覚えておきたいところです。
旧つみたてNISAの仕組みは「2023年、旧つみたてNISAで投資を始めた話」で詳しく書いています。
2026年10月追記:その後の口座
2026年10月1日時点で、旧つみたてNISAの5本の評価額は約75.4万円になっていました。5本それぞれの増え方は+約86%〜+約91%で、やはり大きな差はありません。
一方、口座全体を見ると、別の問題がはっきりしていました。2026年2月から個別株を買い始めた結果、10月1日時点でSBI証券の評価額の約55%が個別株、1つの銘柄だけで約18%を占めています。旧NISAで「似たものを重ねて買っていた」のとは逆に、今度は個別株に偏っている状態です。
新NISAは、4月8日以降S&P500のインデックスファンド1本をクレジットカード積立で毎月買っています。積立を続けながら、個別株の比率を少しずつ下げていくつもりです。詳しくは「コア・サテライト戦略を考えたら、サテライトの方が大きかった」に書いています。
📚 この連載(私の投資の歩み)
- 初投稿:投資日記を始めました
- 2023年、旧つみたてNISAで5本に8万円ずつ
- 2026年に口座を見て驚いたこと(この記事)
- 最初に選んだ投資信託5本と、選び方
- 新NISAを再開して見直したこと
- S&P500を1本に絞るまで
- S&P500を選んだ理由と「次の一歩」
📝 まとめ
- 2023年に旧つみたてNISAで入れた40万円は、2026年2月10日の基準価額で計算すると約68.3万円だった
- 驚いたのは、5本の評価額の差が最大でも約1,100円しかなかったこと。中身が似ていて分散になっていなかった
- 増えたのは米国株が大きく上がった期間に持っていたから。下がる年もある
- 口座は「増えた・減った」より「何をどれだけ持っているか」を確認するために見る
- 10月時点では旧NISA分は約75.4万円。ただし口座全体では個別株が約55%と偏っている
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の投資記録と感想をまとめたもので、投資助言や特定の金融商品の推奨を目的としたものではありません。評価額は保有口数と約定単価から筆者が計算したもので、証券会社の表示とわずかに異なる場合があります。投資には元本割れを含む損失のリスクがあり、過去の値動きは将来の成果を保証するものではありません。最終的な投資判断はご自身の責任でお願いします。