2026年2月に買った2つ目の高配当株、「高配当株B」。買った値段から約22%下がったところで買い増し(ナンピン)、翌日に半分を売って−22,300円の損が確定しました。その後また買い直して、10月時点でも含み損です。半年分の数字を並べてみて、いちばんの反省点は「1つの銘柄にいくらまで入れるか」を決めていなかったことでした。
この記事について
- 2026年3月に書いた同じテーマの記事を、その後の取引も含めて、実際の数字で書き直しました
- 以前の版には、実際には守っていなかったルール(「1銘柄は全体の5%以内」)が書かれていました。お詫びして訂正します
- 数字の出どころ:SBI証券「取引履歴」(2026年1月〜7月)「実現損益」(2026年1月1日〜10月7日・税引前)「配当金履歴」(税引後)「保有証券」(2026年10月1日時点)
- 銘柄名・証券コード・株数は伏せて「高配当株B」と書きます(金額と割合だけ載せます)
先に結論:半年たって、約3万4千円のマイナス
高配当株Bで起きたこと(2026年)
- 2月16日:高配当株Aと同じ日に購入(特定口座)
- 3月31日:買った値段から約22%下で、最初と同じ株数を買い増し(ナンピン)
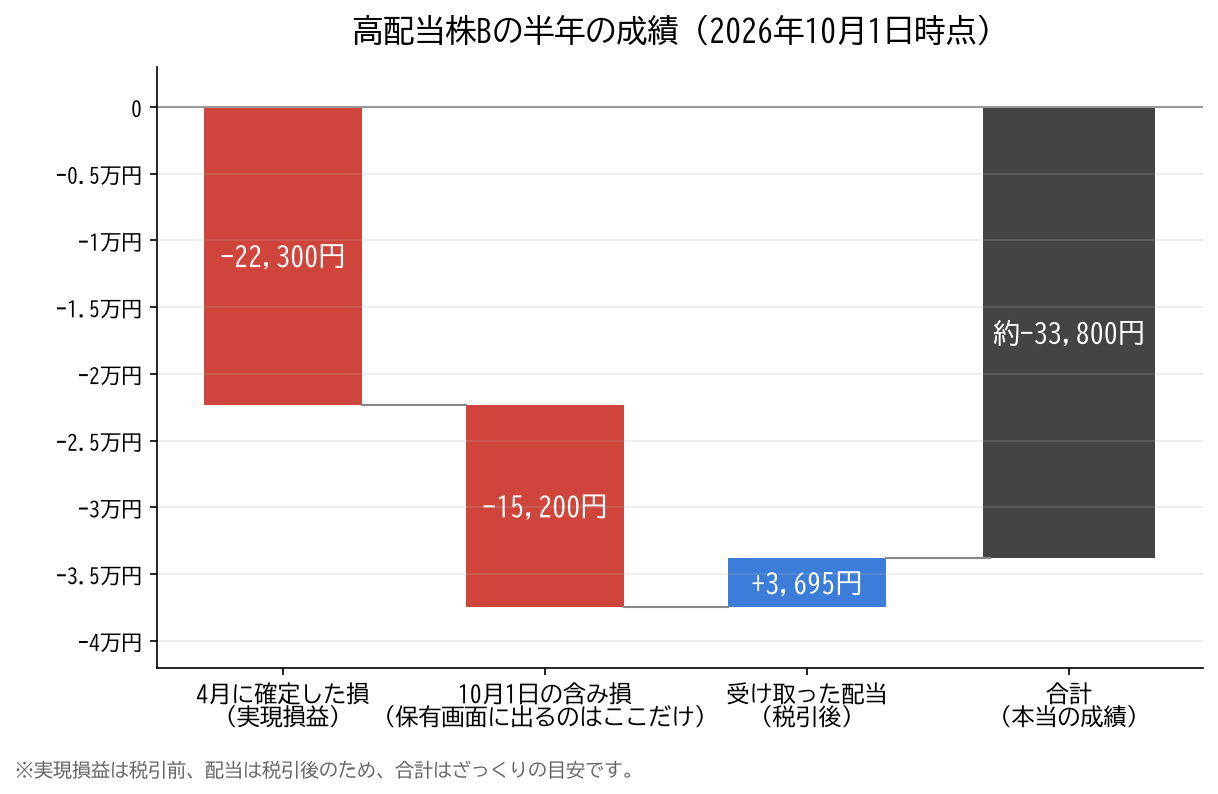
- 4月1日:持っている分の半分を売却 → 実現損 −22,300円
- 4月13日:同じ株数を買い直し
- 6月2日:配当 +3,695円(税引後)
- 10月1日時点:含み損 −15,200円
合計すると 約−33,800円。※売却の損は税引前、配当は税引後なので、ざっくりの目安です。
ナンピン買いと翌日の売却で何が起きたのかは、別の記事で詳しく書いています。
→ ナンピン買いの翌日に半分売ったら、約2万2千円の損が確定した話|実際の取引履歴で振り返り
この記事では、もう少し引いた目線で「なぜ損が大きくなりやすい形になっていたのか」を考えます。
高配当株Aと同じ日に買い、同じように下がった
高配当株Bは、2026年2月16日、高配当株Aと同じ日に買いました。私にとって初めての個別株です。
高配当株Aは約6週間で買値から約4割下がり、高配当株Bも3月31日には約22%下がっていました。2つの銘柄で、ほぼ同じ時期に大きな含み損を抱えたことになります。
気づいたら、最初より多くのお金が入っていた
数字を並べて気づいたのは、高配当株Bに入れているお金が、最初に買ったときよりも増えていることでした。
- 2月:最初の購入
- 3月31日:同じ株数を買い増し(この時点で最初の2倍の株数)
- 4月1日:半分を売却(最初と同じ株数に戻る)
- 4月13日:同じ株数を買い直し(また最初の2倍の株数)
結果として、10月時点の高配当株Bの取得金額(平均取得単価×株数)は、2月に最初に買った金額の約1.7倍になっています。値下がりしている銘柄に、あとからお金を足していった形です。
記録を見返しても、買い増し・売却・買い直しのどの場面にも、「この銘柄にはいくらまで」という上限は残っていません。
「1銘柄5%以内ルール」は、実際には守っていなかった
以前の版のこの記事では、「1銘柄への投資額を全体の5%以内に制限する」というルールを書いていました。でも、これは実際の私の口座とは合っていません。
2026年10月1日時点のSBI証券口座(評価額ベース)
- 高配当株B:口座全体の約5.3%
- いちばん大きい1銘柄(高配当株Bとは別):口座全体の約18%
- 株式全体:口座全体の約55%
※SBI証券の口座だけの割合です。iDeCo・企業型DC・預金などは含みません。
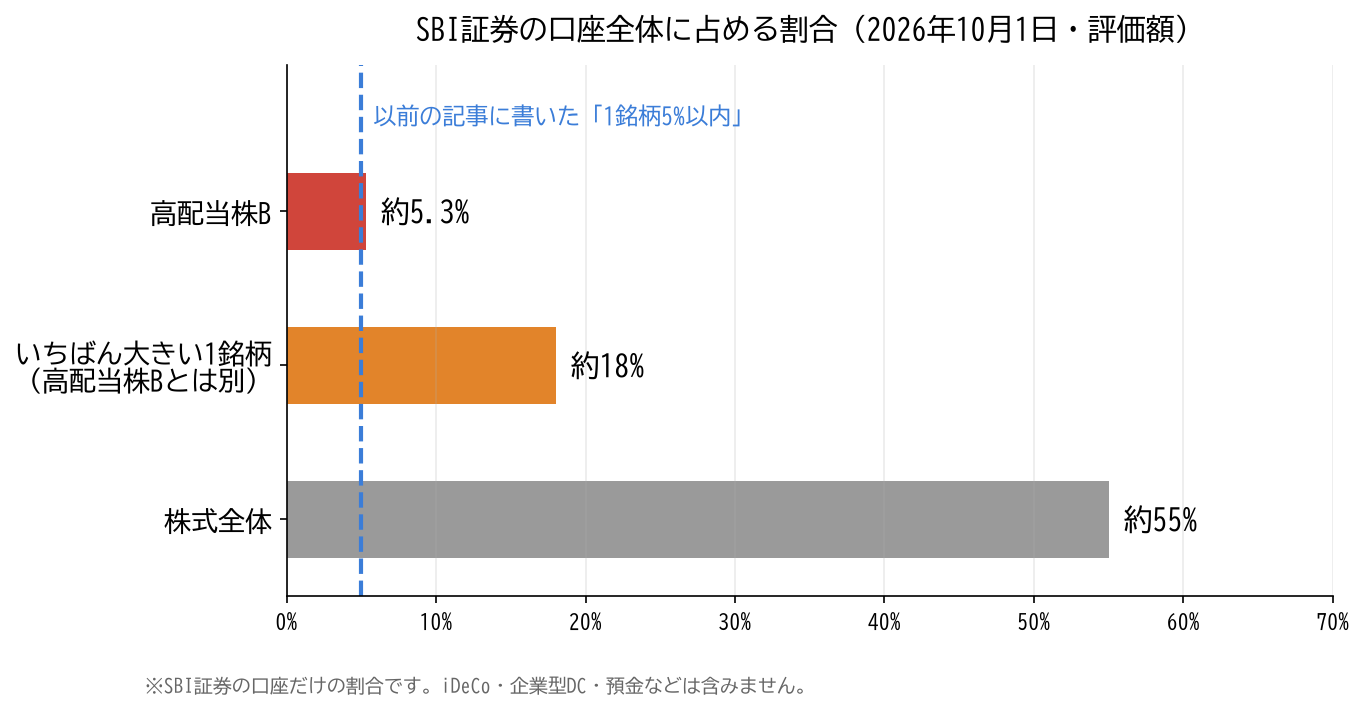
高配当株Bだけを見れば5%前後ですが、それはルールを守った結果ではなく、たまたまです。別の1銘柄は値上がりもあって約18%まで大きくなっていて、口座全体で見ると個別株にかなり偏っています。
本来は、買う前に「1銘柄は口座の何%まで」という比率を決めておくべきでした。比率を決めていれば、3月31日の買い増しも、4月13日の買い直しも、「ここまで」というブレーキがかかったはずだと考えています。
振り返って分かった3つのこと
① 1銘柄の比率は「買う前」に決める
下がっている最中に「いくらまで買うか」を考えると、どうしても気持ちが入ります。たとえば「1銘柄は口座の5%まで」「10%まで」など、数字は人それぞれですが、先に数字を決めておくことが大事だと感じました。値上がりで比率が大きくなった場合にどうするかも、あわせて決めておく必要があります。
② 買い増し・売却・買い直しは、理由をメモしてから
高配当株Bでは、約2週間のうちに「買い増し→半分売却→買い直し」をしています。売買の前に理由を一行でも書いておけば、あとから数字と照らし合わせて、判断が良かったのかどうかを振り返ることができます。
③ 成績は「実現損益+含み損益+配当」で見る
保有画面の含み損は−15,200円ですが、4月に確定した−22,300円は、そこには出てきません。配当の3,695円も足して、初めて本当の成績(約−33,800円)が分かりました。
一般論:個別株を買う前に確認したいこと
- 会社がどうやって稼いでいるか(決算短信・有価証券報告書・決算説明資料)
- 利益に対して配当をどれくらい出しているか(配当性向)と、過去の減配の有無
- その銘柄に、口座全体の何%を入れることになるか
- どこまで下がったら、どうするか(買い増す・何もしない・売る)
今の投資方針
2026年4月8日以降、新NISAで新しく買うのはS&P500のインデックスファンド1本にしています。毎月自動で積み立てるので、売買の判断をする場面がありません。高配当株Bを含む個別株はすべて特定口座で持っています。
今は口座全体で個別株の比率が高すぎる状態なので、積立を続けて、投資信託の側を少しずつ増やしていくつもりです。この方針は次の記事にまとめています。
📝 まとめ
- 高配当株Bは約22%下でナンピン→翌日に半分売却で−22,300円→12日後に買い直し
- 10月時点で含み損−15,200円・配当+3,695円。合計は約−33,800円
- 取得金額は最初の約1.7倍に増えていて、上限を決めずにお金を足していた
- 「1銘柄5%以内」は実際には守っていなかった。今は別の1銘柄が口座の約18%
- 1銘柄の比率は、買う前に数字で決めておくべきだった
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の取引記録と感想であり、特定の銘柄や金融商品への投資を勧めるものではありません。記載の損益・割合は記事内に示した時点のもので、現在の数値とは異なります。投資には元本割れを含む損失のリスクがあります。最終的な投資判断はご自身の責任でお願いします。
コメント