iDeCo(個人型確定拠出年金)と企業型DC(企業型確定拠出年金)は、名前が似ていて、どちらも「自分で運用する年金」です。いちばんの違いは「誰が掛金を出すか」。この記事では、厚生労働省の情報をもとに、2つの違いと、2024年12月・2026年12月の制度改正で変わった点を整理します。私自身、会社の企業型DCを続けながら、2026年3月にiDeCoを始めました。
この記事について
- 2026年3月に書いた記事を、2026年10月時点の厚生労働省などの情報に合わせて書き直しました
- 以前の記事の「会社員は事業主証明書を会社に書いてもらう必要がある」は、2024年12月から原則不要になっています
- 以前の記事に「転職をきっかけに企業型DCからiDeCoへ移換した」と書いていましたが、事実と違いました。実際は、企業型DCを続けたまま、iDeCoを別に始めています。おわびして訂正します
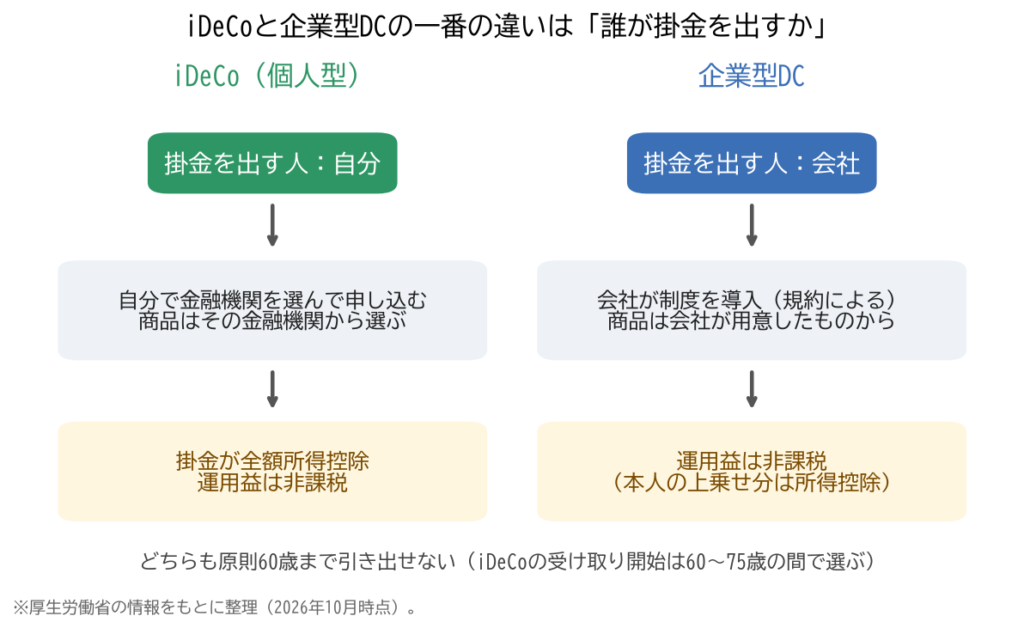
一番の違いは「誰が掛金を出すか」
| 比べる点 | iDeCo | 企業型DC |
|---|---|---|
| 掛金を出す人 | 自分 | 会社(規約があれば本人の上乗せも可) |
| 申し込み | 自分で金融機関を選んで申し込む | 会社が制度を導入。加入のしかたは会社の規約による |
| 商品選び | 選んだ金融機関の商品から | 会社が用意した商品から |
| 税金 | 掛金が全額所得控除/運用益は非課税 | 運用益は非課税(本人の上乗せ分は所得控除) |
| 引き出し | どちらも原則60歳まで不可(iDeCoの受け取り開始は60歳から75歳の間で選ぶ) | |
iDeCoの強み:掛金が全額所得控除になる
iDeCoは自分で掛金を出す代わりに、掛金の全額がその年の所得から差し引かれます。そのぶん所得税・住民税が軽くなります。
節税額の目安(例)
月2万円なら年24万円が所得控除になります。所得税と住民税を合わせた税率が20%の人なら年約4.8万円、30%の人なら年約7.2万円、税金が軽くなる計算です(復興特別所得税は含めていません)。
iDeCoに加入できるのは、基本的に20歳以上65歳未満の公的年金の被保険者です(一定の条件あり)。
掛金の上限:2026年12月から大きく変わる
厚生労働省によると、2026年12月1日から、iDeCoと企業型DCの掛金の上限(拠出限度額)が引き上げられます。
| 働き方 | 2026年11月まで(月額) | 2026年12月から(月額) |
|---|---|---|
| 自営業・フリーランスなど | iDeCo 6.8万円(国民年金基金等と合算) | 7.5万円(同) |
| 会社員(企業年金なし) | iDeCo 2.3万円 | 6.2万円 |
| 会社員など(企業型DC・DB等あり) | iDeCo 2.0万円。会社側の拠出額と合わせて5.5万円まで | 企業年金と合わせて6.2万円まで(6.2万円から会社側の拠出額を引いた額がiDeCoの上限) |
| 企業型DC(会社の掛金) | 5.5万円 | 6.2万円 |
あわせて、iDeCoに加入できる年齢も、一定の条件のもとで70歳未満まで広がります。対象は、iDeCoの加入者・運用指図者、企業年金からiDeCoに資産を移す人などで、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことなどが条件です。
企業年金がある会社員は「会社側の拠出額」で上限が変わる
会社の掛金(企業型DC)や確定給付企業年金(DB)などの掛金相当額が大きいと、iDeCoに出せる額は小さくなり、場合によっては出せなくなることもあります(iDeCoの最低掛金は月5千円)。会社側の拠出額は、企業型DCの加入者向けサイトや勤め先で確認できます。
企業型DCがある会社員も、iDeCoを併用できる
2022年10月から、企業型DCに入っている人も、会社の規約に定めがなくても原則iDeCoに加入できるようになりました。主な条件は次のとおりです(厚生労働省)。
- 会社の掛金・iDeCoの掛金が、どちらも毎月の拠出であること
- 企業型DCのマッチング拠出(会社の掛金に本人が上乗せする仕組み)を使っていないこと
マッチング拠出とiDeCoは、どちらか一方を選ぶ形になります。2026年12月からは、マッチング拠出の上限も「6.2万円から会社側の拠出額を引いた額」の範囲に広がります(会社の規約で定めている場合)。
iDeCoの始め方:事業主証明書は原則不要に
- 金融機関を選ぶ:手数料や商品のラインナップを比べて、iDeCoを扱う金融機関を1つ選ぶ
- 申し込む:2024年12月から、会社員・公務員の加入時に必要だった事業主証明書は原則不要になりました。ただし、掛金を給与天引き(事業主払込)で払う場合は、引き続き会社に書類を書いてもらう必要があります
- 商品と掛金額を決める:上限の範囲で、月5千円以上で設定
口座管理の手数料は毎月かかり、金額は金融機関によって違います。申し込み前に確認しておくと安心です。
転職・退職したときの注意
企業型DCの資格を失ったら、資格を失った月の翌月から6か月以内に、転職先の企業型DCやiDeCoなどへ資産を移す手続きが必要です。手続きをしないと国民年金基金連合会に自動で移され、運用されないまま手数料がかかる状態になります(厚生労働省)。
私の場合:企業型DCを続けながらiDeCoも始めた
私は会社の企業型DCを続けたまま、2026年3月にiDeCoを始めました。初回の引き落としは3万円、4月は1.5万円で、その後は月1万円を拠出しています。
企業型DCとiDeCoの両方に入っていると、将来の受け取り方(一時金か年金か、どちらを先に受け取るか)で税金の扱いが変わります。そのルールは別の記事にまとめています。
→ NISA・iDeCo・企業型DCの使い分けと「出口」の税金
→ NISA・iDeCo・企業型DC・特定口座の違いを比較
→ iDeCoの口座開設でやらかした失敗談
📝 まとめ
- iDeCoは自分で掛金を出し、全額が所得控除。企業型DCは会社が掛金を出す
- 2026年12月から上限が上がる:会社員(企業年金なし)月6.2万円、自営業など月7.5万円、企業年金ありは会社側の拠出額と合わせて6.2万円
- 加入できる年齢も、一定の条件で70歳未満まで広がる
- 企業型DCがあっても、マッチング拠出を使っていなければ原則iDeCoを併用できる
- 事業主証明書は2024年12月から原則不要(給与天引きの場合を除く)
- 転職時は6か月以内に移換手続きを
参考にした公式情報
- 厚生労働省 iDeCo(個人型確定拠出年金)関連資料・2026年12月施行の拠出限度額見直し資料
- 厚生労働省「離職・転職時等の年金資産の持ち運び(ポータビリティ)」
- 国民年金基金連合会(iDeCo公式サイト)
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月時点の公的機関の情報をもとにした筆者個人の整理であり、特定の金融商品・制度の利用を勧めるものではありません。拠出限度額や加入条件は、働き方や勤め先の制度によって異なります。手続きの詳細は勤め先や金融機関でご確認ください。投資には元本割れを含む損失のリスクがあります。最終的な判断はご自身の責任でお願いします。
コメント