新NISAでどのファンドを買うか。調べるほど候補が増えて、迷子になった経験はありませんか。私も旧つみたてNISAでは5本、新NISAを始めた2026年2〜3月には約10本と、あれこれ分けて買っていました。そこから2026年4月に、新NISAの積立をS&P500のインデックスファンド1本に絞りました。この記事では、最後まで候補に残った「S&P500」と「オルカン(全世界株式)」の違いを、2026年10月時点の公式データで整理します。
この記事について
- 2026年3月に書いた同じテーマの記事を、公式データと私の実際の投資方針に合わせて書き直しました(確認日:2026年10月13日)
- 以前の記事では「私はオルカンを選んだ」と書いていましたが、これは事実と違っていました。私の今の積立はeMAXIS Slim 米国株式(S&P500)が中心です。お詫びして訂正します
- 信託報酬・指数の構成銘柄数などの数字も、最新の公式情報に直しています
先に結論:私は2026年4月から「S&P500 1本」
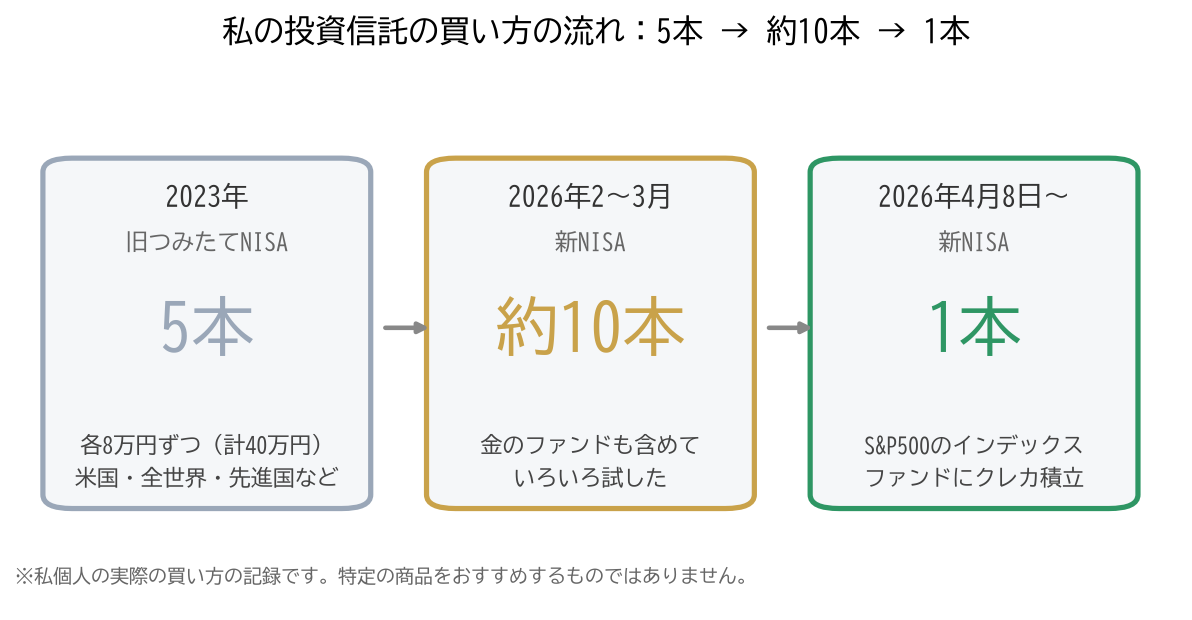
私の投資信託の買い方の流れ
- 2023年:旧つみたてNISAで、5本の投資信託に各8万円ずつ(計40万円)。S&P500・全世界株式・全世界(除く日本)・先進国・米国株の別ファンド
- 2026年2〜3月:新NISAで、金のファンドも含めて約10本をいろいろ試した
- 2026年4月8日以降:S&P500のインデックスファンド1本に絞って、クレカ積立で毎月積み立て
オルカンが悪いと考えているわけではありません。どちらも長期の積立に使われることの多い、低コストのインデックスファンドです。
最初は選択肢が多すぎて混乱した
証券会社のNISAの画面を開くと、「全米株式」「全世界株式」「米国株式(S&P500)」「先進国株式」「バランス型」……と、似た名前のファンドがずらりと並んでいます。私は旧つみたてNISAでは5本に分けて買いました。
今振り返ると、5本とも「米国株の割合が大きい」という点で、中身がかなり重なっていました。たとえばオルカンの元になっている指数(MSCI ACWI)でも、米国の比率は約64%あります(2026年9月末時点)。分けて買ったつもりでも、実際には米国株を中心に持っていたことになります。
本数を増やしても「分散」になるとは限らない
- 全世界株式・先進国株式・S&P500は、どれも米国の大企業が上位に入る
- 本数が増えると、何をどれだけ持っているかが把握しにくくなる
- 大事なのは本数ではなく、「中身の地域・銘柄がどれだけ違うか」
S&P500とオルカンの違い
S&P500(米国株式)
S&P500は、米国の代表的な大型株およそ500社で構成される株価指数です。これに連動するファンドを買うと、米国の大企業にまとめて投資できます。投資先は米国だけなので、米国経済の影響をそのまま受けるのが特徴です。
オルカン(全世界株式)
「オルカン」は、eMAXIS Slim 全世界株式(オール・カントリー)の愛称です。連動を目指す指数はMSCI ACWI(オール・カントリー・ワールド・インデックス)。MSCIのファクトシートによると、ACWIは先進国23カ国・新興国24カ国の計47カ国の大型・中型株で構成され、構成銘柄数は2,414(2026年9月30日時点)。世界の投資可能な株式の約85%をカバーしています。
MSCI ACWIの国別比率(2026年9月30日時点・上位)
- 米国:64.21%
- 日本:5.2%
- 台湾:3.46%
- 英国:3%
- カナダ:2.9%
出典:MSCI ACWI Index (USD) ファクトシート。比率は毎月変わります。
比較表(2026年10月時点)
| 比較項目 | eMAXIS Slim 米国株式(S&P500) | eMAXIS Slim 全世界株式(オール・カントリー) |
|---|---|---|
| 連動を目指す指数 | S&P500(米国の大型株 約500社) | MSCI ACWI(47カ国・2,414銘柄) |
| 米国の比率 | ほぼ100% | 約64%(指数ベース) |
| 信託報酬(税込・年率) | 0.0814%以内 | 0.05775%以内 |
| 純資産総額 | 約13.3兆円 | 約13.9兆円 |
| 向いていそうな人 | 米国の成長に集中して投資したい人 | 地域の判断もまとめて任せたい人 |
※純資産総額は、S&P500が三菱UFJ銀行のファンドページ(2026年10月13日基準)、オルカンがマネックス証券のファンドページ(2026年10月2日時点)の数字です。日々変わります。
どちらも純資産が10兆円を超える大きなファンドで、信託報酬の差は年0.02365%です。1,000万円を持っていた場合、年間のコストの差は約2,400円になります。コストの面では、どちらを選んでも大きな差はないと考えています。
リターンが年1%違うと、20年でどれくらい差が出る?
将来どちらのリターンが高くなるかは、誰にも分かりません。ここでは「もし年率リターンが1%違ったら」という仮の計算だけしてみます。
月3万円を20年積み立てた場合の試算
- 前提:毎月末に3万円を積立、年率を12で割った月利で複利計算、手数料・税金は考えない
- 元本:720万円
- 年率7%の場合:約1,563万円
- 年率6%の場合:約1,386万円
- 年率5%の場合:約1,233万円
年率が1%違うだけで、20年後には約150万〜180万円の差になります。ただし、どちらのファンドが何%になるかを示した数字ではありません。米国株が強い時期もあれば、米国以外が強い時期もあります。
「両方買う」のはあり?
「迷うなら両方買えばいい」という考え方もあります。ただ、オルカンの中身の約64%は米国株です。S&P500とオルカンを半分ずつ買うと、米国の比率は全体で約8割になります(50%×100%+50%×約64%)。
私が旧NISAで分けて買った5本も、どれも米国株の比率が高いファンドでした。「分散したつもりでも、実は似たものを重ねて買っていた」形です。今は、1本に絞って毎月同じ金額を積み立てる方が、自分には続けやすいと考えています。
初心者が気をつけたいファンド
S&P500とオルカン以外にも、たくさんのファンドがあります。選ぶ前に、次の点は確認しておくと安心です。
- テーマ型ファンド(AI・脱炭素など):信託報酬が高めのものが多く、テーマの流行が終わると値下がりしやすいことがある
- アクティブファンド:インデックスファンドより信託報酬が高いことが多い。中身と実績を確認してから
- 毎月分配型ファンド:分配金の一部が「元本の払い戻し」になっている場合がある。なお新NISAでは、信託期間20年未満の毎月分配型は対象外です
私が今やっていること
今は新NISAで、eMAXIS Slim 米国株式(S&P500)を中心にクレカ積立で毎月買っています。2026年2〜3月に試した約10本の経験から、「まずは本数を絞って、毎月の積立を止めない」ことを優先しています。
一方で、正直に書くと、2026年10月1日時点の私のSBI証券の評価額は約55%が個別株で、インデックス中心とは言えない状態です。個別株の比率が高すぎるので、積立を続けながら少しずつ整えていくつもりです。個別株で失敗した記録は「高配当株2つ、半年後の答え合わせ」にまとめています。
インデックス投資そのものの考え方は「インデックス投資とは?」、毎月同じ金額を買う仕組みは「ドルコスト平均法とは?」で解説しています。
📝 まとめ
- 私は旧NISAで5本、新NISAで約10本と迷った末、2026年4月からS&P500 1本に絞って積み立てている
- オルカンの元の指数MSCI ACWIは47カ国・2,414銘柄(2026年9月末)。米国比率は約64%
- 信託報酬はS&P500が0.0814%以内、オルカンが0.05775%以内。1,000万円で年約2,400円の差
- S&P500とオルカンを半分ずつ買うと、米国比率は約8割になる
- どちらのリターンが高くなるかは分からない。自分が続けられる方を選ぶのが大事だと考えています
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の投資の記録と考えをまとめたもので、特定のファンドや金融商品への投資を勧めるものではありません。信託報酬・純資産総額・指数の構成は2026年10月13日時点で確認した公式情報で、今後変わることがあります。試算は仮の前提による計算で、将来の運用成果を示すものではありません。投資には元本割れを含む損失のリスクがあります。最終的な投資判断はご自身の責任でお願いします。
コメント