新NISAで積立投資を始めようか迷っている方に向けて、制度のしくみ・積立をする理由・始め方をまとめました。非課税の効果がどれくらいあるのかは、前提条件を明記したうえで計算し直した数字で紹介します。私自身は2023年に旧つみたてNISAから始めて、今は新NISAでS&P500のインデックスファンドを中心に毎月積み立てています。
この記事について
- 2026年3月に書いた記事を、2026年10月時点の金融庁の情報と、計算し直した数字に合わせて書き直しました
- 以前の記事の試算(課税口座で利益+約990万円、NISAで+約1,190万円)は計算が誤っていました。正しい数字は下の試算で紹介します
- 「アインシュタインが複利を人類最大の発明と呼んだ」という話は、出典が確認できないため削除しました
新NISAの基本的なしくみ
NISAは、株式や投資信託の運用益・配当にかかる税金(通常は約20%)が非課税になる制度です。2024年から今の形(新NISA)になりました。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資枠 | 120万円 | 240万円 |
| 生涯の非課税保有限度額 | 合計1,800万円(うち成長投資枠は1,200万円まで) | |
| 非課税で持てる期間 | 無期限 | |
| 買えるもの | 長期の積立・分散投資に向く一定の投資信託など | 上場株式・投資信託・ETF・REITなど(一部除外あり) |
- 2つの枠は併用でき、年間で最大360万円まで投資できます
- 商品を売ると、買ったときの金額分の枠が翌年以降に復活します
- 口座を開けるのは、利用する年の1月1日時点で18歳以上の国内居住者です(2027年1月からは、つみたて投資枠の年齢要件がなくなり0〜17歳も利用できる予定です)
- NISA口座は1人1口座。つみたて投資枠と成長投資枠を別の金融機関で使うことはできません
積立投資を考える理由
① 老後資金を自分でも準備しておきたい
いわゆる「老後2,000万円問題」の出典は、金融審議会 市場ワーキング・グループの報告書「高齢社会における資産形成・管理」(2019年6月3日)です。
報告書に書かれていること
- 夫65歳以上・妻60歳以上の夫婦のみの無職世帯では、毎月の不足額の平均は約5万円
- まだ20〜30年の人生があるとすれば、不足額の総額は単純計算で1,300万円〜2,000万円
- ただし、これは平均から出した金額で、不足額は収入・支出やライフスタイルによって大きく異なり、不足しない場合もあると書かれています
「誰でも2,000万円足りない」という意味ではありません。それでも、公的年金だけに頼らず、自分でも少しずつ準備しておきたいと私は考えています。
② 非課税の効果は、長く続けるほど大きくなる
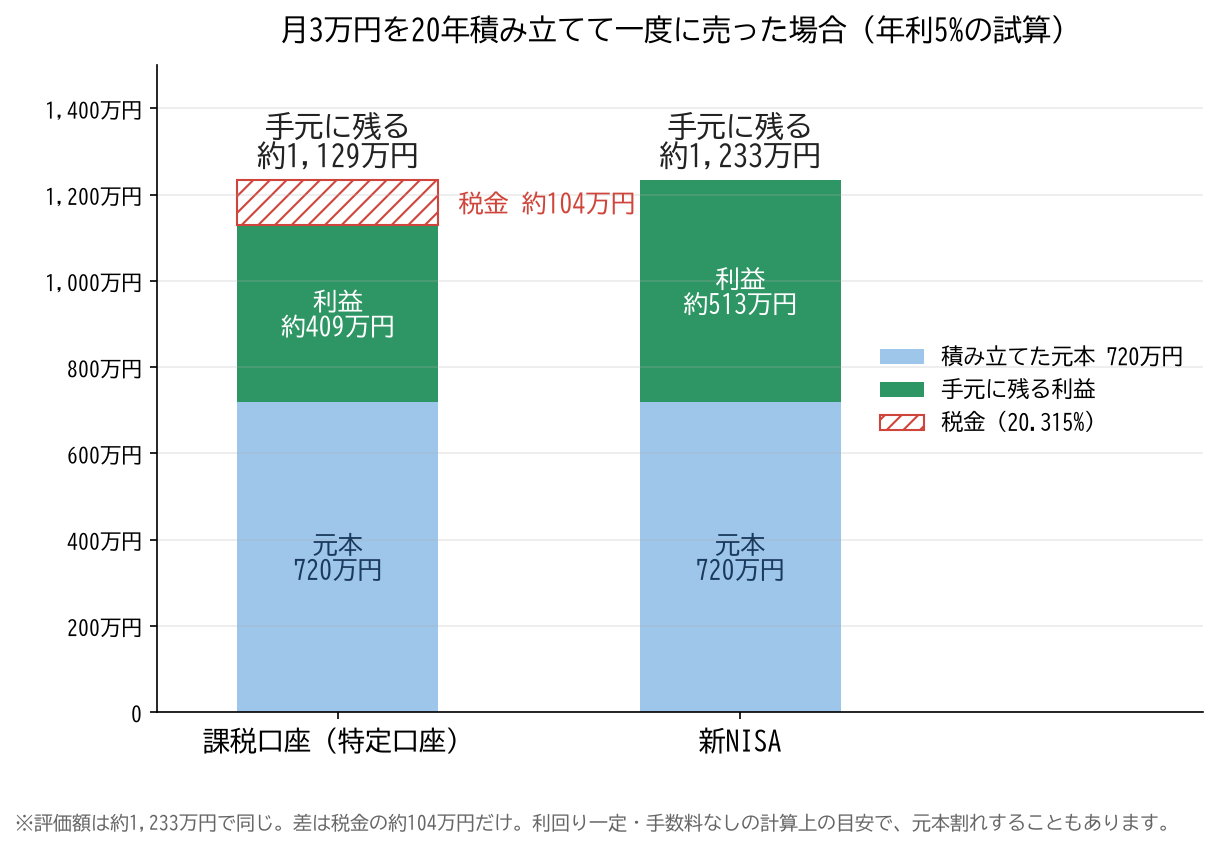
課税口座とNISAで、20年後にどれくらい差が出るかを計算してみました。
試算の前提条件
- 毎月3万円を20年間(240か月)積み立てる。元本の合計は720万円
- 年利5%(月利は5%÷12)で毎月複利運用。利回りは毎年一定と仮定し、手数料は考えない
- 20年後に全額を一度に売却する
- 課税口座は、分配金を出さない投資信託を想定し、売却時の利益に20.315%の税金がかかる
| 20年後 | 課税口座 | 新NISA |
|---|---|---|
| 評価額 | 約1,233万円 | 約1,233万円 |
| 利益 | 約513万円 | 約513万円 |
| 税金 | 約104万円 | 0円 |
| 手元に残る金額 | 約1,129万円 | 約1,233万円 |
この条件では、差は約104万円でした。利益が大きくなるほど、税金の差も大きくなります。ただし、実際の運用では利回りは毎年変わり、元本を下回ることもあります。あくまで計算上の目安です。
③ 複利は「時間」が長いほど効く
運用で増えた分も一緒に運用し続けると、増えた分がさらに増える「複利」の効果があります。
100万円を年5%で運用し続けた場合(年1回複利・追加投資なし)
- 10年後:約163万円
- 20年後:約265万円
- 30年後:約432万円
毎月3万円を積み立てた場合(上の試算と同じ条件)
- 5年後:元本180万円 → 約204万円
- 10年後:元本360万円 → 約466万円
- 15年後:元本540万円 → 約802万円
- 20年後:元本720万円 → 約1,233万円
※計算上の数字です。実際の値動きは一定ではありません。
④ 自動積立なら、判断の回数を減らせる
毎月決まった金額を自動で買う設定にしておけば、「今買うべきか」を毎回考えずに済みます。毎月同じ金額で買うと、値段が高いときは少なく、安いときは多く買うことになり、購入単価がならされます(ドルコスト平均法)。ただし、必ず利益が出る方法ではありません。
新NISAで積立を始める流れ
- 証券口座を開く:ネット証券なら、手続きをオンラインで進められます
- NISA口座を申し込む:証券会社によっては、証券口座と同時に申し込めます
- 積み立てる商品を決める:つみたて投資枠の対象商品は、金融庁のサイトで一覧を確認できます
- 金額と積立日を設定する:最低金額は証券会社によって違います(100円から設定できるところもあります)
- あとは自動で積み立て:毎月決まった日に買い付けが続きます
始める前に確認したいこと
- 生活費や急な出費に備えるお金を残したうえで、無理のない金額にする
- 投資は元本保証ではなく、一時的に大きく下がることもある
- NISA口座で出た損失は、ほかの口座の利益と相殺(損益通算)できない
私の積立の記録
- 旧つみたてNISA(2023年に開始):5本の投資信託(S&P500・全世界株式・全世界除く日本・先進国・米国株)に均等に各8万円、計40万円
- 2026年2〜3月:新NISAで、金ファンドを含む約10本をいろいろ試して買いました
- 2026年4月8日以降:S&P500のインデックスファンド1本に絞って、クレカ積立で毎月積み立てています
本数を増やしていろいろ試した時期もありましたが、今は1本に絞って、自動で積み立てる形にしています。
NISA・iDeCo・企業型DCなど、ほかの制度との違いはこちらで比べています。
📝 まとめ
- 新NISAはつみたて枠年120万円・成長枠年240万円、生涯1,800万円、保有期間は無期限
- 「老後2,000万円」は金融審議会WG報告書(2019年)の平均値からの単純計算で、人によって大きく異なる
- 毎月3万円・年5%・20年の試算では、課税口座との差は約104万円(税金の分)
- 複利の効果は、長く続けるほど大きくなる(ただし利回りは一定ではない)
- 自動積立にすると判断の回数が減り、続けやすい
参考にした公式情報
- 金融庁 NISA特設ウェブサイト(制度の概要)
- 金融庁「令和8(2026)年度税制改正について」(つみたて投資枠の年齢要件見直し)
- 金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(2019年6月3日)
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月時点の公的機関の情報と筆者個人の記録をもとにしたもので、特定の金融商品への投資を勧めるものではありません。試算は一定の利回りを仮定した計算上の数字であり、将来の成果を示すものではありません。投資には元本割れを含む損失のリスクがあります。最終的な投資判断はご自身の責任でお願いします。