「確定拠出年金(DC)って何?」「iDeCoと何が違うの?」。会社員なら一度は耳にする制度ですが、仕組みがややこしく感じますよね。この記事では、確定拠出年金の基本と税金の扱い、2026年12月から変わる掛金の上限までを、厚生労働省などの公式情報をもとに整理します。会社の企業型DCを続けながら、2026年3月にiDeCoも始めた私の状況も、最後に書いています。
この記事について
- 2026年3月に書いた同じテーマの記事を、最新の制度に合わせて書き直しました(確認日:2026年10月13日)
- 以前の記事では「会社が企業型DCを導入していれば従業員は自動的に加入する」と書いていましたが、加入のしかたは会社の規約によって違い、本人が加入するかを選ぶ「選択制」の会社もあります。訂正します
- 2026年12月の掛金上限の引き上げと、受け取るときの税金のルール変更を追加しました
- 以前の記事にあった私の体験談(給与明細の項目を何年も放置していた話など)は、記録で裏付けられないため削除しました
確定拠出年金(DC)とは
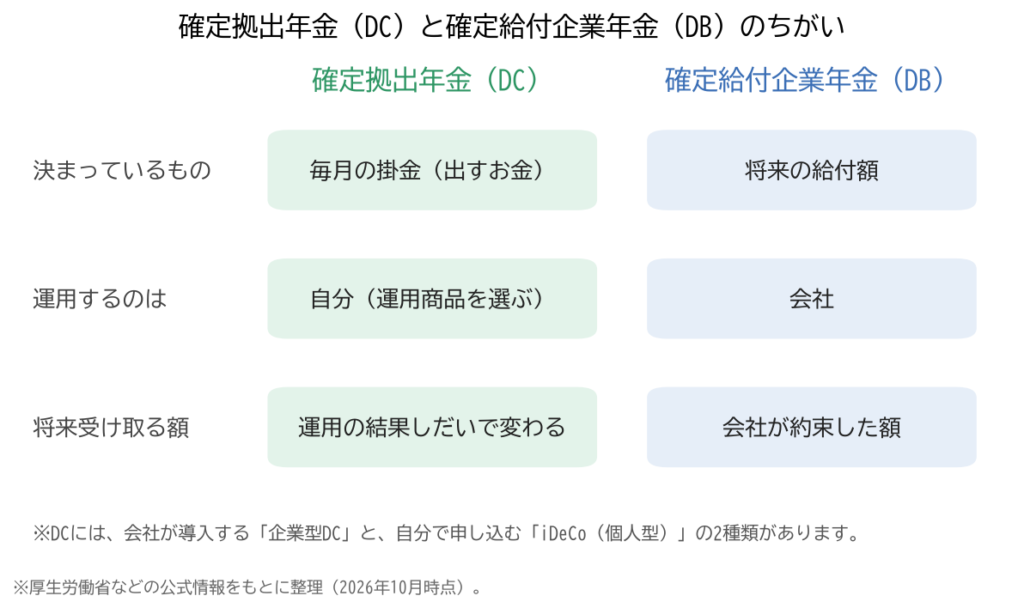
確定拠出年金(DC:Defined Contribution)は、毎月の掛金を積み立てて、自分で運用商品を選び、原則60歳以降に受け取る年金制度です。
「拠出(出すお金)」の額は決まっていますが、将来受け取る額は運用の結果しだいで変わります。会社が将来の給付額を約束する「確定給付企業年金(DB)」とは、ここが違います。
確定拠出年金は2種類
- 企業型DC:会社が導入する制度。会社が掛金を出し、従業員が運用商品を選ぶ。規約で定めていれば、従業員が上乗せする「マッチング拠出」もできる
- iDeCo(個人型DC):自分で申し込んで、自分で掛金を出す制度。掛金は全額が所得控除になる
企業型DCのポイント
企業型DCの対象は、制度を実施している会社で働く、厚生年金の被保険者の従業員です。加入のしかたは会社の規約によって違い、全員が加入する会社もあれば、本人が「DCに回すか、給与などで受け取るか」を選ぶ「選択制」の会社もあります。まずは、自分の会社にどんな制度があり、自分が加入しているかを確認するところからです。
確認しておきたいこと
- 自分が企業型DCに加入しているか(給与明細や会社の資料、運営管理機関のサイトで確認できる)
- 掛金がどの商品で運用されているか。自分で商品を選ばないと、会社があらかじめ決めた商品(指定運用方法)で運用されることがある
- ログイン情報が分かるか。分からなければ、会社の担当部署や運営管理機関に問い合わせる
税金の扱い(拠出・運用・受取)
厚生労働省の案内では、確定拠出年金の税金の扱いは次のとおりです。
| タイミング | 扱い |
|---|---|
| 掛金を出すとき | 会社が出す掛金は全額損金算入。加入者が出す掛金(iDeCo・マッチング拠出)は全額が所得控除(小規模企業共済等掛金控除) |
| 運用しているとき | 運用益は非課税(積立金にかかる特別法人税は、現在は課税停止中) |
| 受け取るとき | 一時金なら退職所得控除、年金なら公的年金等控除の対象 |
受け取るときは「退職金との重なり」に注意
一時金で受け取る場合、会社の退職金と受け取る時期が近いと、退職所得控除の計算で期間の重なりが調整されます(国税庁)。
- 退職金が先:DC一時金を受け取る年の前年以前19年内に受け取った退職金が対象
- DC一時金が先:退職金を受け取る年の前年以前9年内に受け取ったDC一時金が対象(2026年1月1日以後に受け取った一時金の場合。それより前は4年内)
受け取り方の考え方は「NISA・iDeCo・企業型DCの使い分けと出口」でくわしく書いています。
2026年12月から、掛金の上限が変わる
2026年12月1日から、確定拠出年金の掛金の上限が引き上げられます(厚生労働省)。
| 対象 | 2026年11月まで(月額) | 2026年12月から(月額) |
|---|---|---|
| 企業型DC(ほかの企業年金なし) | 5.5万円 | 6.2万円 |
| iDeCo:会社員(企業年金なし) | 2.3万円 | 6.2万円 |
| iDeCo:会社員(企業型DCなどあり) | 2.0万円(会社の掛金と合わせて5.5万円以内) | 6.2万円から会社の掛金を引いた額 |
| iDeCo:自営業など | 6.8万円(国民年金基金などと合算) | 7.5万円(同) |
あわせて、一定の条件を満たす人は、70歳になるまでiDeCoに掛金を出せるようになります。マッチング拠出の上限も、規約で定めていれば「6.2万円から会社の掛金を引いた額」の範囲に変わります。
企業型DCに入っている会社員がiDeCoにも加入するには、会社の掛金・iDeCoの掛金とも毎月出していること、マッチング拠出を使っていないことが条件です(2022年10月から、会社の規約の定めがなくても原則加入できるようになっています)。くわしくは「iDeCoと企業型DCの違い」にまとめています。
デメリット:原則60歳まで引き出せない
確定拠出年金は、原則60歳まで引き出せません。60歳の時点で加入していた期間が10年未満だと、受け取りを始められる年齢が61〜65歳に遅れます。住宅や教育費など、60歳より前に使うお金には向きません。
そのため、私は次のように使い分けて考えています。
- 企業型DC・iDeCo:60歳以降に使う老後のお金
- NISA:いつでも売って現金にできる、中長期のお金
運用商品の選び方の考え方
企業型DCやiDeCoで選べる商品は、会社や金融機関によって違います。初心者の私が意識しているのは次の2つです。
- 中身が分かる商品を選ぶ:「〇〇インデックス」など、連動する指数がはっきりしているもの
- 同じような商品なら、信託報酬が低い方を選ぶ
信託報酬の差は、30年でどれくらい?
前提:毎月2万円を30年積立(元本720万円)/手数料を引く前の年率6%と仮定し、信託報酬を年率から差し引いて計算(年率÷12の月利で複利)/税金は考えない
- 信託報酬0.1%(実質5.9%):約1,971万円
- 信託報酬0.5%(実質5.5%):約1,827万円
- 差:約144万円
※簡易的な計算で、年率6%は仮の数字です。将来の運用成果を示すものではありません。
元本確保型の商品は、元本が減りにくい代わりに、増え方も小さくなります。どれを選ぶかは、受け取るまでの年数や、値下がりにどこまで耐えられるかによって変わります。
私の状況
私は会社の企業型DCを続けたまま、2026年3月からiDeCoにも別に掛金を出しています。初回(3月26日の引き落とし)は3万円、4月は1万5千円で、それ以降は月1万円です。NISAとは別に、「60歳まで使わないお金」として積み立てています。
新NISAでは、2026年4月からS&P500のインデックスファンド1本をクレカ積立で毎月買っています。NISA・iDeCo・企業型DCの違いをまとめて比べた記事は「NISA・iDeCo・企業型DC・特定口座の比較」です。
📝 まとめ
- 確定拠出年金は「企業型DC」と「iDeCo」の2種類。掛金を積み立てて自分で運用し、原則60歳以降に受け取る
- 企業型DCの加入のしかたは会社の規約しだい(選択制の会社もある)。まずは加入状況と運用商品を確認
- 掛金の所得控除(または損金算入)・運用益非課税・受取時の控除という税制の優遇がある
- 2026年12月から上限が引き上げ(会社員のiDeCoは最大6.2万円、企業型DCは6.2万円など)
- 原則60歳まで引き出せないので、NISAと使い分けて考える
参考:厚生労働省「確定拠出年金制度の概要」「iDeCoを始めとする私的年金の拠出限度額の引上げ等」、国税庁 タックスアンサー No.1420・No.2735、iDeCo公式サイト(国民年金基金連合会)
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月13日時点で確認した厚生労働省・国税庁などの公式情報と、筆者個人の状況をもとに作成したもので、特定の金融商品への投資を勧めるものではありません。企業型DCの内容は会社の規約によって異なるため、詳細はお勤め先の担当部署や運営管理機関にご確認ください。試算は仮の前提による計算で、将来の運用成果を示すものではありません。投資には元本割れを含む損失のリスクがあります。制度は変更されることがあるため、最終的な判断はご自身の責任でお願いします。