「NISA、iDeCo、企業型DC、特定口座。結局どれを使えばいいの?」。投資を始めたころ、私もここで迷いました。4つは税金の扱いも、お金を引き出せるタイミングも違います。この記事では、2026年10月時点の金融庁・厚生労働省の情報をもとに、4つの違いを表で整理しました。2026年12月からのiDeCo・企業型DCの掛金上限の引き上げも反映しています。
この記事について
- 2026年3月に書いた記事を、公式情報に合わせて書き直しました
- 以前の記事には「つみたて投資枠は年間最大10万円」「外国株・ETFはNISA対象外」「企業型DCの規約次第でiDeCoに入れない」といった誤りや古い情報がありました。いずれも訂正しています
- 以前の記事で「オルカンを積み立てている」と書いていましたが、事実と違いました。今の積立はS&P500のインデックスファンドが中心です
4つの口座・制度の違い(早見表)
| 制度 | 税金の優遇 | 引き出し | 上限 |
|---|---|---|---|
| NISA つみたて投資枠 | 運用益・配当が非課税 | いつでも可 | 年120万円 |
| NISA 成長投資枠 | 運用益・配当が非課税 | いつでも可 | 年240万円 |
| iDeCo | 掛金が全額所得控除/運用益は非課税 | 原則60歳まで不可 | 働き方で異なる(下の表) |
| 企業型DC | 掛金は会社が出す/運用益は非課税 | 原則60歳まで不可 | 会社の規約で決まる |
| 特定口座 | なし(利益に約20%課税) | いつでも可 | なし |
NISAは2つの枠を合わせて年360万円、生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)です。保有期間は無期限で、売却すると、買ったときの金額分の枠が翌年以降に復活します(金融庁)。
NISA:まず使いやすいのはここ
NISAの強みは、いつでも引き出せて、運用益が非課税なことです。老後資金だけでなく、使い道がまだ決まっていないお金にも使えます。
2つの枠で買えるもの
- つみたて投資枠:長期の積立・分散投資に向く、金融庁の基準を満たした一定の投資信託など
- 成長投資枠:上場株式・投資信託・ETF・REITなど。整理・監理銘柄、信託期間20年未満・毎月分配型の投資信託などは対象外
以前の記事で「外国株・ETFはNISA対象外」と書いたのは誤りです。成長投資枠ではETFも買えます。外国株や海外ETFも、証券会社が取り扱っている対象銘柄なら成長投資枠で買えます(取扱銘柄は証券会社ごとに確認が必要です)。
なお、NISA口座で出た損失は、ほかの口座の利益と損益通算できず、繰り越しもできません。また、つみたて投資枠と成長投資枠を別々の金融機関で使うことはできません。
iDeCo:掛金が全額所得控除になる
iDeCoは、自分で掛金を出して運用する年金です。掛金の全額が所得控除になるので、その年の所得税・住民税が軽くなります。
節税額の目安(例)
月1万円なら、年12万円が所得控除になります。所得税率10%・住民税10%の人なら、軽くなる税金は年約2.4万円です(復興特別所得税は含めていません。税率は人によって違います)。
掛金の上限(月額)は2026年12月から変わる
| 働き方 | 2026年11月まで | 2026年12月から |
|---|---|---|
| 自営業・フリーランスなど | 6.8万円(国民年金基金等と合算) | 7.5万円(同) |
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 |
| 会社員など(企業型DC・DB等あり) | 2.0万円(会社側の掛金等と合わせて5.5万円まで) | 6.2万円から会社側の掛金等を引いた額 |
| 専業主婦(夫)など | 2.3万円 | 2.3万円 |
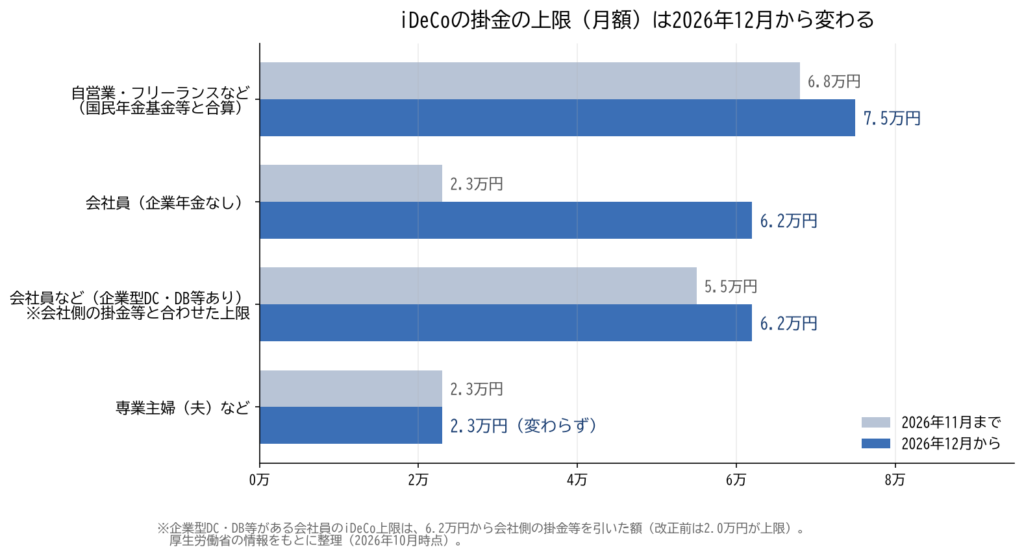
2026年12月からは、加入できる年齢も広がり、一定の条件を満たせば70歳になるまで掛金を出せるようになります(厚生労働省)。
iDeCoの注意点
- 原則60歳まで引き出せない(加入期間が短いと受け取り開始がさらに遅くなる)
- 口座管理の手数料が毎月かかる(金額は金融機関で異なる)
- 受け取るときは、一時金なら退職所得、年金なら公的年金等の雑所得として課税の対象になる
企業型DC:会社が掛金を出してくれる
企業型DCは、会社が掛金を出し、運用は自分で商品を選んで行う制度です。商品のラインナップは会社(規約)で決まります。加入のしかたも会社によって違うので、まずは勤め先の制度の中身を確認するのが第一歩です。
企業型DCとiDeCoは併用できる
2022年10月から、企業型DCに入っている人も、会社の規約に定めがなくても原則iDeCoに加入できるようになりました。主な条件は次の2つです(厚生労働省)。
- 企業型DCの会社の掛金・iDeCoの掛金が、どちらも毎月の拠出であること
- 企業型DCの「マッチング拠出」(自分も上乗せで掛金を出す仕組み)を使っていないこと
以前の記事の「企業型DCの規約次第ではiDeCoに加入できない」は、2022年10月より前の情報でした。
特定口座:上限なし・いつでも使える課税口座
特定口座は、上限がなく、いつでも売買・出金できますが、利益には約20%(20.315%)の税金がかかります。NISAの枠を超えて投資したいときや、NISAで扱っていない商品を買うときの口座です。損益通算や損失の繰越控除(確定申告が必要)を使えるのも、課税口座ならではの点です。
転職・退職したときの扱い
- NISA・特定口座:そのまま使い続けられる
- 企業型DC:資格を失った月の翌月から6か月以内に、転職先の企業型DCやiDeCoなどへ移す手続きが必要。手続きしないと国民年金基金連合会に自動で移され、運用されないまま手数料がかかる(厚生労働省)
私自身の使い分け
私が今使っているのは、次の組み合わせです。
- 新NISA:2026年2〜3月は金ファンドを含む約10本をいろいろ試しましたが、4月8日以降はeMAXIS Slim 米国株式(S&P500)を中心に、クレカ積立で毎月積み立てています
- 企業型DC:会社の制度として続けています
- iDeCo:2026年3月に始め、企業型DCとは別に今は月1万円
- 特定口座:個別株はすべて特定口座です。2026年10月1日時点で、SBI証券の評価額の約55%が個別株になっていて、個別株の比率が高すぎる状態だと感じています
「どれが最強か」というより、いつ使うお金かで口座を分けるのがいちばん迷いにくい、というのが今の私の考えです。受け取るときの税金については、こちらで整理しています。
→ NISA・iDeCo・企業型DCの使い分けと「出口」の税金
→ iDeCoと企業型DCの違い
📝 まとめ
- NISAはつみたて枠年120万円・成長枠年240万円、生涯1,800万円(成長枠は1,200万円まで)
- 成長投資枠ではETFや、証券会社が扱う外国株も買える
- iDeCoは掛金が全額所得控除。2026年12月から会社員(企業年金なし)は月6.2万円、自営業は7.5万円に
- 企業型DCに入っていても、2022年10月から原則iDeCoを併用できる(マッチング拠出を使っていないこと等が条件)
- 「どれが最強か」より、「いつ使うお金か」で使い分けると迷いにくい
参考にした公式情報
- 金融庁 NISA特設ウェブサイト(制度の概要・「NISAを利用する皆さまへ」資料)
- 厚生労働省 iDeCo(個人型確定拠出年金)関連資料・2026年12月施行の拠出限度額見直し資料
- 厚生労働省「離職・転職時等の年金資産の持ち運び(ポータビリティ)」
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月時点の公的機関の情報をもとにした筆者個人の整理であり、特定の金融商品・制度の利用を勧めるものではありません。拠出限度額や加入条件は勤め先の制度や働き方によって異なります。投資には元本割れを含む損失のリスクがあります。最終的な判断はご自身の責任でお願いします。
コメント