NISA・iDeCo・企業型DCは、積み立てるときの税金の扱いだけでなく、受け取るとき(出口)の税金の扱いもそれぞれ違います。特にiDeCoと企業型DCを一時金で受け取る場合は、会社の退職金と同じ「退職所得」になるため、受け取る順番と間隔によって退職所得控除が調整されるルールがあります。この記事では、国税庁の情報をもとに、その仕組みを整理しました。
この記事について
- 2026年3月に書いた記事を、2026年10月時点の国税庁・厚生労働省・金融庁の情報に合わせて書き直しました
- 以前の記事にあった「退職の翌年にiDeCoを一時金で受け取れば控除をフル活用できる」という説明は誤りでした。正しいルールは下で説明します
- 筆者はアラフォーの会社員です(以前の記事の「30代の私」という記述は誤りでした)
3つの制度は「受け取るときの税金」が違う
まずは、受け取るときに税金がどう扱われるかを並べてみます。
| 制度 | 受け取り方 | 税金の扱い |
|---|---|---|
| NISA | 売却していつでも引き出せる | 運用益・配当は非課税 |
| iDeCo・企業型DC | 一時金で受け取る | 退職所得とみなされ、退職所得控除の対象 |
| iDeCo・企業型DC | 年金で受け取る | 公的年金等の雑所得として、ほかの公的年金と合わせて計算 |
NISAは受け取るときに税金がかからないので、出口で悩むことはほとんどありません。考える必要があるのは、iDeCoと企業型DC(確定拠出年金)を一時金で受け取る場合です。
退職所得控除の基本
一時金で受け取ると、会社の退職金と同じ「退職所得」になります。退職所得は、次のように計算します。
退職所得の計算(国税庁 No.1420)
- 退職所得 =(受け取った金額 − 退職所得控除額)× 1/2
- 勤続20年以下:40万円 × 勤続年数(最低80万円)
- 勤続20年超:800万円 + 70万円 ×(勤続年数 − 20年)
- 1年未満の端数は1年に切り上げ
例:勤続30年なら、800万円 + 70万円 × 10年 = 1,500万円が控除額です。
※勤続5年以下の場合などは1/2にならない部分があります。
注意点:受け取る順番と間隔で控除が調整される
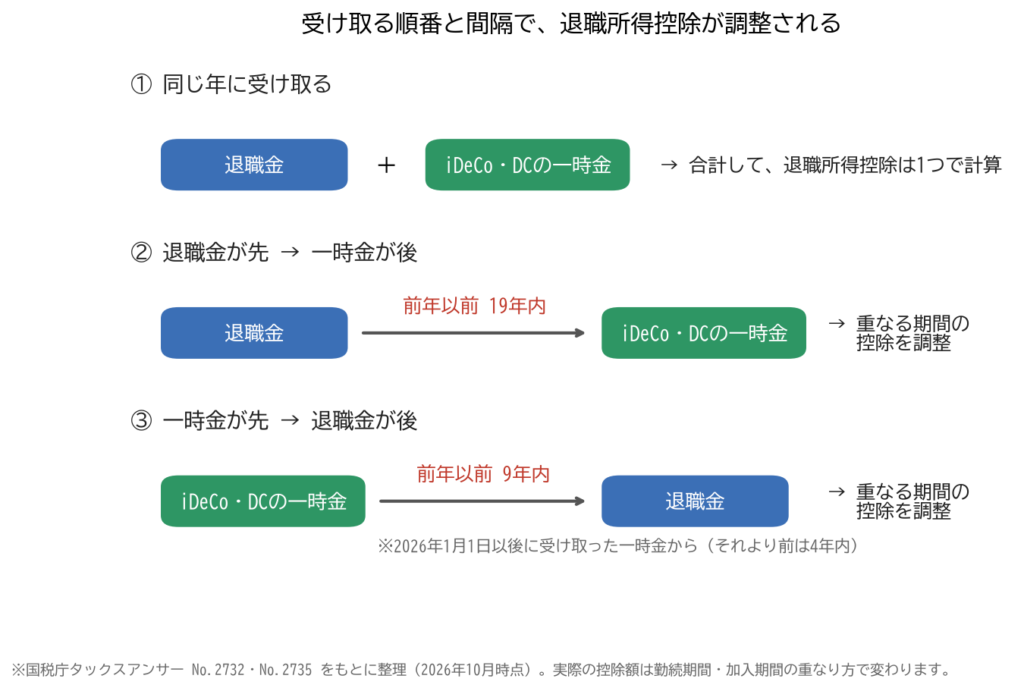
会社の退職金と、iDeCo・企業型DCの一時金。どちらも退職所得なので、期間が重なっている部分の控除を二重に使えないように調整するルールがあります。国税庁のタックスアンサー(No.2732・No.2735)に書かれている内容を、ケース別に整理すると次のとおりです。
① 同じ年に受け取る場合
同じ年に2か所以上から受け取ると、合計して1つの退職所得控除で計算します。勤続年数は、いちばん長い期間を基準にして、重ならない期間だけを足します。
② 退職金が先、iDeCo・企業型DCの一時金が後の場合
一時金を受け取る年の前年以前19年内に退職金を受け取っていると、期間が重なる部分の控除額が差し引かれます。
③ iDeCo・企業型DCの一時金が先、退職金が後の場合
退職金を受け取る年の前年以前9年内に一時金を受け取っていると、期間が重なる部分の控除額が差し引かれます。これは令和7年度の税制改正で、2026年1月1日以後に受け取った一時金から適用されるルールです(それより前に受け取った一時金は、改正前と同じ4年内で判定します)。
以前の記事の誤り
- 旧:「iDeCoは退職の翌年以降に一時金で受け取れば、退職所得控除をフル活用できる」
- 正:退職金を受け取ったあとにiDeCoの一時金を受け取る場合、前年以前19年内の退職金とは期間の重なる部分が調整されます。翌年にずらすだけでは、控除が別枠にはなりません
- 逆に、一時金を先に受け取る場合も、2026年以降は9年内が調整の対象です(以前は4年内でした)
実際の控除額は、勤続期間や加入期間がどれだけ重なっているかで変わります。受け取る前に、勤務先や金融機関(運営管理機関)、税務署などで確認するのが確実です。
年金で受け取るという選択肢
iDeCoや企業型DCは、一時金ではなく年金として受け取ることもできます。この場合は退職所得ではなく、公的年金等の雑所得として、国民年金・厚生年金などと合わせて計算します。退職所得控除の調整は関係なくなりますが、ほかの年金と合算されるため、どちらが有利かは人によって違います。
なお、iDeCoの受け取りは原則60歳以降で、60歳から75歳の間で開始時期を選べます(厚生労働省資料)。ただし、加入していた期間が短いと、受け取りを始められる年齢が遅くなります。
使い分けの考え方
ここからは、私個人の考え方です。正解は人によって違うと思っています。
- NISA:いつでも引き出せて、受け取るときも非課税。使い道が決まっていないお金も含めて、まず使いやすい制度だと考えています
- 企業型DC:勤め先に制度があるなら、まずは中身(掛金や商品)を確認するところから
- iDeCo:掛金が全額所得控除になる一方、原則60歳まで引き出せません。家計に余裕がある範囲で検討するもの
- 出口:退職金・企業型DC・iDeCoの受け取り順と間隔で税金が変わるので、受け取りが近づいたら、この記事のルールを確認し直すつもりです
私が実際に使っている制度
私が今使っているのは、次の3つです。
- 新NISA:2026年2〜3月はいろいろ試して約10本の投資信託を買いましたが、4月8日以降はeMAXIS Slim 米国株式(S&P500)を中心に、クレカ積立で毎月積み立てています
- 企業型DC:会社の制度として続けています
- iDeCo:2026年3月に始めました。企業型DCとは別に、今は月1万円を拠出しています
iDeCoと企業型DCの両方に加入しているので、将来は「どちらを、いつ、どう受け取るか」を考える必要があります。今回の調べものは、そのための下準備のつもりです。
制度ごとの違いは、こちらの記事でも比べています。
→ NISA・iDeCo・企業型DC・特定口座の違いを比較
→ iDeCoと企業型DCの違い
📝 まとめ
- NISAは受け取るときも非課税。出口で気をつけるのはiDeCo・企業型DCの一時金
- 一時金は退職所得。(受取額 − 退職所得控除)× 1/2 で計算する
- 退職金が先なら、前年以前19年内の退職金と期間が重なる部分を調整
- 一時金が先なら、2026年1月以後に受け取った一時金は前年以前9年内が調整の対象(以前は4年内)
- 「翌年にずらせば控除を別枠で使える」わけではない。受け取る前に専門家や金融機関で確認を
参考にした公式情報
- 国税庁 No.1420 退職金を受け取ったとき(退職所得)
- 国税庁 No.2732 退職手当等に対する源泉徴収/No.2735 同じ年に2か所以上から退職手当等が支払われるとき
- 国税庁「令和8年分 源泉徴収税額表・源泉所得税の改正のあらまし」(令和7年度改正・退職所得課税)
- 厚生労働省 iDeCo(個人型確定拠出年金)関連資料
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月時点の公的機関の情報をもとにした筆者個人の整理であり、特定の金融商品・制度の利用を勧めるものではありません。税金の計算は勤続期間・加入期間・受取時期などによって個別に異なります。実際の受け取りにあたっては、勤務先・金融機関・税務署・税理士などにご確認ください。投資には元本割れを含む損失のリスクがあります。最終的な判断はご自身の責任でお願いします。