「インデックス投資」という言葉は聞いたことがあっても、具体的に何をするのか分かりにくいですよね。ひと言でいうと、株価指数(インデックス)に連動するファンドを買って、市場全体の値動きにまるごと乗る投資方法です。この記事では、インデックス投資の基本と、アクティブ投資とのちがい、代表的なファンドの中身を、2026年10月時点の公式データで整理します。
この記事について
- 2026年3月に書いた同じテーマの記事を、最新の公式データに合わせて書き直しました(確認日:2026年10月13日)
- オルカンの純資産総額「4兆円超」は約13.9兆円(2026年10月2日時点)に、全世界株式の指数(MSCI ACWI)の「約50カ国・約3,000銘柄」は47カ国・2,414銘柄(2026年9月30日時点)に直しました
- SBI・V・全米株式の信託報酬「約0.06%」は、投資先ETFの経費を含めた実質 年0.0938%程度に直しました
- 「長期では8〜9割のアクティブファンドがインデックスに負ける」「S&P500は過去40年で年7〜10%」という記述は、出典を示せないため削除しました
インデックス(株価指数)とは
インデックスは、株式市場全体や、あるグループの株の値動きを1つの数字で表したものです。代表的なものを挙げます。
- S&P500:米国の代表的な大型株 約500社で構成される指数
- MSCI ACWI(全世界株式):先進国23カ国・新興国24カ国の計47カ国、2,414銘柄で構成(2026年9月30日時点・MSCIファクトシート)
- 日経平均株価:日本を代表する225銘柄で計算される指数
- TOPIX(東証株価指数):東京証券取引所に上場する日本株を幅広く対象にした指数
インデックス投資では、これらの指数に連動することを目指すインデックスファンド(投資信託やETF)を買います。ファンドマネージャーが銘柄を選ぶのではなく、指数に合わせて機械的に運用するので、運用の手数料(信託報酬)が低めに抑えられているものが多いのが特徴です。
インデックス投資とアクティブ投資のちがい
| 比較項目 | インデックス投資 | アクティブ投資 |
|---|---|---|
| 目指すもの | 指数と同じ値動き | 指数を上回る成績 |
| 銘柄の選び方 | 指数のルールどおり機械的に | ファンドマネージャーが判断 |
| 信託報酬 | 低めのものが多い | インデックスファンドより高めのものが多い |
| 成績のばらつき | 同じ指数のファンドなら似た成績 | ファンドによって大きく違う |
| 選ぶときに見ること | 連動する指数・信託報酬・純資産 | 運用方針・過去の実績・コスト |
アクティブファンドの中にも、指数を上回る成績のものはあります。ただ、どのファンドが将来も上回り続けるかを前もって見分けるのは難しく、そのうえ信託報酬が高めなことが多い。私はこの2点から、初心者の自分にはインデックス投資が合っていると考えています。
インデックス投資のメリット・デメリット
メリット
- コストが低め:信託報酬が年0.1%を下回るファンドもある
- 1本で分散できる:数百〜数千の銘柄にまとめて投資できる
- 中身が分かりやすい:何に投資しているかは、連動する指数を見れば分かる
- 判断が少ない:銘柄選びや売り買いのタイミングに悩む場面が減る
デメリット・注意点
- 指数を上回ることはない:成績はほぼ指数どおり(コストの分だけ下回る)
- 市場全体が下がれば、一緒に下がる:暴落のときは大きく値下がりする
- 短期の値上がりを狙う方法ではない:長期で持つことを前提にした投資
- 為替の影響:海外の指数に連動するファンドは、円高になると円での評価額が下がることがある
代表的なインデックスファンド(2026年10月時点)
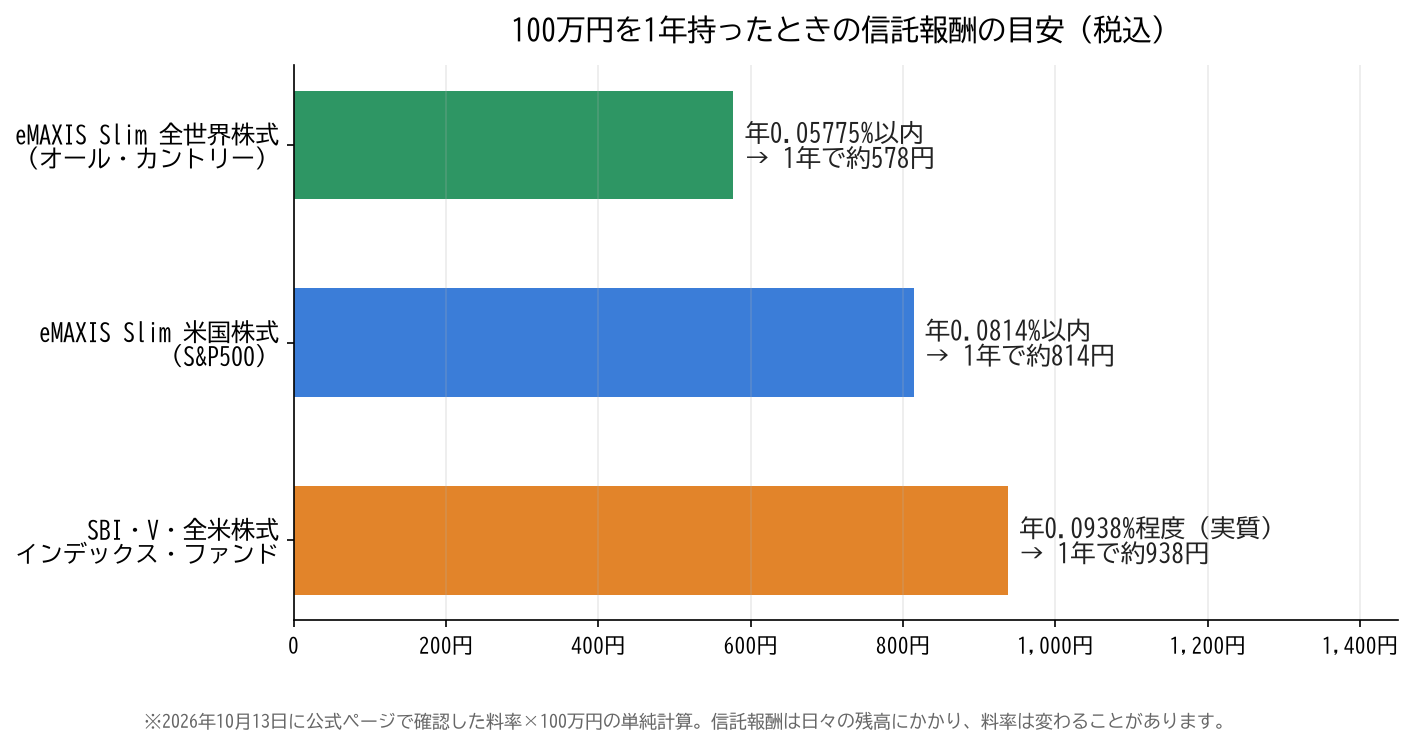
ファンドを選ぶときは、①連動する指数、②信託報酬、③純資産総額(ファンドの規模)を確認するのが基本です。ここでは、私が今回公式の数字を確認できた3本を載せます。
| ファンド名 | 連動する指数 | 信託報酬(税込・年率) |
|---|---|---|
| eMAXIS Slim 全世界株式(オール・カントリー) | MSCI ACWI | 0.05775%以内 |
| eMAXIS Slim 米国株式(S&P500) | S&P500 | 0.0814%以内 |
| SBI・V・全米株式インデックス・ファンド | CRSP USトータル・マーケット | 0.0938%程度(投資先ETFの経費を含む実質) |
※信託報酬は変わることがあります。購入前に各運用会社・販売会社のページで最新の数字を確認してください。
eMAXIS Slimシリーズとは
三菱UFJアセットマネジメントが運用するインデックスファンドのシリーズです。「オルカン」の愛称で知られる全世界株式(オール・カントリー)は、純資産総額が約13.9兆円(2026年10月2日時点・マネックス証券のファンドページ)、米国株式(S&P500)は約13.3兆円(2026年10月13日基準・三菱UFJ銀行のファンドページ)と、どちらも非常に大きなファンドです。
なお、オルカンの元になっているMSCI ACWIでも、米国の比率は約64%あります(2026年9月30日時点)。全世界株式でも、中身の半分以上は米国株です。2本のちがいは「S&P500とオルカンの2択」でくわしく比べています。
インデックス投資の始め方
- 証券口座とNISA口座を開く:ネット証券ならスマホで申し込める(「SBI証券の口座開設の流れ」)
- NISAのつみたて投資枠を使う:利益にかかる20.315%の税金がゼロになる
- どの指数のファンドにするか決める:本数を増やしすぎず、中身が分かる範囲で
- 毎月の積立額を決める:生活費や急な出費に備えるお金を残したうえで、無理のない金額に
- 自動積立を設定する:あとは毎月自動で買い付けが続く
始める前に知っておきたいこと
- 元本保証ではなく、短い期間では大きく値下がりすることもある
- 本数を増やしても、中身が似ていれば分散にはならない(全世界株式・先進国株式・S&P500は、どれも米国の大企業が上位に入る)
- 下がったときに積立を続けるかどうかは、自分で決めること。私は続けるつもりですが、それで必ず報われるとは限りません
私のインデックス投資
私は2023年に旧つみたてNISAで、5本の投資信託に各8万円ずつ、計40万円を積み立てました(S&P500・全世界株式・全世界除く日本・先進国・米国株の別ファンド)。今振り返ると、5本とも米国株の比率が高く、中身はかなり重なっていました。
新NISAでは2026年2〜3月に約10本を試したあと、2026年4月からはeMAXIS Slim 米国株式(S&P500)1本に絞って、クレカ積立で毎月買っています。
一方で正直に書くと、2026年10月1日時点のSBI証券の評価額は約55%が個別株で、インデックス中心とは言えない状態です。個別株の比率が高すぎるので、積立を続けながら整えていくつもりです。インデックスを中心にして、個別株を少なめにする考え方は「コア・サテライト戦略」で書いています。
📝 まとめ
- インデックス投資は、株価指数に連動するファンドを買って市場全体に乗る方法
- アクティブ投資より信託報酬が低めのものが多く、判断も少ない。そのかわり指数を上回ることはない
- MSCI ACWIは47カ国・2,414銘柄(米国約64%)。オルカンの純資産は約13.9兆円(2026年10月2日時点)
- 信託報酬はオルカン0.05775%以内、S&P500 0.0814%以内、SBI・V・全米は実質0.0938%程度
- 本数を増やすより、中身を理解した少ない本数で長く積み立てるのが、私には合っている
参考:MSCI ACWI Index ファクトシート(2026年9月30日時点)、マネックス証券・三菱UFJ銀行のファンドページ、SBIアセットマネジメント、金融庁 NISA特設ウェブサイト「つみたて投資枠対象商品」
⚠️ 免責事項・投資に関するご注意
本記事はインデックス投資の仕組みと筆者個人の投資の記録をまとめたもので、特定のファンドや金融商品への投資を勧めるものではありません。信託報酬・純資産総額・指数の構成は2026年10月13日までに確認した公式情報で、今後変わることがあります。投資には元本割れを含む損失のリスクがあります。最新情報は各運用会社・金融機関の公式サイトでご確認のうえ、最終的な投資判断はご自身の責任でお願いします。