2026年3月、会社の企業型DC(確定拠出年金)は続けたまま、iDeCoを別に始めました。最初の引き落としは3月26日で3万円。設定した毎月の掛金は1万円なので、「あれ、多い?」と思った金額でした。この記事では、家計簿アプリに残っている引き落としの記録をもとに、iDeCoを始めて最初の数か月に起きたことをまとめます。
この記事について
- 2026年3月に書いた同じテーマの記事を、実際の引き落とし記録に合わせて書き直しました
- 以前の版には「月2万円」「初月は約2.3万円」「住民税が減った」など、記録と合わない内容が載っていました。お詫びして訂正します
- 数字の出どころ:家計簿アプリ(マネーフォワード)に記録された国民年金基金連合会の引き落とし(2026年3月〜)
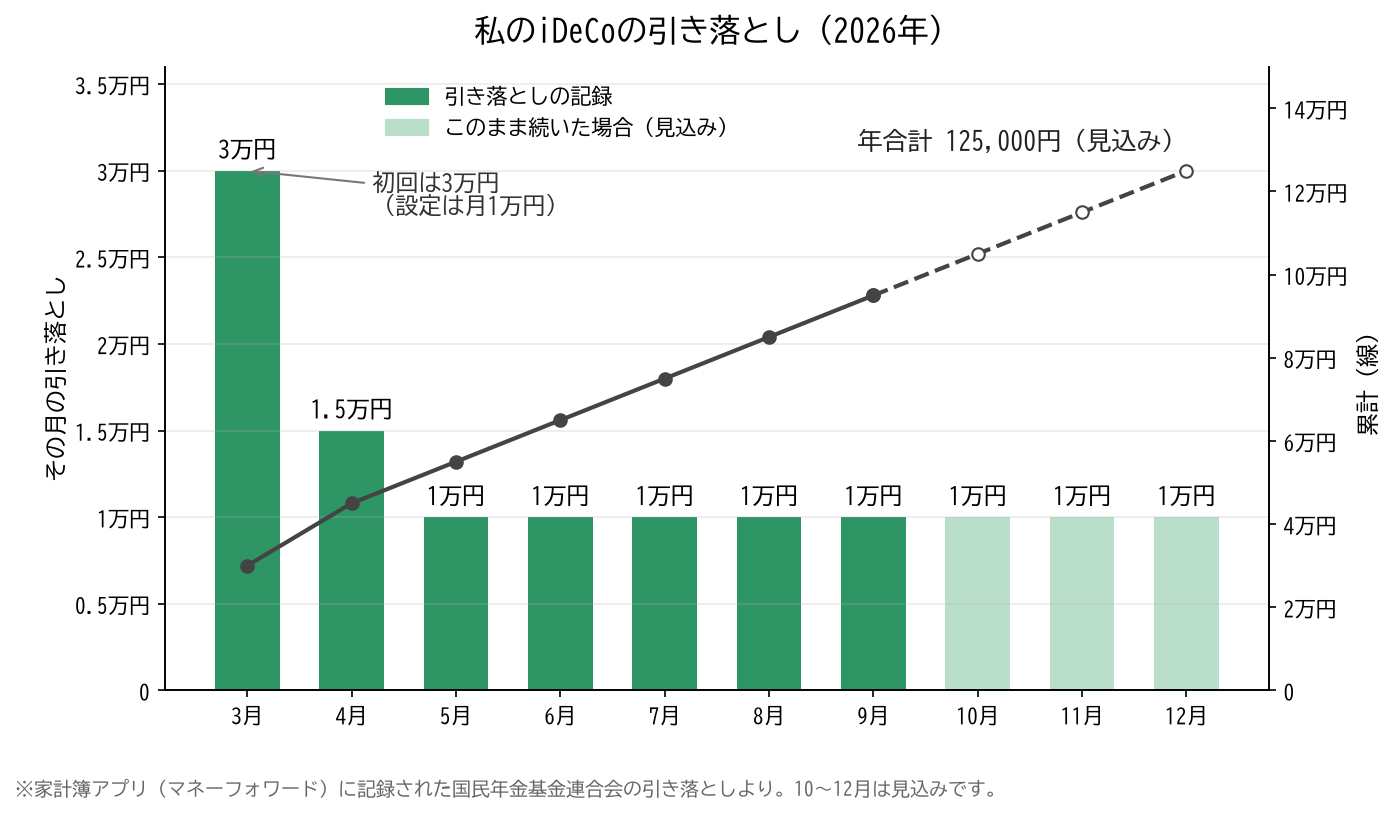
先に結論:引き落としは「3万円→1万5千円→1万円」
私のiDeCoの引き落とし(2026年)
- 3月26日:30,000円(初回)
- 4月:15,000円
- 5月以降:毎月10,000円
このまま年末まで続くと、2026年に払う掛金は合計125,000円になる計算です。
初回が3万円だったのは、手数料のせい?
以前の記事では「初回は加入時手数料が上乗せされるから多くなる」と書いていました。ところが、あらためて公式の手数料を確認すると、この説明では合いませんでした。
iDeCoの主な手数料(どの金融機関でも共通の部分)
- 加入時:2,829円(国民年金基金連合会・初回のみ)
- 掛金を払うたび:105円(国民年金基金連合会)
- 毎月:66円(事務委託先金融機関=信託銀行)
- このほか、運営管理機関(証券会社など)の手数料がかかる場合があります(0円の金融機関もあります)
これらの手数料は、基本的に掛金の中から差し引かれます。つまり、引き落とし額が手数料のぶん増えるのではなく、運用に回るお金が手数料のぶん少なくなる仕組みです。
それに、加入時の手数料は2,829円です。月1万円の掛金に対して、初回が2万円も多かった理由にはなりません。
初回が3万円、2回目が1万5千円になった内訳は、手元の引き落とし記録だけでは確認できませんでした。確認できないことを推測で書くのはやめて、分かったら追記します。同じように「思っていた金額と違う」と感じた方は、iDeCoの加入者サイトや、国民年金基金連合会から届く書類で、掛金がいつの月の分として扱われているかを確認してみてください。
企業型DCを続けたまま、iDeCoも使っている
私の勤め先には企業型DCがあり、それは今も続けています。iDeCoは、それとは別に自分の銀行口座から毎月引き落とされる形で拠出しています。
企業型DCに入っている会社員でも、一定の条件のもとでiDeCoに加入できます。ただし、iDeCoで出せる上限額は、勤め先の制度や会社が出している掛金によって変わります。また、上限額は2026年12月から見直される予定です。自分の上限額は、勤め先の制度と厚生労働省・iDeCo公式サイトの最新情報で確認するのが確実です。
節税は「これから」。年末調整の前なので、まだ実感はない
iDeCoの掛金は、全額が所得控除(小規模企業共済等掛金控除)の対象になります。所得税と住民税の計算のもとになる所得から差し引かれるので、そのぶん税金が軽くなる仕組みです。
ただし、私のように自分の口座から引き落とされる形で払っている会社員は、国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」を、年末調整のときに勤め先へ出す必要があります(出し忘れた場合は確定申告で控除を受けます)。
この記事を書き直している2026年10月の時点では、まだ年末調整の前です。実際にどれだけ税金が軽くなったかは、まだ確認できていません。以前の版に書いた「住民税が減った」という話は、時期的にありえない内容だったので削除しました。
参考:節税額のざっくりした計算(一般的な例)
所得控除で軽くなる税金は、おおよそ「掛金 ×(所得税率+住民税率10%)」です。たとえば所得税率10%の人が年12万円を掛けた場合、所得税1万2千円+住民税1万2千円で、約2万4千円が目安になります(復興特別所得税などは考慮していません)。実際の金額は、その人の所得や他の控除によって変わります。
「S&P500一点突破」について
以前の版では、タイトルに「S&P500一点突破」と書き、iDeCoで選んだ商品の話をしていました。ただ、この部分は記録で確認できていないので、この記事では書かないことにしました。
記録で確認できている「S&P500に絞った」話は、新NISAのほうです。2026年2〜3月は金のファンドを含む約10本をいろいろ買っていましたが、4月8日以降はS&P500のインデックスファンド1本に絞って、クレジットカード積立で毎月買っています。
S&P500は米国の大型株約500社に分散されていますが、国としては米国1か国に集中しています。為替(円高)の影響も受けます。こうした偏りがあることも含めて、新NISAは今この1本で積み立てています。
iDeCoを始めて、気をつけたいと思ったこと
① 原則60歳まで引き出せない
iDeCoのお金は、原則として60歳になるまで引き出せません。生活費や急な出費には使えないので、掛金は「60歳まで使えなくても生活が回る金額」にしておく必要があります。
② 引き落とし額は、自分の記録で確かめる
今回のように、思っていた金額と違う引き落としがあっても、毎月の家計簿を見ていなければ気づきません。金額を記録しておくと、あとから「何が起きたのか」を確かめられます。
③ 節税の効果は、年末調整の後で確かめる
節税はiDeCoの大きなメリットですが、効果が数字で見えるのは年末調整(または確定申告)の後です。それまでは「節税できた」とは書かないことにしています。
📝 まとめ
- 2026年3月、企業型DCは続けたままiDeCoを開始。引き落としは3万円→1万5千円→以降は毎月1万円
- iDeCoの手数料(加入時2,829円など)は基本的に掛金から差し引かれるので、初回3万円の理由にはならない。内訳は記録だけでは確認できていない
- 節税の効果はまだ年末調整の前で、確認できていない
- S&P500に絞ったのは新NISAのほう(2026年4月8日以降)
関連記事:このブログを書いている人(投資の年表)
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の体験と、2026年10月時点で確認した公開情報をもとにしたもので、特定の金融商品・サービスへの投資を勧めるものではありません。iDeCoの加入条件・拠出限度額・手数料・税制は改正されることがあります。最新の情報は厚生労働省やiDeCo公式サイト、各金融機関でご確認ください。投資には元本割れを含む損失のリスクがあります。最終的な判断はご自身の責任でお願いします。
コメント