2026年2月、初めての個別株として買った高配当株のひとつが、買った値段から約4割下がりました。そこから約1か月、買い直しと売却を繰り返して、売却で確定した損は合計−49,000円。この記事では、SBI証券の取引履歴と実現損益の数字をそのまま使って、この「高配当株A」で何が起きたのかを振り返ります。
この記事について
- 2026年3月に書いた同じテーマの記事を、その後の取引も含めて、実際の数字で書き直しました
- 以前の版には、実際の記録と合わない内容(その時点では受け取っていない配当の話など)が載っていました。お詫びして訂正します
- 数字の出どころ:SBI証券「取引履歴」(2026年1月〜7月)「実現損益」(2026年1月1日〜10月7日・税引前)「配当金履歴」(税引後)「保有証券」(2026年10月1日時点)
- 銘柄名と株数は伏せて「高配当株A」と書きます(金額と割合だけ載せます)
先に結論:半年たって、約4万2千円のマイナス
高配当株Aで起きたこと(2026年)
- 2月16日:初めての個別株として購入(特定口座)
- 3月30日:買った値段から約42%下の水準に
- 3月30日〜4月23日:買い直し5回・売却5回。売却で確定した損益は合計 −49,000円
- 6月29日:配当 +4,483円(税引後)
- 10月1日時点:手元に残っている分は +2,700円の含み益
合計すると 約−41,800円。※売却の損は税引前、配当は税引後なので、ざっくりの目安です。
買ってから約6週間で、約4割下がった
高配当株Aを買ったのは2026年2月16日です。同じ日に、もうひとつの高配当株(高配当株B)も買っていて、これが私の個別株デビューでした。
それから約6週間後の3月30日には、株価は買った値段から約42%下がっていました。100万円で買っていたら、58万円ほどになっている計算です。
下落の理由については、確かめていないことを推測で書くのはやめておきます。ここでは「買ってから約6週間で約4割下がった」という事実だけを残します。
一般論:配当利回りが「高く見える」しくみ
配当利回り=1年間の配当金÷株価 です。配当予想が同じでも、株価が下がると利回りは上がって見えます。
- 株価1,000円・配当40円 → 利回り4.0%
- 株価600円・配当40円 → 利回り6.7%
利回りが高いときは、「株価が下がっている理由」や「配当を続けられるか(減配のおそれ)」もあわせて確認する必要がある、と言われるのはこのためです。
3月末から4月:買い直しと売却を5回ずつ
3月30日から4月23日までの約1か月で、高配当株Aを5回買い直し、5回売りました。売るたびに確定した損益は、次のとおりです(実現損益の画面より・税引前)。
売却ごとの損益
- 3月30日:−27,300円
- 3月31日:−14,300円
- 4月2日:−7,800円
- 4月7日:−3,600円
- 4月23日:+4,000円
- 合計:−49,000円
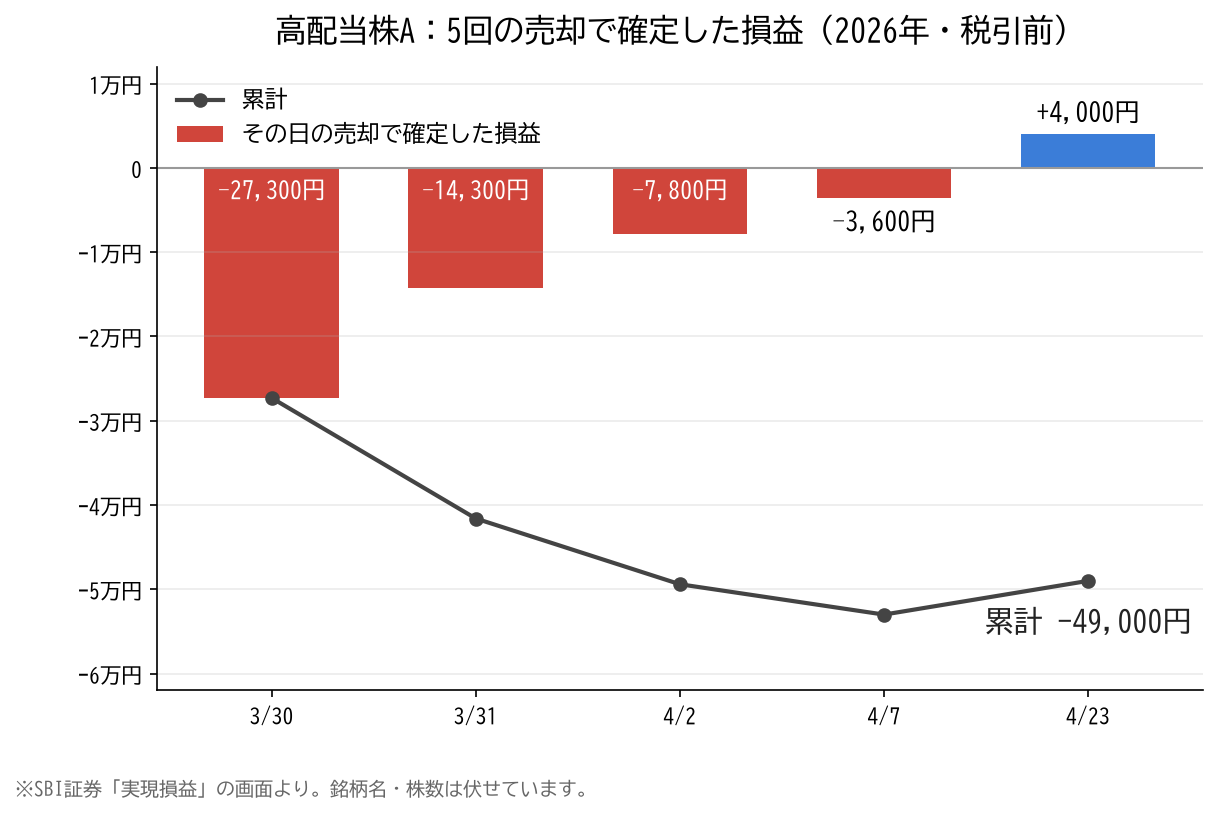
5回のうち4回が損、最後の1回だけが小さな利益でした。数字だけ見ると「売買するたびに損をしていた」ように見えます。ところが、取引履歴を並べて計算し直してみると、少し違う姿が見えてきました。
計算し直して分かった「−49,000円」の正体
売却の損益は、平均取得単価をもとに計算されます。同じ銘柄を何回かに分けて買うと、税金の計算上の取得価額は、それまでに買った分を平均した値段になります(所得税法施行令の「総平均法に準ずる方法」)。
高配当株Aでは、最初に高い値段で買った分が平均の中に残ったまま、売買を繰り返していました。そのため、売るたびに「最初に買った分の値下がり」が少しずつ確定していった、というのが実態に近い説明です。
「何もせずに持ち続けていたら」と比べると
- 最初に買った分をそのまま持っていた場合:10月1日時点で約−55,400円の含み損(配当は同じ4,483円で、合計 約−50,900円)
- 実際の結果:売却損−49,000円+含み益2,700円+配当4,483円=約−41,800円
差は約9千円。手数料はかかっていないので、5回の買い直しと売却そのものは、差し引きで約9千円のプラスでした。
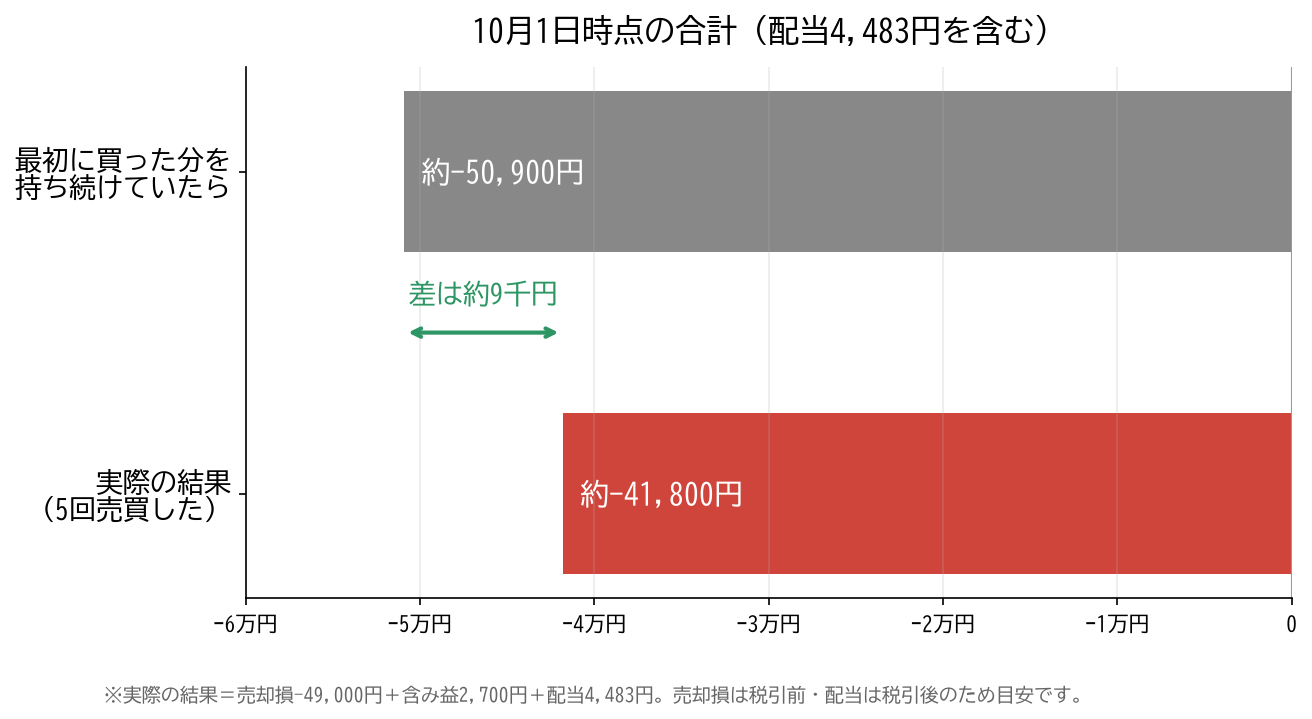
つまり、高配当株Aの損のほとんどは、売買の繰り返しではなく、最初に買った値段から約4割下がったことによるものでした。
ただし、これは結果論です。買い直した値段は回を追うごとに下がっていて、4月23日に少し戻るまでは、下がり続ける株を買い直していた形になります。もしあのまま下がり続けていたら、売買の分だけ損が広がっていた可能性もあります。「売買したから助かった」とは考えていません。
なお、2つの高配当株をまとめて振り返った半年後の答え合わせ記事では「下がったところで買い直す動きが損の大部分」と書きましたが、高配当株Aについては、上の計算のとおり、損の大部分は最初の下落によるものでした。
今:手元の分は小さな含み益、配当も受け取った
4月23日の売却のあと、手元には最後に買い直した分が残っています。10月1日時点の保有画面では+2,700円の含み益です。6月29日には、配当を4,483円(税引後)受け取りました。
保有画面だけを見ると「プラスに戻った」ように見えます。でも、それは今持っている分だけの話です。売却で確定した損と配当を足すと、高配当株Aはまだ約4万2千円のマイナスです。
数字から分かった3つのこと
① 損のほとんどは「最初に買った値段」で決まっていた
あとから売買を繰り返しても、最初の約4割の下落は取り戻せませんでした。個別株では「いつ、いくらで買うか」という最初の判断がいちばん重い、というのが数字から分かったことです。利回りが高いときほど、上の一般論のように「なぜこの利回りなのか」を確かめてから買うべきだったと考えています。
② 実現損益の数字だけでは、何が起きたか分からない
「−49,000円」という数字は、売買で失った金額ではなく、最初の値下がりが分けて確定した金額でした。取引履歴と並べて見ないと、判断を間違えるところでした。
③ 成績は「実現損益+含み損益+配当」で見る
保有画面のプラス、実現損益のマイナス、配当のプラス。どれか1つだけを見ると、印象がまったく変わります。3つを足して初めて、本当の成績が分かりました。
今の投資方針
2026年4月8日以降、新NISAで新しく買うのはS&P500のインデックスファンド1本にしています。毎月自動で積み立てるので、「下がったら買う?売る?」を自分で判断する場面がありません。高配当株Aを含む個別株はすべて特定口座で持っていて、記録を取りながら続けています。
もうひとつの高配当株Bの話は、こちらにまとめています。
📝 まとめ
- 2026年2月16日に買った高配当株Aは、約6週間で買値から約42%下落
- 3月末〜4月に買い直し・売却を5回ずつ行い、売却損は合計−49,000円
- 計算し直すと、売買そのものは差し引き約9千円のプラス。損のほとんどは最初の下落だった(ただし結果論)
- 10月時点で、含み益+2,700円・配当+4,483円を足しても約−41,800円
- 成績は「実現損益+含み損益+配当」を合わせて見る
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の取引記録と感想であり、特定の銘柄や金融商品への投資を勧めるものではありません。記載の損益は記事内に示した時点のもので、現在の数値とは異なります。投資には元本割れを含む損失のリスクがあります。取得単価や税金の計算方法は口座の種類や証券会社によって異なる場合があります。最終的な投資判断はご自身の責任でお願いします。
コメント