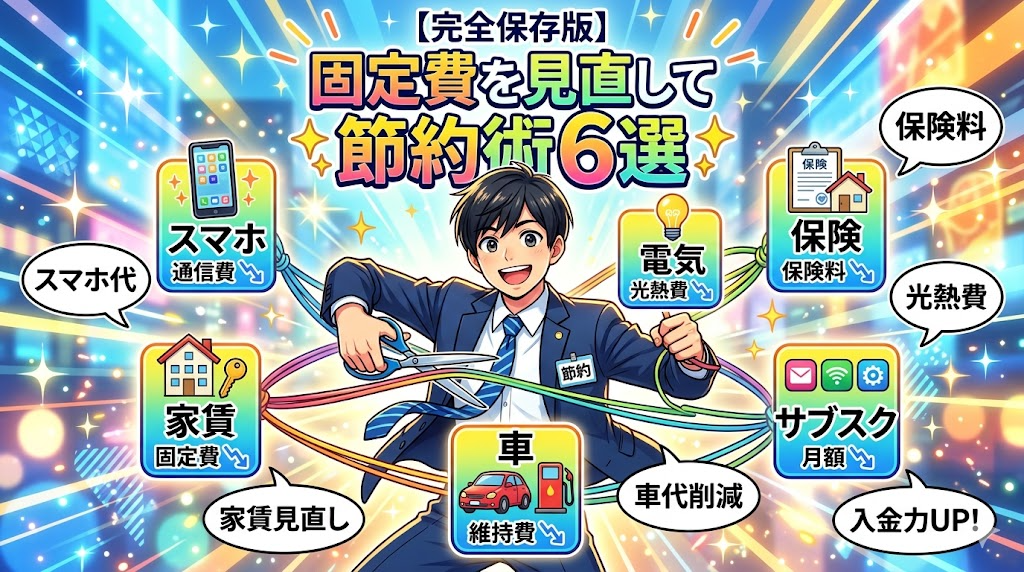
新NISAの積立額を増やしたいとき、まず手をつけやすいのが毎月決まって出ていく「固定費」の見直しです。固定費は一度見直すと、その効果が毎月続きます。この記事では、見直しで浮いたお金を毎月の積立額(入金力)に回すことを目的に、6つの見直しポイントを2026年10月時点の公式情報で整理しました。
この記事について
- 2026年4月に書いた記事を、2026年10月13日時点の情報で書き直しました
- ahamoの料金を「20GBで月2,970円」と書いていましたが、現在は30GBで月2,970円です(2026年12月1日から料金プランが改定される予定です)
- 医療費控除の条件を「10万円を超えた場合」とだけ書いていましたが、正しくは「10万円」または「総所得金額等の5%」(総所得金額等が200万円未満の人)です
- 以前の記事の「私が削減した固定費」の金額は、記録で確かめられなかったため削除しました。各項目の「月○円削減」という目安も、根拠のないものは削っています
なぜ固定費から見直すのか
食費や外食などの「変動費」は、毎日の我慢が必要で続きにくいことがあります。一方、通信費・保険料・サブスクなどの「固定費」は、一度手続きをすれば、あとは何もしなくても毎月の支出が下がった状態が続きます。積立のように「仕組みで続ける」ことと相性がよいのが固定費の見直しだと考えています。
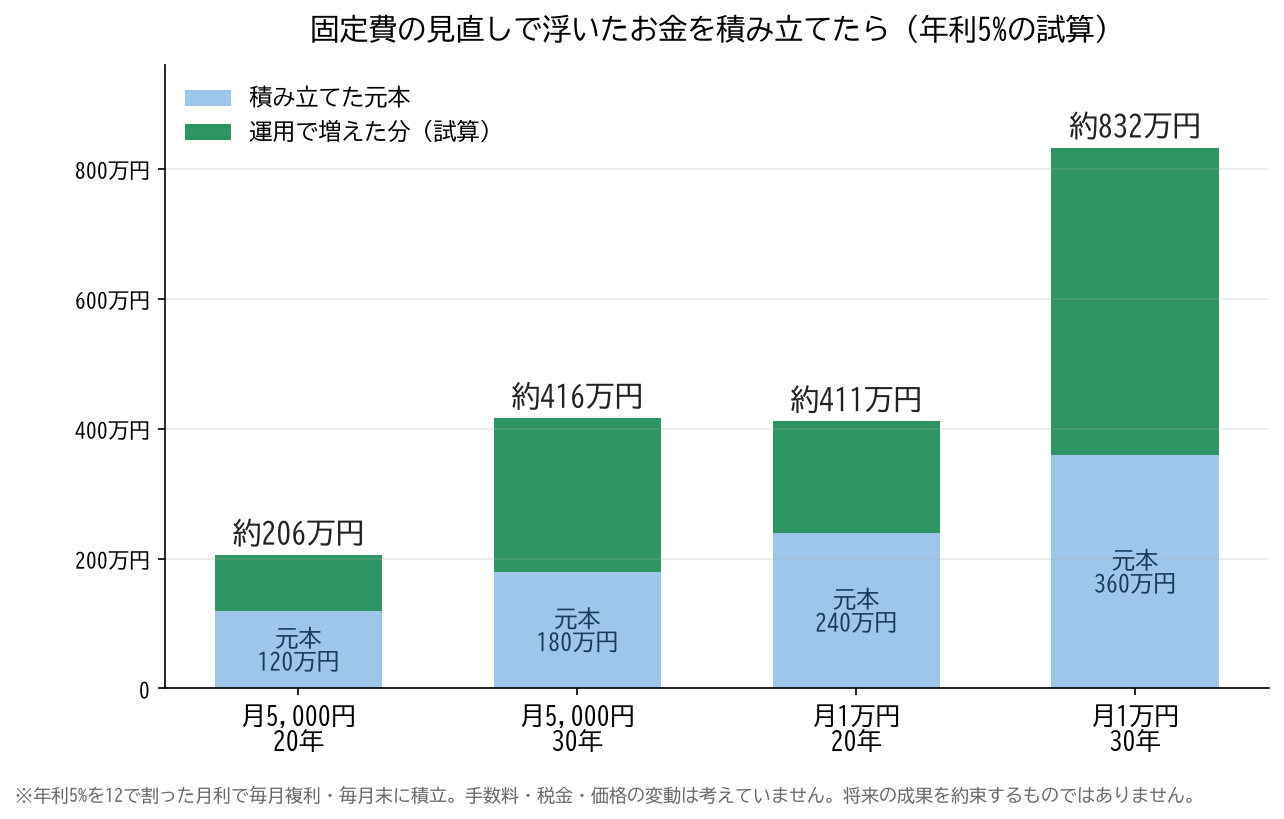
浮いたお金を積み立てると、いくらになるか
| 毎月の積立額 | 20年後の試算額(元本) | 30年後の試算額(元本) |
|---|---|---|
| 月5,000円 | 約206万円(120万円) | 約416万円(180万円) |
| 月1万円 | 約411万円(240万円) | 約832万円(360万円) |
※年利5%を12で割った月利で毎月複利、毎月末に積み立てた場合の概算です。手数料・税金・価格の変動は考えていません。実際の運用成果を約束するものではありません。
① スマホの料金プランを見直す
大手キャリアの通常プランを長く使っている場合は、各社の「オンライン専用プラン」や「サブブランド」「格安SIM(MVNO)」に変えると、月々の料金が下がることがあります。
例:ahamo(NTTドコモのオンライン専用プラン)
- 基本料金:30GBで月2,970円(税込)
- 大盛りオプション(月1,980円)を付けると合計110GB
- 公式サイトによると、2026年12月1日から料金プランが改定され、40GB・月3,135円(税込)から容量に応じた段階制になる予定です(大盛りオプションは2026年11月30日で終了予定)
スマホの料金プランは改定が多い分野です。乗り換え前に、自分が毎月どれくらいデータを使っているかを確認し、各社の公式サイトで最新の料金を比べてください。キャリアメールの扱い、端末の対応、家族割やセット割が外れることも確認ポイントです。
② 自宅のインターネット回線を見直す
- スマホを乗り換えると、スマホと光回線のセット割が外れることがあるため、合計額で比べる
- 長く同じ契約のままなら、今のプランが現在の料金体系と比べて割高になっていないか確認する
- 解約金や工事費の残りがある場合は、それも含めて得になるかを計算する
③ サブスクを整理する
動画・音楽・アプリ・ジムなど、月額サービスは1つ1つは少額でも、重なると大きな金額になります。
見直しのやり方
- クレジットカードや銀行口座の明細をさかのぼって、定期的な引落しを全部書き出す
- この1か月で使ったかどうかで「残す・やめる」を決める
- 無料体験のまま忘れているもの、内容が重なっているものがないか確認する
④ 保険を見直す
保険は、毎月の金額が大きくなりやすい固定費です。ただし、必要な保障は人によって違うので、「減らせばよい」ではなく「今の自分に合っているか」で確認します。
- まず公的な保障(健康保険の高額療養費制度、遺族年金など)や勤務先の制度を確認する
- 独身で扶養する家族がいない場合、大きな死亡保障が本当に必要かを考える
- 医療保険・がん保険などの特約が重なっていないか確認する
- 貯蓄型の保険は、途中で解約すると払った額より少なく戻ることがあるため、解約の前に返戻金を確認する
保険の相談窓口を使う場合は、その窓口がどこから手数料を受け取っているかも意識しておくと、提案を冷静に比べやすいと考えています。
⑤ 電気・ガスの契約を見直す
電気は2016年4月、都市ガスは2017年4月に小売が全面自由化され、契約する会社を選べるようになりました。
- 電気とガスをまとめたセット契約の割引を確認する
- 電気の契約アンペア(基本料金)が使い方に比べて大きすぎないか確認する
- 乗り換え先の解約手数料や、料金の変わり方(市場価格に連動するプランかどうか)を確認する
⑥ 税金の制度を使う(医療費控除・ふるさと納税・iDeCo)
制度を正しく使うと、所得税・住民税の負担が下がり、そのぶん手取りが増えます。
医療費控除
控除額の計算(国税庁)
(1年間に支払った医療費 − 保険金などで補てんされる金額)− 10万円
- その年の総所得金額等が200万円未満の人は、10万円ではなく「総所得金額等の5%」を差し引く
- 控除額の上限は200万円
- 本人だけでなく、生計を一にする配偶者や親族のために払った医療費も合計できる
- 確定申告が必要
ふるさと納税
応援したい自治体に寄附をすると、自己負担2,000円を除いた額が、上限の範囲内で所得税・住民税から差し引かれる制度です。上限額は収入や家族構成で変わります。確定申告をしない会社員などは、寄附先が5自治体以内なら「ワンストップ特例」を使えます。
iDeCo(個人型確定拠出年金)
iDeCoの掛金は、全額が「小規模企業共済等掛金控除」として所得から差し引かれます。たとえば月1万円(年12万円)を拠出し、所得税10%・住民税10%の人なら、税負担は年約2万4,000円下がる計算です(復興特別所得税は含めていません)。ただし、iDeCoのお金は原則60歳まで引き出せないため、生活に必要なお金まで回さないことが大切です。
私も2026年3月からiDeCoを始め、今は月1万円を拠出しています。会社の企業型DCは続けたまま、iDeCoを別に拠出する形です。
浮いたお金を「確実に」積立へ回すコツ
固定費を下げても、浮いたお金が普段の生活費に混ざると、いつの間にか使ってしまいがちです。見直しをしたら、その月のうちに積立額を同じだけ増やすと決めておくのがおすすめです。考え方は「四分の一天引き貯金法」の先取りと同じです。収入を増やす側の考え方は「入金力を高める3つの方法」にまとめています。
📝 まとめ
- 固定費は一度見直すと効果が続くので、積立の「仕組み化」と相性がよい
- スマホ:ahamoは30GB・月2,970円(2026年12月1日から料金改定予定)。料金は各社の公式サイトで最新を確認
- 保険は「減らす」より「今の自分に合っているか」。公的保障を先に確認する
- 医療費控除は「10万円」または「総所得金額等の5%(200万円未満の人)」を超えた部分が対象
- iDeCoの掛金は全額所得控除。ただし原則60歳まで引き出せない
- 浮いたお金は、その月のうちに積立額へ上乗せすると生活費に吸い込まれにくい
参考:ahamo公式サイト「料金プラン」/国税庁 タックスアンサーNo.1120「医療費を支払ったとき(医療費控除)」/総務省 ふるさと納税ポータルサイト/厚生労働省 iDeCoの概要/J-FLEC(金融経済教育推進機構)※金融広報中央委員会の事業は2024年8月にJ-FLECへ引き継がれました
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月13日時点で各社・各機関の公式サイトに掲載されていた情報をもとに、筆者が整理したものです。特定の金融商品・通信サービス・保険への加入や乗り換えを勧めるものではありません。料金・税制などは変更されることがあり、個人の状況によって効果は異なります。記事内の試算は一定の利回りを仮定した計算で、将来の運用成果を約束するものではありません。投資には元本割れを含む損失のリスクがあります。最新情報は各社・各機関の公式サイトでご確認のうえ、最終的な判断はご自身の責任でお願いします。