「複利がすごい」とよく聞くけれど、実際にどれくらい違うのか。この記事では、複利と単利のちがいを、計算の前提をはっきりさせたうえで数字で確かめます。あわせて、複利を活かすための考え方と、借金で複利が逆に働く怖さも整理します。
この記事について
- 2026年3月に書いた同じテーマの記事を、計算と表現を見直して書き直しました(確認日:2026年10月13日)
- 以前の記事では、タイトルと冒頭で「アインシュタインが複利を絶賛した」という話を使っていましたが、本人が言ったという確かな出典が確認できないため削除しました
- 「今の3万円は30年後の数十万円を生み出す」と書いていた部分は、年率5%で計算すると約13万円(約4.32倍)でした。お詫びして訂正します
- 試算表の数字も、同じ計算方法でそろえて計算し直しています
単利と複利のちがい
単利:元本にだけ利息がつく
単利は、最初に預けた(投資した)元本にだけ利息がつく方法です。
例:100万円を年5%の単利で運用すると、毎年の利息はずっと5万円。10年後は100万円+5万円×10年=150万円です。
複利:利息にも利息がつく
複利は、ついた利息を元本に足して、次はその合計に利息がつく方法です。
- 1年目:100万円 → 105万円
- 2年目:105万円 → 110万2,500円(増えた分は5万2,500円)
- 10年後:約162万8,895円
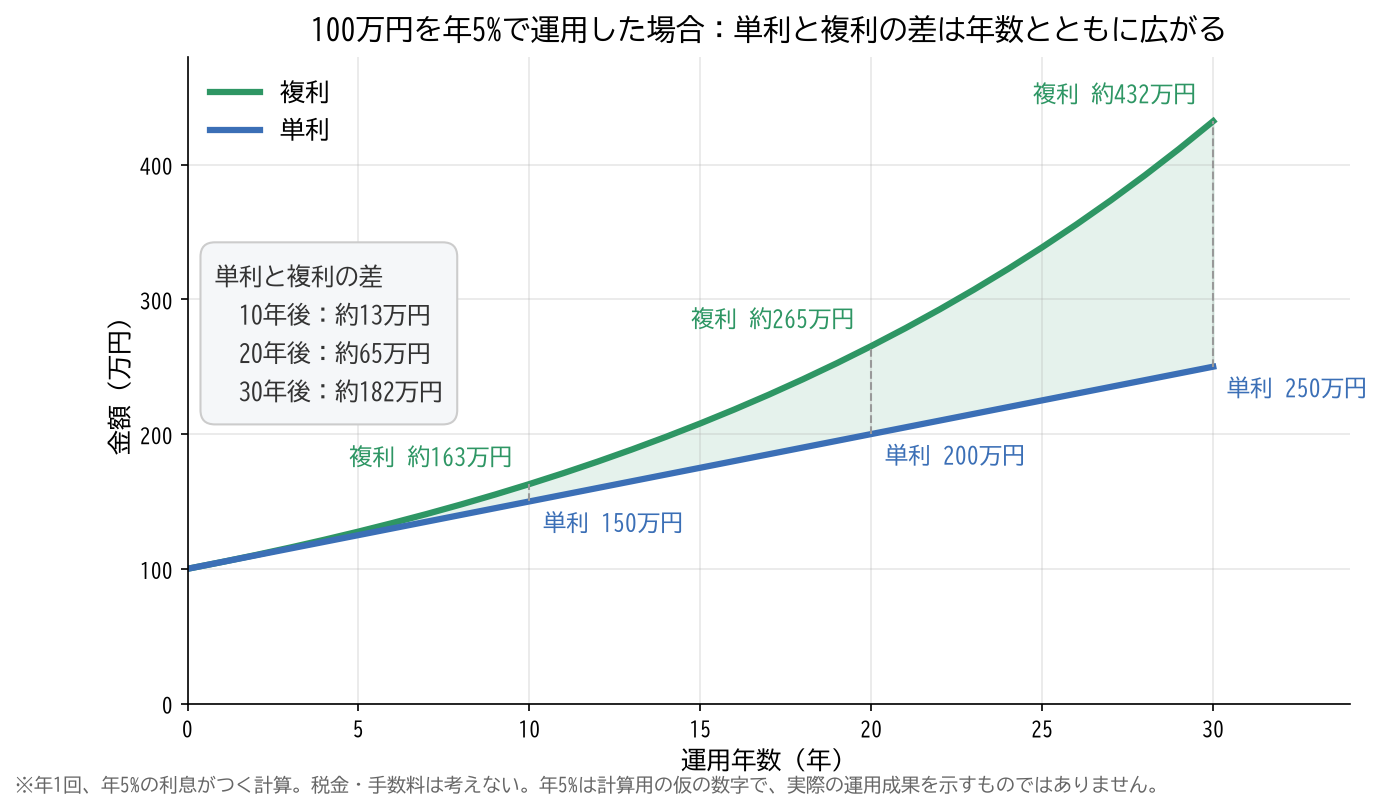
100万円を年5%で運用した場合(単利 vs 複利)
- 10年後:単利 150万円/複利 約163万円(差 約13万円)
- 20年後:単利 200万円/複利 約265万円(差 約65万円)
- 30年後:単利 250万円/複利 約432万円(差 約182万円)
前提:年1回、年5%の利息がつく計算。税金・手数料は考えない。年5%は計算用の仮の数字です。
最初の10年では差は約13万円ですが、30年では約182万円まで開きます。差が開くスピードが、年数がたつほど速くなるのが複利の特徴です。
複利でいちばん効くのは「時間」
同じ年5%でも、30年たつと元本は約4.32倍になります(1.05の30乗)。今の3万円を一度だけ投資して30年置いておくと、年5%なら約13万円になる計算です。
始めるのが1年遅れると?(月3万円・年率5%)
前提:毎月末に3万円を積立/年率5%を12で割った月利で複利計算/税金・手数料は考えない
- 30年積み立てた場合:元本1,080万円 → 約2,497万円
- 29年積み立てた場合:元本1,044万円 → 約2,340万円
- 差:約157万円(うち36万円は元本の差、残りの約121万円は運用期間の差)
※以前の記事の「差 約138万円」は計算の誤りでした。仮の利回りによる計算で、将来の成果を示すものではありません。
72の法則:お金が2倍になる年数の目安
「72 ÷ 年利率(%)= お金が2倍になるまでのおおよその年数」という目安があります。
- 年1%:72÷1=約72年
- 年5%:72÷5=約14.4年(実際に計算すると約14.2年)
- 年7%:72÷7=約10.3年
あくまで暗算用の近似です。逆に「20年で2倍にしたい」なら、72÷20=年3.6%が目安になります(正確には約3.53%)。
以前の記事では、年5%に「インデックス投資の目安」、年7%に「S&P500の長期平均に近い」と書いていましたが、根拠となる出典を示せないため削除しました。将来の利回りは誰にも分かりません。
積立額・利回り別の30年後の試算
| 毎月の積立額 | 元本(30年) | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 1万円 | 360万円 | 約583万円 | 約832万円 | 約1,220万円 |
| 3万円 | 1,080万円 | 約1,748万円 | 約2,497万円 | 約3,660万円 |
| 5万円 | 1,800万円 | 約2,914万円 | 約4,161万円 | 約6,100万円 |
※前提:毎月末に積立、年率を12で割った月利で複利計算、税金・手数料は考えない。利回りは仮の数字で、実際の結果は市場の動きによって大きく変わります。元本割れすることもあります。
投資で複利を活かすための3つのポイント
① 分配金を出さない(再投資する)投資信託を選ぶ
投資信託には、分配金を受け取るタイプと、分配金を出さずに運用を続けるタイプがあります。分配金を受け取って使ってしまうと、そのぶんは複利で増えません。ふつうの口座では、分配金を受け取るたびに税金もかかります。
また、毎月分配型の中には、分配金の一部が元本の払い戻しになっているものもあります。なお新NISAでは、信託期間20年未満の毎月分配型の投資信託は対象外です。
② NISAを使う
ふつうの口座では、分配金なしの投資信託でも、売るときに利益の20.315%が税金になります。NISAならこの税金がかかりません。くわしい差の計算は「NISAって結局なに?」に載せています。
③ 長く続ける
上の表のとおり、複利は年数が長いほど差が広がります。途中で売ってしまうと、そこで複利の積み上げは止まります。積立を自動にしておくと、続けやすくなると考えています。
借金では、複利が逆に働く
複利は、借金にも同じように働きます。クレジットカードのリボ払いやカードローンは、利息の負担が大きくなりやすい借り方です。
72の法則で見る借金の怖さ
- 仮に年15%の利息がかかり、返済せずに利息が積み上がった場合:72÷15=約4.8年で借金が2倍になる計算
- リボ払いは毎月の返済額が一定のため、元本がなかなか減らないことがある
- 投資で年数%の利回りを目指すより、高い金利の借金を先に返す方が、確実にお金が残ることが多い
実際の金利や返済方法は契約によって違います。ご自身の契約内容を確認してください。
私の積立
私は2023年に旧つみたてNISAで投資を始めました。新NISAでは2026年2〜3月にいろいろなファンドを試したあと、2026年4月からS&P500のインデックスファンド1本を、クレカ積立で毎月買っています。分配金を出さないタイプのファンドを、NISAで、長く積み立てる。この記事の3つのポイントをそのまま形にしたつもりです。
ファンドを1本に絞った経緯は「S&P500とオルカンの2択」に、毎月同じ金額を買う方法は「ドルコスト平均法とは?」に書いています。
📝 まとめ
- 複利は利息にも利息がつく仕組み。100万円・年5%なら、30年で単利250万円に対し複利約432万円
- 今の3万円は、年5%・30年で約13万円(約4.32倍)になる計算
- 月3万円・年5%の積立では、始めるのが1年遅れると30年後に約157万円の差
- 72の法則は「2倍になる年数」の近似。年5%なら約14年
- 複利は借金にも働く。高い金利の借金は先に返すのが基本
参考:金融庁 NISA特設ウェブサイト、J-FLEC(金融経済教育推進機構)。※以前の記事で参考に挙げていた金融広報中央委員会(知るぽると)の業務は、2024年8月にJ-FLECへ移管されています。
⚠️ 免責事項・投資に関するご注意
本記事は複利の仕組みを筆者が整理したもので、特定の金融商品への投資を勧めるものではありません。記事中の利回りはすべて計算のための仮の数字で、将来の運用成果を示すものではありません。投資には元本割れを含む損失のリスクがあります。制度の内容は2026年10月13日時点のもので、変更されることがあります。最終的な投資判断はご自身の責任でお願いします。