株価が大きく下がるニュースを見ると、自分の資産がどうなるのか不安になります。私も、買った個別株が大きく下がったときは、落ち着いていられませんでした。この記事では、過去の暴落で実際に何が起きたのか(すぐ戻った例も、何十年も戻らなかった例も)を確認したうえで、それでも私が株式の積立を続けている理由を書きます。
この記事について
- 2026年10月に、実際の記録と、断定しない表現に合わせて書き直しました
- 以前の版の「いずれの暴落も数年後には回復・更新」「過去の暴落もすべて回復している」は、言い切れない内容だったため改めました
- 「含み損が数万円に達した月も積立を続けた」など、記録で確認できない体験は削除しました
私の状況:投資信託は自動の積立、個別株では慌てて売買した
まず、私自身のことを正直に書いておきます。
- 2023年に旧つみたてNISAで5本の投資信託を買い、2026年10月時点もそのまま持っています
- 2026年4月8日以降、新NISAで新しく買うのはS&P500のインデックスファンド1本。クレジットカードで毎月自動で積み立てています
- 2026年1月〜7月の取引履歴を見ると、投資信託を売った記録は1件もありません
一方で、2026年2月に初めて買った高配当株は、買値から約4割下がったところで、買い直しと売却を何度も繰り返してしまいました。そのときの数字は半年後の答え合わせ記事にまとめています。
「下がったときに冷静でいられる」と言える自信は、私にはありません。だからこそ、自分で判断しなくても続く仕組みに頼っています。
過去の暴落では何が起きたか
暴落の原因は、景気の悪化、金融危機、感染症など、そのときどきで違います。事前に当てるのは難しく、どれだけ慎重に投資していても、避けきれないものだと考えています。
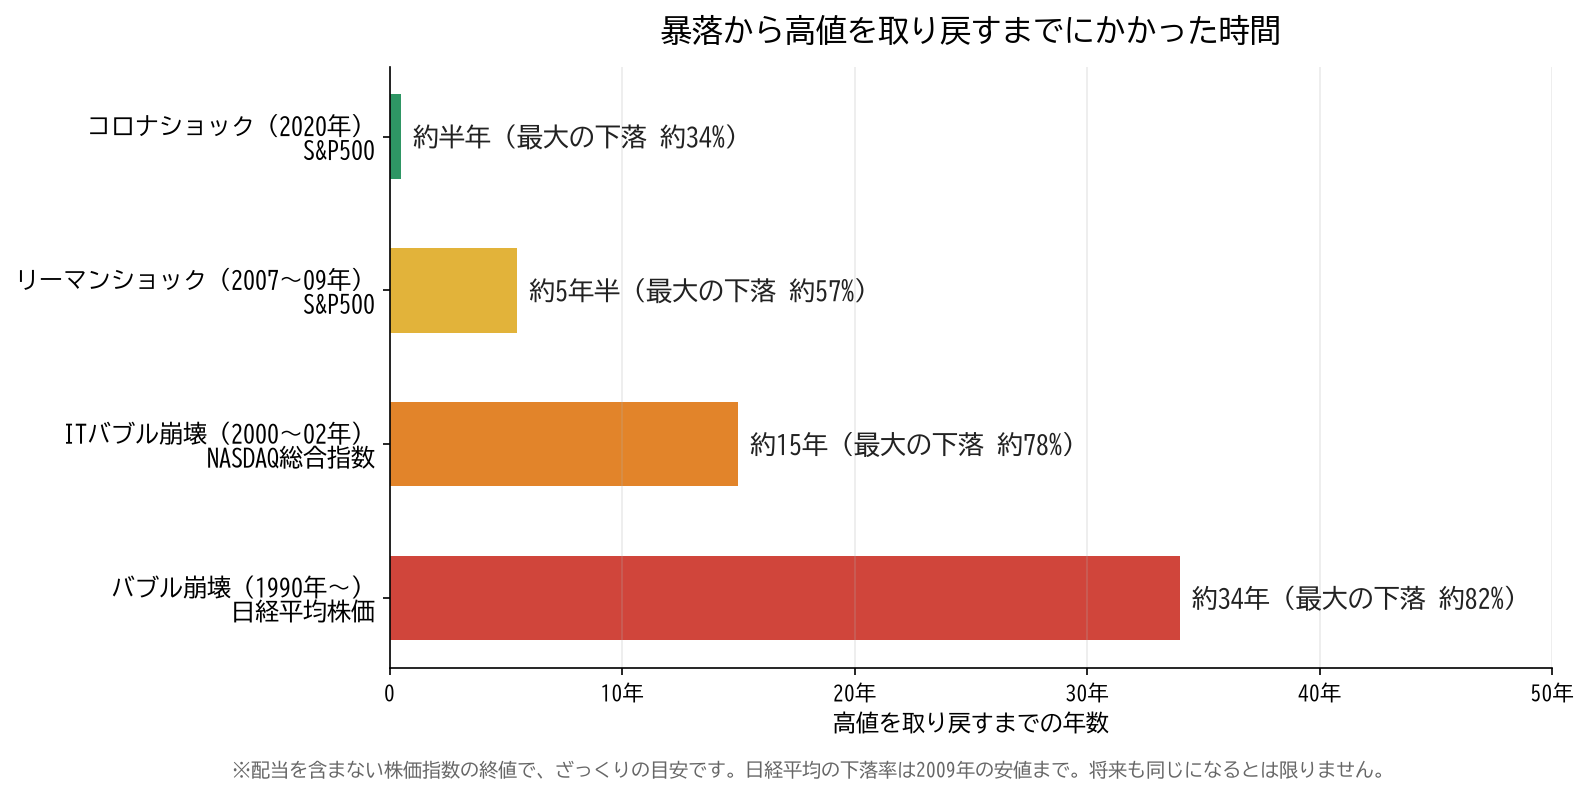
| 出来事 | 指数 | 高値からの下落 | 高値を取り戻した時期 |
|---|---|---|---|
| ITバブル崩壊(2000〜2002年) | NASDAQ総合指数 | 約78% | 2015年(約15年後) |
| リーマンショック(2007〜2009年) | S&P500 | 約57% | 2013年(約5年半後) |
| コロナショック(2020年2〜3月) | S&P500 | 約34% | 2020年8月(約半年後) |
| バブル崩壊(1990年〜) | 日経平均株価 | 約82%(2009年の安値まで) | 2024年2月(1989年末の高値から約34年後) |
※いずれも配当を含まない株価指数の終値で、ざっくりの目安です。
この表から分かること
- 半年ほどで戻った暴落もあれば、高値を取り戻すまで15年、34年かかった例もある
- 「長く持てば必ず戻る」とは言い切れない。どの国・どの指数に、いつ投資したかで結果は大きく変わる
- 一度にまとめて高値で買った場合と、毎月少しずつ買い続けた場合でも、結果は違ってくる
暴落のときに売ると、何が起きるか
値下がりしているときに売ると、そこで損が確定します。その後に値段が戻っても、売った分はその恩恵を受けられません。かといって、「底で買い直す」タイミングを当てるのは、とても難しいことです。
もちろん、「売らなければ損ではない」とも言い切れません。持ち続けている間も、評価額が下がっていることに変わりはないからです。大事なのは、下がったときにどうするかを、下がる前に決めておくことだと考えています。
それでも私が積立を続ける理由:人間の未来に期待しているから
私がインデックスファンドの積立を続けているのは、「人は長い目で見れば、新しい技術や仕事を生み出して、経済を大きくしていくのではないか」と考えているからです。インデックスファンドは、たくさんの企業にまとめて投資するしくみなので、その成長を広く受け取ることを期待できます。
ただし、これは私の考え方であって、将来を保証するものではありません。上の表のとおり、長く戻らない時期もありえます。その可能性も含めて、「この金額なら、長く持ち続けられる」と思える範囲で投資する、というのが今の私の方針です。
毎月同じ金額を買う「積立」のしくみ
毎月決まった金額で買い続けると、値段が安いときには多くの口数を、高いときには少ない口数を買うことになります(ドルコスト平均法)。
例:毎月1万円ずつ、3か月買った場合
- 1か月目:1口1,000円 → 10口
- 2か月目:1口500円(大きく下落) → 20口
- 3か月目:1口800円 → 12.5口
合計3万円で42.5口。3か月目の値段(800円)で計算すると評価額は3万4千円で、最初の値段(1,000円)まで戻っていなくてもプラスになります。
※ただし、値段が下がり続ければ損は広がります。積立も、損をしない方法ではありません。
よくある不安について、私の考え
「今が底かどうか、どうやって判断するの?」
私には分かりません。分からないので、底を当てようとはせず、毎月自動で買う形にしています。
「暴落中は積立を止めたほうがいい?」
止めるかどうかは、家計の状況次第だと思います。生活費が足りなくなりそうなら、積立額を減らしたり止めたりするのは自然な判断です。私の場合は、毎月のクレジットカード積立をそのまま続ける設定にしています。
「怖さはなくなる?」
正直、なくならないと思います。私も個別株が下がったときは慌てました。怖さを消すより、怖くても続く仕組みを先に作っておく。今はそう考えています。
📝 まとめ
- 過去の暴落には、半年で戻った例も、高値を取り戻すまで15年・34年かかった例もある。「必ず回復」とは言えない
- 下がったときに売ると損が確定する。どうするかは、下がる前に決めておく
- 私は「人間の未来(経済の成長)」に期待して、S&P500のインデックスファンドを毎月自動で積み立てている
- 自分の判断で売買した個別株では、下落時に慌てて売買してしまった。だから仕組みに頼っている
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の記録と考えをまとめたもので、特定の金融商品への投資を勧めるものではありません。過去の株価の動きは、将来の値動きを示すものではありません。投資には元本割れを含む損失のリスクがあります。記載の内容は記事執筆時点(2026年10月)のものです。最終的な投資判断はご自身の責任でお願いします。