新NISAの積立は「続けること」が土台ですが、続けたうえで将来の金額を左右するのが毎月いくら積み立てられるか(入金力)です。この記事では、明治〜昭和の林学者・本多静六が著書『私の財産告白』で紹介している「四分の一天引き貯金法」を、今の新NISAの積立に当てはめて整理しました。
この記事について
- 2026年4月に書いた記事を、2026年10月13日時点の情報で書き直しました
- 以前の記事では「25%は多くの家計研究で知られた貯蓄率」と書いていましたが、根拠を確認できませんでした。「四分の一」は本多静六が自分で実践した方法であり、研究で決まった数字ではありません
- 積立額の差の計算に誤りがあったため直しました(月2万円の差は20年で約822万円です)
入金力とは:毎月、投資に回せる金額のこと
「入金力」は、毎月NISAなどの積立に回せる金額のことです。同じ商品を同じ期間積み立てても、元本が大きいほど、増える額(運用益)も大きくなります。
前回の記事「NISAで資産を増やすための2つの鉄則」では、「継続」と「先取り」を紹介しました。今回はその次の段階として、積立額そのものを決めるルールを考えます。
積立額の違いで、20年後はどれくらい変わるか
年利5%で20年間、毎月同じ金額を積み立てた場合の計算です。
| 毎月の積立額 | 元本(20年) | 20年後の試算額 |
|---|---|---|
| 月3万円 | 720万円 | 約1,233万円 |
| 月5万円 | 1,200万円 | 約2,055万円 |
| 月8万円 | 1,920万円 | 約3,288万円 |
※年利5%を12で割った月利で毎月複利、毎月末に積み立てた場合の概算です。手数料・税金・価格の変動は考えていません。実際の運用成果を約束するものではありません。
差を正しく読むと
- 月3万円と月5万円(月2万円の差)→ 20年後の差は約822万円
- 月3万円と月8万円(月5万円の差)→ 20年後の差は約2,055万円
以前の記事では「月2〜5万円の差が1,000万円以上の差に」と書いていましたが、月2万円の差だと約822万円で、1,000万円には届きません。お詫びして訂正します。
年利5%はあくまで計算のための仮の数字です。実際の値動きは年によって大きく上下し、元本を下回る時期もあります。
四分の一天引き貯金法とは:本多静六『私の財産告白』の方法
四分の一天引き貯金法は、本多静六(1866〜1952年)が著書『私の財産告白』(1950年、実業之日本社)で紹介している方法です。三菱UFJ銀行のコラムなどでは、次のように紹介されています。
本多静六の四分の一天引き貯金(紹介記事より)
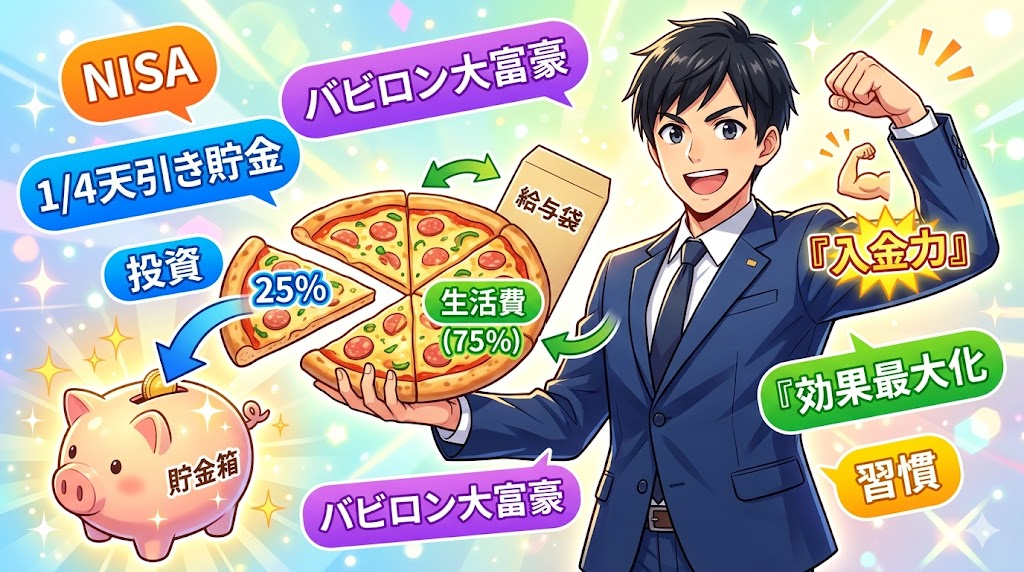
- 給料などのふだんの収入は、入った時点で4分の1を最初から無いものとして貯金し、残りの4分の3で生活する
- ボーナスなどの臨時収入は全額を貯金に回す
- 始めたのは25歳ごろとされ、貯めたお金はのちに株式などへの投資に回した
ポイントは、「残ったら貯める」ではなく「先に取り分けて、残りで暮らす」という順番です。今の言葉でいえば「先取り貯蓄」で、新NISAの自動積立と同じ考え方です。
「25%」は誰にでも合う数字ではありません
25%は本多静六が自分の暮らしで続けたルールです。家賃や家族構成によっては、25%を天引きすると生活が苦しくなることもあります。まずは10%など続けられる割合から始めて、慣れたら上げていくやり方でも、先取りの考え方は同じです。10%から始める考え方は「収入の十分の一を先に貯める|バビロン大富豪の教え」でまとめています。
手取り別:25%を天引きするといくらになるか
| 手取り月収 | 天引き(25%) | 生活費(75%) | 参考:10%の場合 |
|---|---|---|---|
| 16万円 | 4万円 | 12万円 | 1.6万円 |
| 20万円 | 5万円 | 15万円 | 2万円 |
| 24万円 | 6万円 | 18万円 | 2.4万円 |
| 30万円 | 7.5万円 | 22.5万円 | 3万円 |
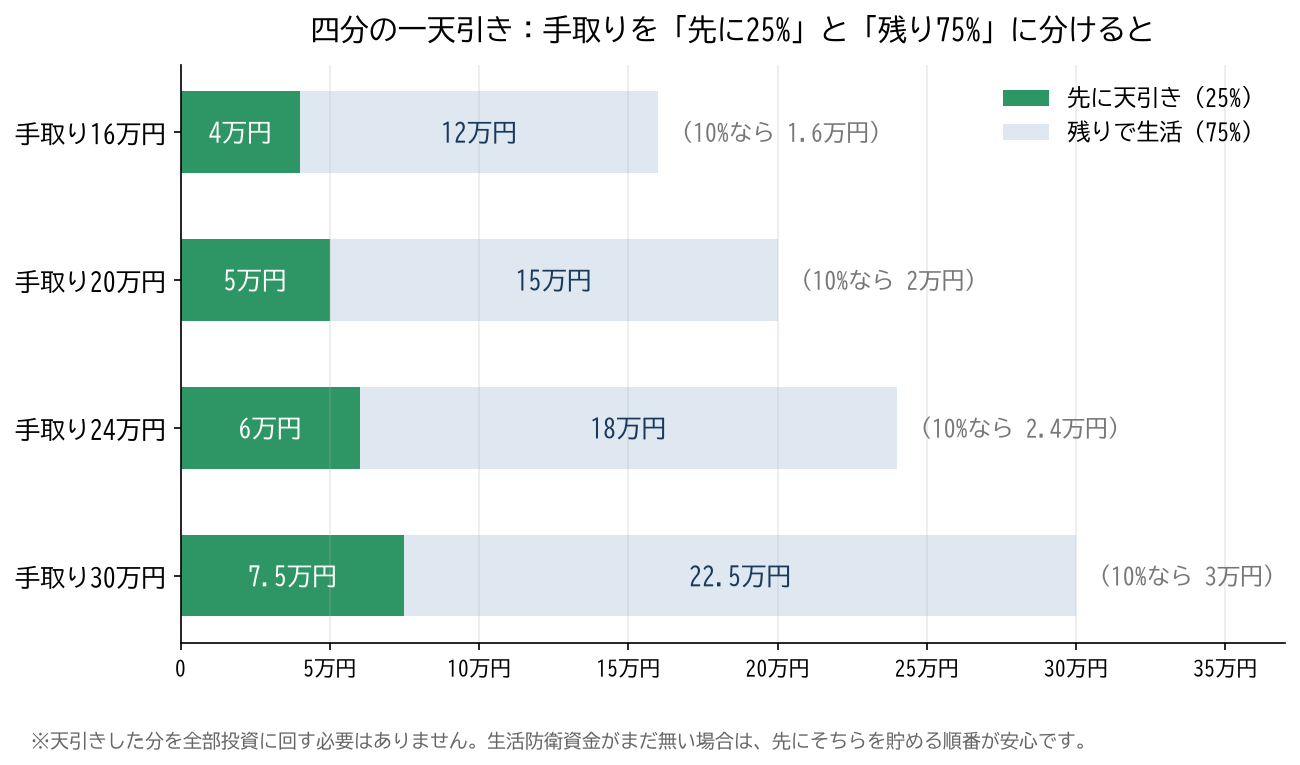
天引きした分を全部投資に回す必要はありません。急な出費に備えるお金(生活防衛資金)がまだ無い場合は、先にそちらを貯めてから投資に回す順番が安心だと考えています。
新NISAで実践する4つのステップ
ステップ1:手取り月収を確認する
給与明細の「差引支給額」が手取りです。残業などで月によって変わる場合は、直近数か月の平均で考えると決めやすくなります。
ステップ2:天引きする割合と金額を決める
25%が難しければ10%や15%からで大丈夫です。大事なのは、決めた金額が毎月自動で動く仕組みにすることです。
ステップ3:自動で積み立てる設定をする
証券口座の積立設定で、毎月の金額と積立日を決めます。銀行引落しの場合は給料日のあとに設定すると「先取り」になります。クレジットカード積立の場合は、カードの引落日に合わせて口座のお金を残しておく必要があります。
新NISAの年間の投資枠は、つみたて投資枠が120万円(月10万円)、成長投資枠が240万円、生涯の上限は1,800万円です(金融庁)。月10万円を超えて積み立てたい場合は、成長投資枠も使うことになります。
ステップ4:臨時収入と昇給のタイミングで見直す
本多静六は臨時収入を全額貯金に回していました。全額は難しくても、ボーナスや昇給で収入が増えたときに積立額を見直すのは取り入れやすい部分です。収入が増えても生活費を同じだけ増やさなければ、その差がそのまま入金力になります。
入金力を上げる2つの方向
- 支出を減らす:固定費(通信費・保険・サブスクなど)は一度見直すと効果が続きます → 「入金力を上げる節約術6選」
- 収入が増えた分を積立に回す:昇給・賞与・副収入が入ったときの考え方 → 「入金力を高める3つの方法」
私の場合:金額を決めて、自動で積み立てている
私は新NISAで、2026年4月からS&P500のインデックスファンド1本に絞り、クレジットカード積立で毎月積み立てています。2026年3月からはiDeCoも始め、今は月1万円を拠出しています。
手取りのちょうど25%と決めているわけではありませんが、毎月の金額を先に決めて、自動で積み立てられる形にしている点は、四分の一天引き貯金法と同じ考え方だと思っています。相場を見て毎月判断するより、決めた金額が勝手に動くほうが私には続けやすいです。
📝 まとめ
- 入金力=毎月投資に回せる金額。年利5%・20年の計算では、月2万円の差が約822万円、月5万円の差が約2,055万円になる(概算・保証なし)
- 四分の一天引き貯金法の出典は、本多静六『私の財産告白』(1950年)。ふだんの収入の4分の1を先に貯め、臨時収入は全額貯めた
- 「25%」は研究で決まった数字ではない。続けられる割合(10%など)から始めてよい
- 新NISAの自動積立を使えば、「先に取り分けて残りで暮らす」を仕組みにできる
- ボーナスや昇給のタイミングで積立額を見直すと、無理なく入金力を上げやすい
参考:本多静六『私の財産告白』(実業之日本社)/三菱UFJ銀行 コラム「本多静六の四分の一天引き貯金」紹介記事/金融庁 NISA特設ウェブサイト
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月13日時点で確認できた情報をもとに、筆者の考えを整理したものです。特定の金融商品・サービスへの投資を勧めるものではありません。記事内の試算は一定の利回りを仮定した計算で、将来の運用成果を約束するものではありません。投資には元本割れを含む損失のリスクがあります。制度の内容は変更されることがあるため、最新情報は金融庁や各金融機関の公式サイトでご確認ください。最終的な判断はご自身の責任でお願いします。