このブログではNISAや個別株の記録を書いていますが、実は私は会社の企業型DC(企業型確定拠出年金)にも加入しています。会社の退職金制度の一部として掛金が積み立てられ、加入者が選んだ商品で運用される制度です。この記事では、企業型DCの基本と、私自身が勘違いしていた「掛金の税金」の正しいしくみを、厚生労働省と国税庁の情報をもとに整理します。
この記事について
- 2026年10月に、確認できた事実と公的情報に合わせて書き直しました
- 以前の版には「約10年前から加入」「古い書類で発見」「10年間ずっと元本確保型」「翌日にスイッチング」と書いていましたが、いずれも記録で確認できないため削除しました。お詫びして訂正します
- また「会社が出す掛金は所得控除の対象」と書いていたのは誤りでした。正しくは下の本文のとおりです
確認できた事実:会社の企業型DCに加入している
給与の記録を見直したところ、私の勤め先の退職金制度には企業型DCがあり、私は企業型DCに加入しています。ここまでは記録で確認できました。
一方で、いつから加入しているか、どの商品でいくら運用されているか、といった細かいことは、この記事を書き直した時点では確認できていません。なので、この記事には書きません。
なお、企業型DCはそのまま続けながら、2026年3月からはiDeCo(個人型確定拠出年金)も別に始めました。最初の引き落としは3月26日に3万円、4月は1万5千円、それ以降は毎月1万円です。
企業型DCとは
企業型DCは、会社が掛金を出し、加入者(従業員)が自分で運用商品を選ぶ年金制度です。将来受け取る金額は、運用の結果によって変わります。
企業型DCの基本(厚生労働省の説明をもとに整理)
- 運用商品:会社側(運営管理機関)が示す投資信託・保険商品・預貯金などの中から選ぶ。途中で変更もできる
- 運用中:運用益は非課税
- 受け取り:原則60歳から(加入期間が10年に満たないと、受け取りを始められる年齢が遅くなる)。一時金なら退職所得控除、年金なら公的年金等控除の対象
受け取るときには、退職所得や雑所得として税金の計算の対象になります。「ずっと非課税」というわけではない点は、覚えておきたいところです。
私が勘違いしていたこと:掛金の税金
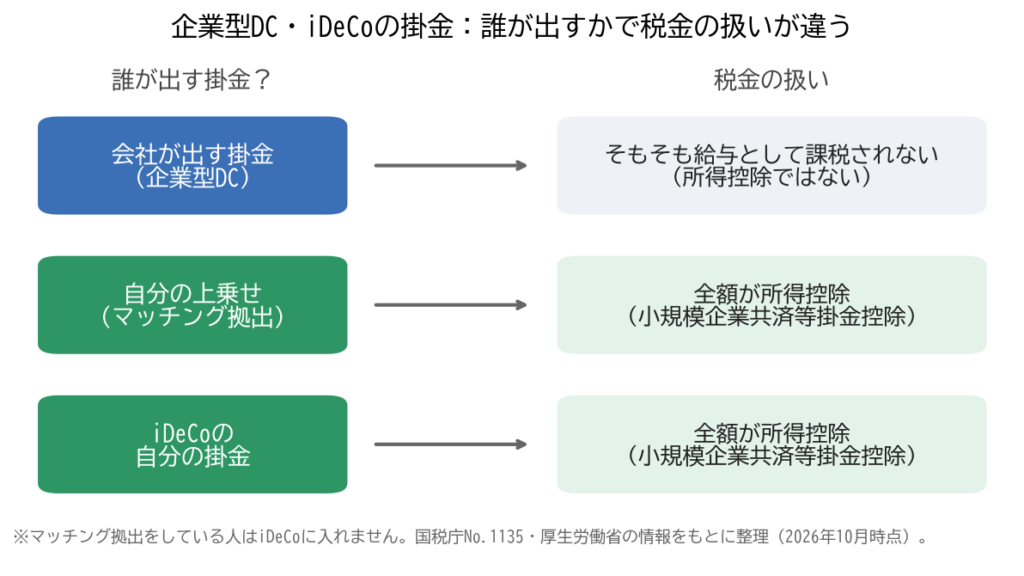
以前の版で「給与天引きされる掛金は所得控除の対象」と書いたのは、制度を混同していました。確定拠出年金の掛金は、誰が出すかで税金の扱いが変わります。
掛金ごとの税金の扱い
| 掛金 | 誰が出す | 税金の扱い |
|---|---|---|
| 企業型DCの事業主掛金 | 会社 | 会社の経費(損金)になる。加入者の給与として課税されない(所得控除ではない) |
| 企業型DCのマッチング拠出(加入者掛金) | 加入者本人 | 所得控除(小規模企業共済等掛金控除) |
| iDeCoの掛金 | 加入者本人 | 所得控除(小規模企業共済等掛金控除) |
つまり、所得控除になるのは自分のお金で出した掛金(マッチング拠出やiDeCo)です。会社が出す掛金は、そもそも自分の給与として扱われないので、控除する必要がない、というしくみです。
私の場合は、企業型DCの掛金とは別に、iDeCoの掛金を自分の口座から出しています。所得控除の対象になるのは、このiDeCoの掛金のほうです。
企業型DCとiDeCoは同時に入れる?
2022年10月からは、企業型DCの加入者も、原則としてiDeCoに加入できるようになりました。ただし、企業型DCでマッチング拠出をしている人や、事業主掛金を年単位で出している制度の人などは対象外です。iDeCoで出せる上限も、勤め先の制度(企業型DCや確定給付企業年金の掛金など)によって変わります。
「元本確保型」と「投資信託」:選び方で将来が変わる
企業型DCの商品には、大きく分けて元本確保型(預貯金や保険商品など)と投資信託があります。
- 元本確保型:元本が大きく減りにくい反面、利息はわずか。物価が上がると、お金の実質的な価値は目減りする可能性がある
- 投資信託:値上がりも値下がりもする。長い期間で見ると増えることを期待して選ぶ人が多いが、元本割れの可能性もある
どちらが正解かは、受け取るまでの年数や、値下がりにどこまで耐えられるかで変わります。また、自分で商品を選ばなかった場合は、制度であらかじめ決められた商品で運用されていることもあります。大事なのは、自分の掛金が何で運用されているかを知っておくことだと考えています。
「配分変更」と「スイッチング」のちがい
- 配分変更:これから入る掛金を、どの商品にどれだけ回すかを変える
- スイッチング:すでに積み立てた資産を売って、別の商品に乗り換える
配分変更だけでは、これまでの資産の中身は変わりません。手続きの方法は、会社が契約している運営管理機関によって違います。
企業型DCに入っている人が確認したいこと
- ログイン方法:運営管理機関のWebサイトのIDなどが分からなければ、会社の担当部署に聞く
- 今の運用商品と配分:元本確保型か投資信託か、それぞれ何%か
- 残高と、これまでの掛金の合計:増えているのか、ほぼ変わっていないのか
- マッチング拠出の有無:している場合はiDeCoに入れない。どちらを使うか比べて決める
正直に書くと、この記事を書き直した時点では、私はまだ自分の企業型DCについてこの4つを数字で確かめられていません。確かめられたら、その数字だけを記事にします。iDeCoとの違いは、「iDeCo」と「企業型DC」の違いの記事にまとめています。
📝 まとめ
- 私は会社の企業型DCに加入している(給与の記録で確認)。2026年3月からはiDeCoも別に始めた
- 以前の版の「約10年」「元本確保型のまま」「スイッチング」は記録で確認できないため削除した
- 会社が出す掛金は所得控除ではなく、そもそも給与として課税されない。所得控除になるのはマッチング拠出とiDeCoの自分の掛金
- 企業型DCは、自分の掛金が何で運用されているかを知ることから
📚 参考資料(公的機関)
- 厚生労働省:確定拠出年金制度の概要
- 厚生労働省:iDeCoの制度改正(2022年5月・10月、2024年12月施行)
- 国税庁:No.1135 小規模企業共済等掛金控除
- iDeCo公式サイト:加入資格・掛金・受取方法等
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の記録と、公的機関の情報をもとにした一般的な説明であり、特定の金融商品や運用方法を勧めるものではありません。企業型DCの内容(運用商品・掛金・マッチング拠出の有無など)は勤め先の制度によって異なります。制度や税金の取り扱いは記事執筆時点(2026年10月)の情報で、今後変わる可能性があります。最終的な判断はご自身の責任でお願いします。