「値下がりした株を買い増して、平均取得単価を下げれば早く元に戻るはず」。これが「ナンピン買い」の考え方です。計算の上ではたしかに損益ゼロのラインは下がります。でも私は、実際に高配当株でナンピン買いをして、損を広げてしまいました。この記事では、ナンピン買いの仕組みを数字で整理したうえで、投資初心者の私が、初心者にはナンピン買いを勧めない理由を書きます。
この記事について
- 2026年4月に書いた同じテーマの記事を、内容を見直して書き直しました(確認日:2026年10月13日)
- 以前の記事では「投資に使える余裕資金のうち、1銘柄のナンピン用に30〜50%以内なら安全」と書いていましたが、根拠がなく、1銘柄に資金を集中させる危険な書き方でした。削除し、お詫びして訂正します
- 「ナンピンに向いている対象」として具体的なファンド名や「優良株」を挙げていた部分も、勧めているように読めるため削除しました
- 参考資料に挙げていた調査は、記事の内容と関係がなかったため外しました
ナンピン買いとは
ナンピン買い(難平買い)は、持っている株が値下がりしたときに買い増して、平均取得単価を下げる方法です。
平均取得単価の計算例
平均取得単価 = 買った金額の合計 ÷ 持っている株数の合計
- 1回目:1,000円で100株 → 10万円
- 2回目(ナンピン):800円で100株 → 8万円
- 合計:18万円 ÷ 200株 = 平均900円
800円の時点で元に戻るのに必要な値上がりは、買い増し前は25%(800円→1,000円)。買い増し後は12.5%(800円→900円)に縮みます。
数字だけ見ると、「戻りやすくなった」ように感じます。ここが、ナンピン買いのいちばんの落とし穴だと私は考えています。
下がり続けると、損は速く大きくなる
ナンピン買いをすると、同じ銘柄に入れているお金が増えます。そこからさらに下がれば、損の増え方も速くなります。
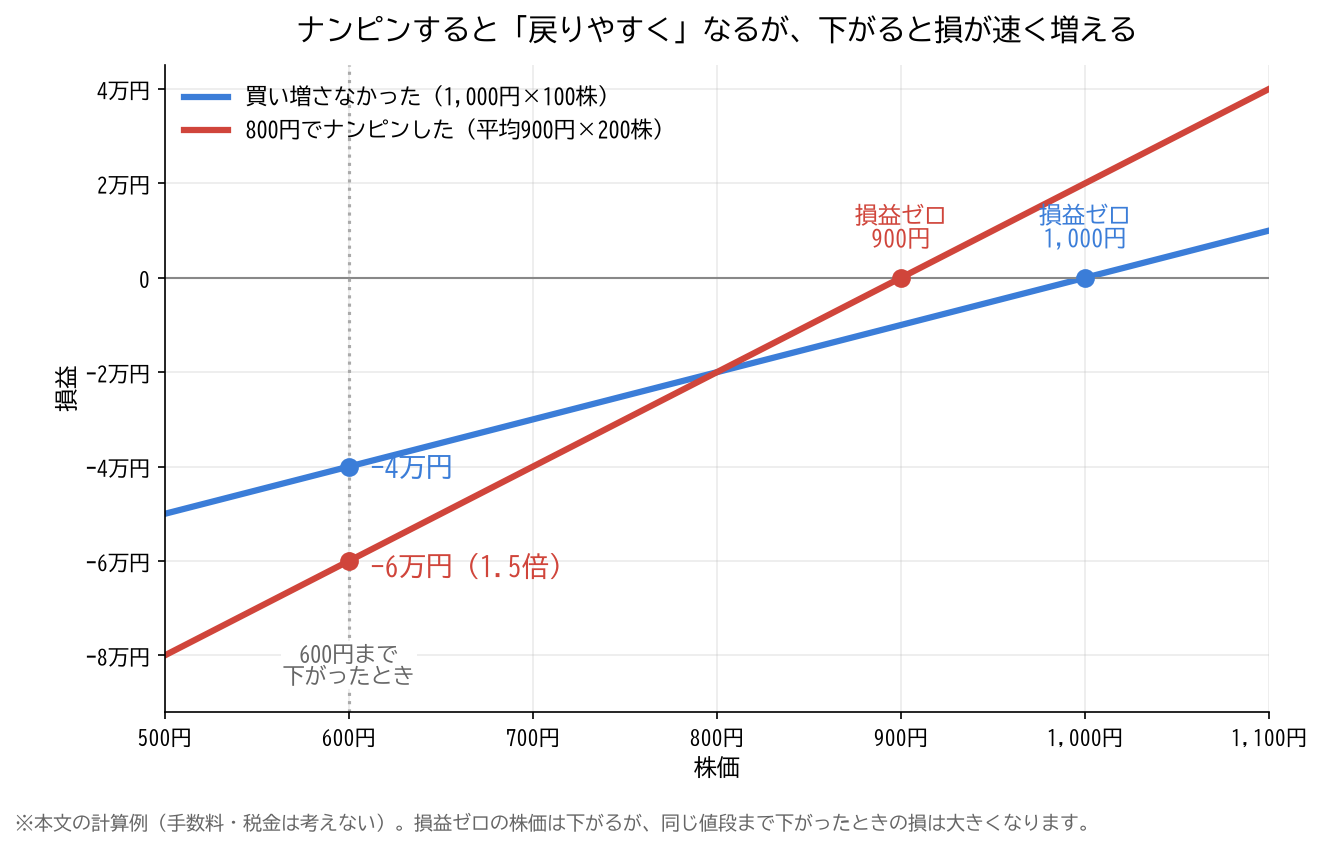
さらに600円まで下がった場合(同じ600円の時点で比べる)
- 買い増さなかった場合:(1,000円−600円)×100株 = −4万円
- 800円で100株買い増していた場合:(900円−600円)×200株 = −6万円
同じ値段まで下がっても、ナンピンをした方が損は1.5倍になります。株価が戻らなければ、平均取得単価を下げたことは損を減らしてくれません。
ナンピン買いで起こりやすいこと
- 1銘柄にお金が偏る:買い増すたびに、その銘柄の比率が上がる
- 使えるお金が減る:買い増しに回した分、急な出費やほかの投資に使えるお金が減る
- やめどきを見失う:「ここで売ったら損が確定する」と思うと、売る判断が遅れやすい。行動経済学では、利益より損失を大きく感じる傾向を「損失回避」と呼びます
私の実例:ナンピンの翌日に半分売って、約2万2千円の損が確定
ここからは、私自身の取引の記録です(SBI証券の取引履歴と実現損益の数字をもとにしています。銘柄名と株数は伏せます)。
高配当株Bで起きたこと(2026年)
- 2月:配当利回りにひかれて購入
- 3月31日:買った値段から約22%下がったところで、最初と同じ株数を買い増し(ナンピン)
- 4月1日:翌日に持っている分の半分を売却 → 実現損 −22,300円
売った値段は、前日に買い増した値段とほぼ同じでした。それでも損が出たのは、売ったときの損益が平均取得単価で計算されるからです。結果だけ見ると、「最初に買った分を約22%下で損切りした」のとほぼ同じで、ナンピンをした意味は1日でなくなっていました。くわしい経緯は「ナンピン買いの失敗記録」に書いています。
もう1つの高配当株Aでも、買った値段から約4割下がったところで売買を繰り返し、売却損の合計は−49,000円になりました。2銘柄の半年間の答え合わせは「高配当株2つ、半年後の答え合わせ」にまとめています。
振り返って分かったこと
- 下がった理由を調べていなかった:「配当利回りが高いから」だけで買い増していた
- 事前に「どうなったらどうするか」を決めていなかった:買い増しも売却も、その場の気持ちで決めていた
- 売るたびに損は確定する:含み損だけでなく、実現損益と配当を合わせて見ないと、本当の成績は分からない
私が初心者にナンピン買いを勧めない理由
こうした経験から、今の私は投資を始めたばかりの人に、個別株のナンピン買いは勧めません。理由は3つです。
- 「一時的な下落か、理由のある下落か」を見分けるのが難しい:業績や財務を読む力がないと、下がり続ける銘柄に買い増しを重ねることになる
- 1銘柄への集中が進む:分散とは反対の方向にお金が動く
- 判断の回数が増える:買い増すか・売るかを、値動きを見ながら何度も決めることになり、感情に左右されやすい
積立投資(ドルコスト平均法)とのちがい
「インデックスファンドの積立も、下がったときに買っているからナンピンと同じでは?」と思うかもしれません。私はこの2つは別のものだと考えています。
| 比較項目 | ナンピン買い | 積立投資(ドルコスト平均法) |
|---|---|---|
| 買うタイミング | 下がったときに、自分で判断して買う | 上がっても下がっても、決まった日に買う |
| 金額 | その都度決める(増えやすい) | 毎月同じ金額 |
| 対象 | 1銘柄に集中しやすい | 指数に連動するファンドなら、1本で多くの銘柄に分散 |
| 判断の回数 | 多い | 最初に設定すれば少ない |
積立も、値下がりすれば評価額は減ります。必ず利益が出る方法ではありません。それでも、自分で判断する場面が少ない点は、私のように感情で売り買いしてしまう人には大きいと感じています。くわしくは「ドルコスト平均法とは?」で書いています。
それでも買い増しを考えるなら、確認したいこと
勧めはしませんが、自分で判断して買い増しを考える場合に、私が「やっておけばよかった」と思う確認を書いておきます。
- その銘柄がなぜ下がったのかを、決算資料やニュースで自分の言葉で説明できるか
- 買い増したあと、その銘柄が資産全体の何%になるかを計算したか
- 生活費や急な出費に備えるお金に手をつけていないか。借りたお金を使っていないか
- 「どこまで下がったら、どうするか」を買う前に書き出したか
- 売ったときの損益は平均取得単価で計算される、という点を分かっているか
今の私の方針
今は、資産づくりの中心を新NISAでのS&P500インデックスファンドの積立にしています(2026年4月から、クレカ積立で毎月)。毎月同じ金額を自動で買うので、「下がったから買い増すか」を自分で決める場面がありません。
ただ正直に書くと、2026年10月1日時点のSBI証券の評価額は約55%が個別株で、1銘柄だけで約18%を占めています。個別株の比率が高すぎる状態なので、積立を続けながら少しずつ整えていくつもりです。
📝 まとめ
- ナンピン買いは、値下がりした株を買い増して平均取得単価を下げる方法
- 損益ゼロのラインは下がるが、同じ銘柄に入れるお金が増えるので、下がり続ければ損は速く大きくなる
- 私は約22%下でナンピンし、翌日に半分を売って−22,300円の損が確定した
- 初心者には、個別株のナンピン買いは勧めない。下がった理由の見極め・集中・判断の多さが難しい
- 私は判断の少ないインデックスファンドの積立を中心にしている
⚠️ 免責事項・投資に関するご注意
本記事はナンピン買いの仕組みと筆者個人の取引の記録をまとめたもので、特定の銘柄や金融商品の売買を勧めるものではありません。記事中の計算例は説明のための仮の数字です。取得単価や税金の計算方法は、口座の種類や証券会社によって異なる場合があります。投資には元本割れを含む損失のリスクがあります。最終的な投資判断はご自身の責任でお願いします。