「NISAを始めたけど、どうすれば資産を増やせるの?」。ファンド選びや売り買いのタイミングに目が行きがちですが、私がいちばん大事だと考えているのは、もっと地味な2つの習慣です。「継続」と「先取貯蓄」。この記事では、この2つがなぜ効くのかを、前提をはっきりさせた試算で確かめ、続けるための仕組みづくりを整理します。
この記事について
- 2026年4月に書いた同じテーマの記事を、試算と体験談を見直して書き直しました(確認日:2026年10月13日)
- 以前の記事の「研究によれば〜」という書き方は、出典を示せないため削除しました
- 「給料日翌日の26日に自動引き落とし」「ボーナス月は成長投資枠に追加」など、私の先取貯蓄ルールとして書いていた内容は、記録で裏付けられないため削除し、実際にやっていることだけに直しました
- 試算の数字は、同じ計算方法で計算し直しています
鉄則①:とにかく「継続」する
長期の積立では、やめないことそのものが成果を左右します。複利は、年数が長いほど効き方が大きくなるからです。
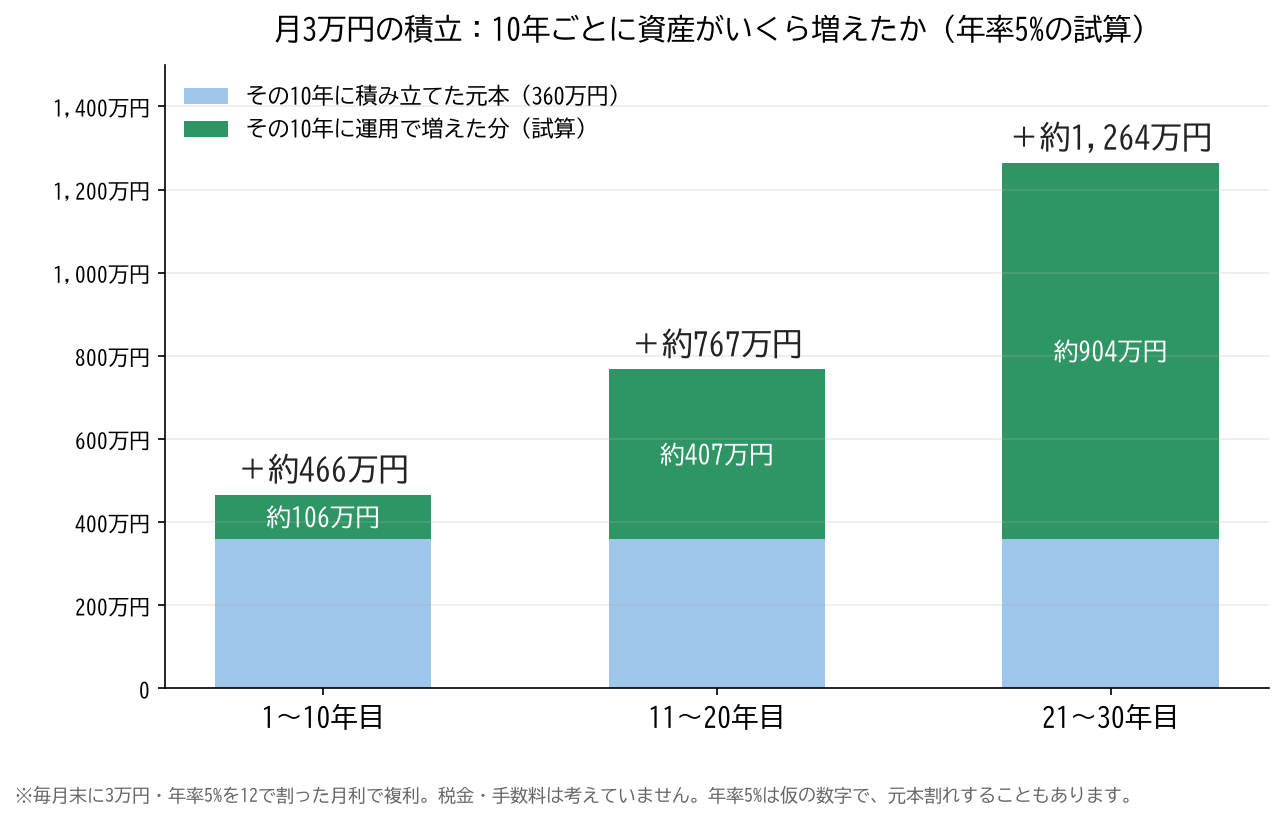
月3万円を積み立てた場合の試算
前提:毎月末に3万円を積立/年率5%を12で割った月利で複利計算/税金・手数料は考えない
- 10年後:元本360万円 → 約466万円
- 20年後:元本720万円 → 約1,233万円
- 30年後:元本1,080万円 → 約2,497万円
※年率5%は計算のための仮の数字で、将来の運用成果を示すものではありません。元本割れすることもあります。
10年目から20年目で増えるのは約767万円、20年目から30年目では約1,264万円。後半ほど増え方が大きくなるので、途中でやめてしまうと、いちばん伸びる時期を逃すことになります。複利の仕組みは「複利の力」でくわしく書いています。
継続をじゃまする3つのもの
① 暴落・下落のニュース
大きく下がると、「損が膨らむ前に止めよう」と考えたくなります。ただ、積立を止めると、値段が下がっている間に買う機会もなくなります。下がったときにどうするかは、下がる前に決めておく方が、落ち着いて判断できると考えています。
② 「もっといいファンドがあるかも」という迷い
新しいファンドや、最近成績のいいファンドの話を見るたびに、乗り換えたくなります。私自身、新NISAを始めた2026年2〜3月には、金のファンドも含めて約10本をいろいろ試しました。結局、本数が増えるほど「何をどれだけ持っているか」が分かりにくくなり、2026年4月からS&P500のインデックスファンド1本に絞りました。
③ 急な出費
「今月は出費が多いから積立を減らそう」が続くと、積立が安定しません。生活費の数か月分を、投資とは別の口座に置いておくと、急な出費があっても積立に手をつけずに済みます。何か月分が必要かは、家族構成や仕事によって変わります。
継続を「仕組み」にする
- 自動積立を設定する:毎月決まった日に、決まった金額が自動で買われるようにする
- 評価額を見る回数を決める:毎日見ると、下がったときに売りたくなる。確認する頻度を自分で決めておく
- 下がったときのルールを先に決める:「下がっても積立額は変えない」など
鉄則②:「先取貯蓄」で積立額を確保する
先取貯蓄は、お給料が入ったら、使う前に貯蓄・投資の分を先に分けておく方法です。「余ったら投資しよう」という後取りでは、お金が余らない月が出てきます。先に分けてしまえば、残りで生活するしかなくなるので、積立額が安定します。
| 比較項目 | 後取り | 先取り |
|---|---|---|
| 流れ | 給料 → 生活費・娯楽 → 余った分を投資 | 給料 → まず積立 → 残りで生活 |
| 積立額 | 月によってばらつく | 毎月一定 |
| 必要な意志の強さ | 毎月「使わない」と我慢する必要がある | 最初に設定すれば、あとは自動 |
先取貯蓄の始め方
- 自動で引き落とされる積立にする:証券口座への自動入金やクレカ積立を使えば、自分で毎月手続きする必要がない
- 最初は無理のない金額から:続けられない金額を設定すると、結局やめてしまう
- 収入が増えたときに見直す:昇給したら、増えた分の一部を積立に回すかを考える
収入の一部を先に取り分けるという考え方は、「収入の十分の一を先に貯める」や「四分の一天引き貯金法」でも書いています。
「継続」×「積立額」で、結果はこれだけ変わる
30年積み立てた場合の試算(年率5%)
前提:毎月末に積立/年率5%を12で割った月利で複利計算/税金・手数料は考えない
- 月1万円 × 30年:元本360万円 → 約832万円
- 月3万円 × 30年:元本1,080万円 → 約2,497万円
- 月5万円 × 30年:元本1,800万円 → 約4,161万円
※仮の利回りによる計算です。実際の結果は市場の動きによって大きく変わります。
「継続」が年数を、「先取貯蓄」が毎月の金額を支えます。どちらか片方だけでは、結果は大きく変わりません。
私が実際にやっていること
- 新NISA:2026年4月から、S&P500のインデックスファンド1本をクレカ積立で毎月。カードの支払いとして引き落とされるので、自分で入金する手間がない
- iDeCo:2026年3月から開始。初回(3月26日の引き落とし)は3万円、4月は1万5千円、それ以降は月1万円。会社の企業型DCとは別に、掛金が自動で引き落とされる
どちらも、一度設定したら毎月自動で続く「先取り」の形になっています。
一方で、個別株(高配当株)は、自分で判断して売り買いを繰り返し、損を確定させてしまいました。判断の回数が多い投資ほど、継続が難しくなる。私の場合はそうでした。その記録は「高配当株2つ、半年後の答え合わせ」にまとめています。
📝 まとめ
- NISAで資産を増やす土台は「継続」と「先取貯蓄」の2つだと考えている
- 月3万円・年率5%の試算では、10年約466万円、20年約1,233万円、30年約2,497万円。後半ほど増え方が大きい
- 継続のじゃまは「暴落」「乗り換えの迷い」「急な出費」。自動積立と、別口座の備えで仕組みにする
- 先取貯蓄は、使う前に積立分を自動で分けること。無理のない金額から
- 私は新NISAのクレカ積立とiDeCoの自動引き落としで、先取りを仕組みにしている
参考:金融庁 NISA特設ウェブサイト
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の考えと投資の記録をまとめたもので、特定の金融商品への投資を勧めるものではありません。試算は仮の前提による計算で、将来の運用成果を示すものではありません。投資には元本割れを含む損失のリスクがあります。制度やサービスの内容は2026年10月13日時点のもので、変更されることがあります。最終的な投資判断はご自身の責任でお願いします。