私の投資のスタートは、2023年の旧つみたてNISAでした。買ったのは、5本の投資信託に8万円ずつ、合計40万円。40万円は、当時のつみたてNISAの1年間の上限額です。この記事では、旧つみたてNISAがどんな制度だったのか、私が何を買ったのか、そしてその40万円が今どうなっているのかを、取引記録の数字で振り返ります。
この記事について
- 2026年3月に公開した記事を、2026年10月に実際の保有記録に合わせて全面的に書き直しました
- 以前の版にあった「同僚Kさんにすすめられた」「S&P500だけを月3万3,000円で積み立てた」「翌月から積立が始まった」といった内容は、記録で確認できないか、記録と違っていました。お詫びして削除・訂正します
- 数字の出どころ:SBI証券の保有証券の画面(旧つみたてNISAの欄・2026年10月1日時点)
旧つみたてNISAとは(2023年まであった制度)
NISAは、投資で得た利益に税金がかからなくなる制度です。2023年までは「つみたてNISA」と「一般NISA」の2種類があり、どちらか一方を選んで使う仕組みでした。私が使ったのは、つみたてNISAのほうです。
旧つみたてNISAのポイント(金融庁の資料より)
- 年間の投資上限:40万円
- 非課税で持てる期間:買った年から最長20年
- 買い方:契約にもとづいて「定期的・継続的に」買う方法に限られていた
- 対象の商品:長期の積立・分散投資に向く、一定の条件を満たした投資信託など
- 新しく買えたのは2023年まで:2024年からは今のNISA(新NISA)に変わった
2023年に買った分は、2042年まで非課税
旧つみたてNISAで買ったものは、2024年以降も売らずにそのまま持ち続けられます。金融庁の説明では、2023年に買った分は2042年まで非課税で運用できます。
しかも、旧NISAで買った分は、新NISAの年間投資枠や、生涯で使える1,800万円の枠とは別枠(外枠)で管理されます。旧NISAで持っているぶん、新NISAの枠が減ることはありません。
旧NISAで気をつけたいこと
- 非課税の期間が終わったあと、新NISAへ移す(ロールオーバーする)ことはできません。期間が終わる前に売るか、終わったあとは課税口座に移ります
- NISA口座の損は、ほかの口座の利益と相殺(損益通算)できません
私が買ったのは「5本に8万円ずつ」
2023年、私はSBI証券の旧つみたてNISAで、次の5本を同じ金額ずつ買いました。
| 投資信託の種類 | 投資した金額 |
|---|---|
| S&P500に連動するファンド(1本目) | 約8万円 |
| S&P500に連動するファンド(2本目・運用会社が別) | 約8万円 |
| 全世界株式(オール・カントリー) | 約8万円 |
| 全世界株式(除く日本) | 約8万円 |
| 先進国株式(除く日本) | 約8万円 |
| 合計 | 約40万円 |
なぜこの5本に、同じ金額ずつ分けたのか。当時の細かい考えや、何月に買い始めたのかは、記録に残っていません。分からないことを後から想像で書くのはやめておきます。
今の目で見ると、ひとつ言えることがあります。5本とも、米国株の割合が大きいファンドだったということです。S&P500の2本は米国株そのもの、全世界株式や先進国株式も、中身の上位は米国の大企業です。5本に分けたつもりでも、中身はかなり重なっていました。
40万円は、今どうなっているか
旧つみたてNISAで買った5本は、一度も売らずに持ち続けています。SBI証券の保有証券の画面で、2026年10月1日時点の評価額を確認しました。
旧つみたてNISAの評価額(2026年10月1日時点)
- 投資した金額:約40万円
- 評価額:約75.4万円(含み益 約35.4万円)
- 5本それぞれの増え方:+約86%〜+約91%
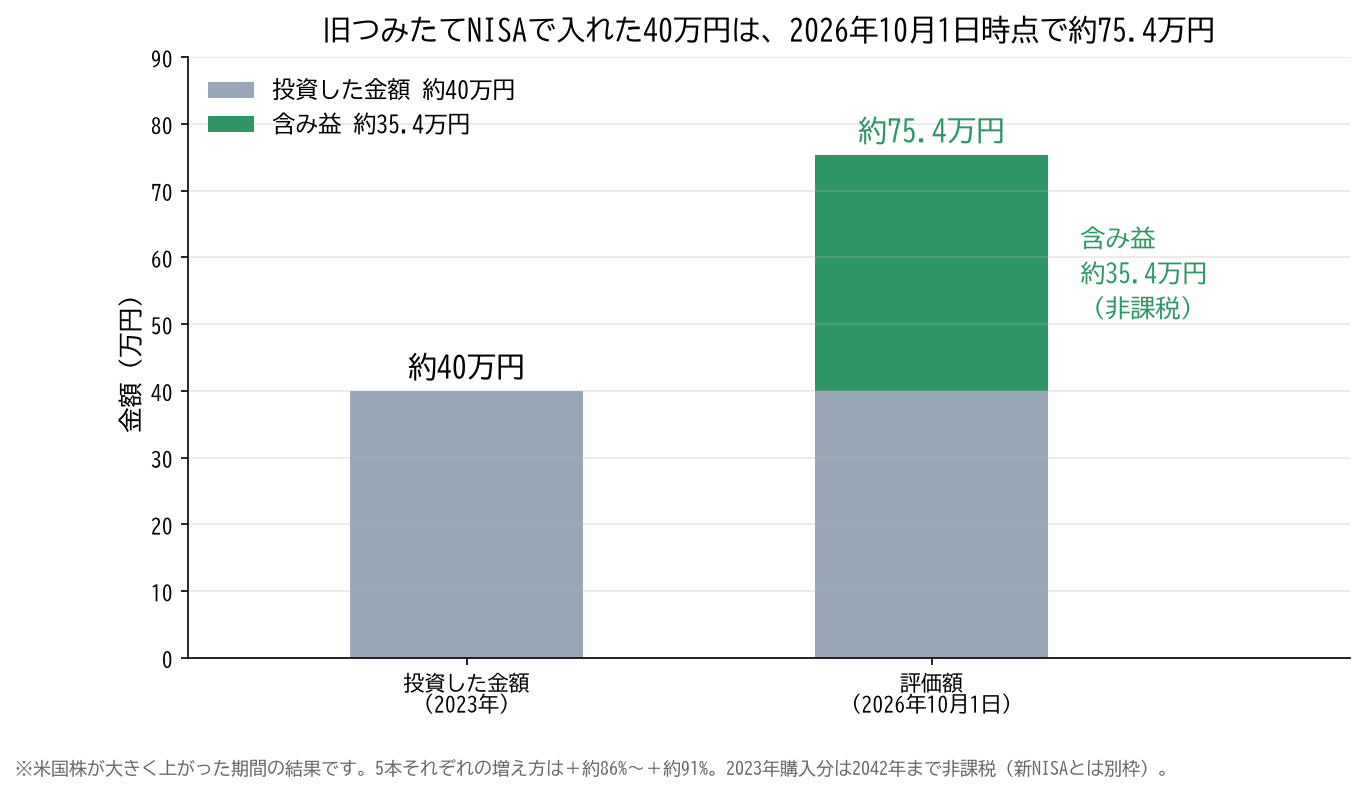
この含み益は、NISAの中なので売っても税金はかかりません。もし同じ利益が課税口座(特定口座)で出ていたら、利益の20.315%、約7.2万円が税金として差し引かれる計算です。
ただし、これは2023年から2026年にかけて、米国株を中心に株価が大きく上がった期間の結果です(S&P500は配当込み・米ドル建てで、2023年が+26%、2024年が+25%、2025年が+18%。米ニューヨーク大学スターン校ダモダラン教授の公開データより)。たまたま上がった時期に持っていた、という面もあります。同じ期間の長さでも、下がる時期に重なれば結果は違っていたはずです。
振り返って分かったこと
- 年間の枠をそのまま使った40万円でも、非課税の効果は数字で見える:利益が出たときに税金がかからない差は、金額が大きくなるほど効いてきます
- 本数を増やしても、分散になるとは限らない:5本の増え方が+86〜91%とほぼそろっていたのは、中身が似ていたからだと考えています
- 買った理由は、その場で残しておく:3年たつと、なぜそうしたのかを思い出せません。このブログを始めたのは、そのためでもあります
これから始める方へ:今は新NISAから
旧つみたてNISAは、2023年で新しく買えなくなりました。今からNISAを始める場合は、2024年に始まった新NISAを使います。
新NISAの主なポイント(金融庁より)
- つみたて投資枠 年120万円+成長投資枠 年240万円(合わせて年360万円)
- 生涯で非課税で持てる上限は1,800万円(うち成長投資枠は1,200万円まで)
- 非課税で持てる期間は無期限。制度も恒久化されている
- 売った場合、翌年以降に、売った商品の買ったときの金額(簿価)ぶんの枠が復活する
新NISAの詳しい仕組みは「NISAって結局なに?」で、2023年以降の私の投資の流れはプロフィール「このブログを書いている人」でまとめています。
2026年10月追記:その後の私
旧NISAのあと、2026年2〜3月には新NISAで金のファンドを含む約10本を試しに買い、4月8日以降はS&P500のインデックスファンド1本に絞ってクレジットカード積立で毎月買っています。旧NISAの5本の中身が重なっていたことも踏まえて、今は1本で毎月同じように積み立てる方が、自分には分かりやすいと考えています。経緯は「S&P500とオルカン、迷った末にS&P500 1本に」に書いています。
📚 この連載(私の投資の歩み)
- 初投稿:投資日記を始めました
- 2023年、旧つみたてNISAで5本に8万円ずつ(この記事)
- 2026年に口座を見て驚いたこと
- 最初に選んだ投資信託5本と、選び方
- 新NISAを再開して見直したこと
- S&P500を1本に絞るまで
- S&P500を選んだ理由と「次の一歩」
📝 まとめ
- 2023年、旧つみたてNISAで5本の投資信託に8万円ずつ、年間上限いっぱいの計40万円を投資した
- 旧つみたてNISAは年40万円・最長20年非課税。2023年購入分は2042年まで非課税で、新NISAとは別枠
- 40万円は2026年10月1日時点で約75.4万円。ただし米国株が大きく上がった期間の結果
- 5本の増え方は+86〜91%とほぼ同じ。本数を増やしても分散にはなっていなかった
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の投資記録と感想をまとめたもので、投資助言や特定の金融商品の推奨を目的としたものではありません。制度の内容は2026年10月時点で金融庁のウェブサイトで確認したもので、今後変わることがあります。投資には元本割れを含む損失のリスクがあり、過去の値動きは将来の成果を保証するものではありません。最終的な投資判断はご自身の責任でお願いします。