新NISAで積立を続けていると、「毎月の積立額をもう少し増やせたら」と考えることがあります。毎月投資に回せる金額のことを、このブログでは「入金力」と呼んでいます。この記事では、入金力を高める3つの方向(スキルアップ・転職・副業)を、「増えた収入をどうやって積立に回すか」という投資の目線で整理しました。
この記事について
- 2026年4月に書いた記事を、2026年10月13日時点の情報で書き直しました
- 以前の記事にあった「年収300〜500万円アップを目指す」「転職者の30〜40%が年収アップ」などの数字は、根拠を確認できなかったため削除しました
- 副業の確定申告の基準を「収入20万円」と読める書き方をしていたため、国税庁の案内どおり「所得が20万円を超える場合」に直しました
- 仕事の選び方そのものより、新NISAの積立額を増やすという本題に寄せて書き直しています
入金力と、将来の金額の関係
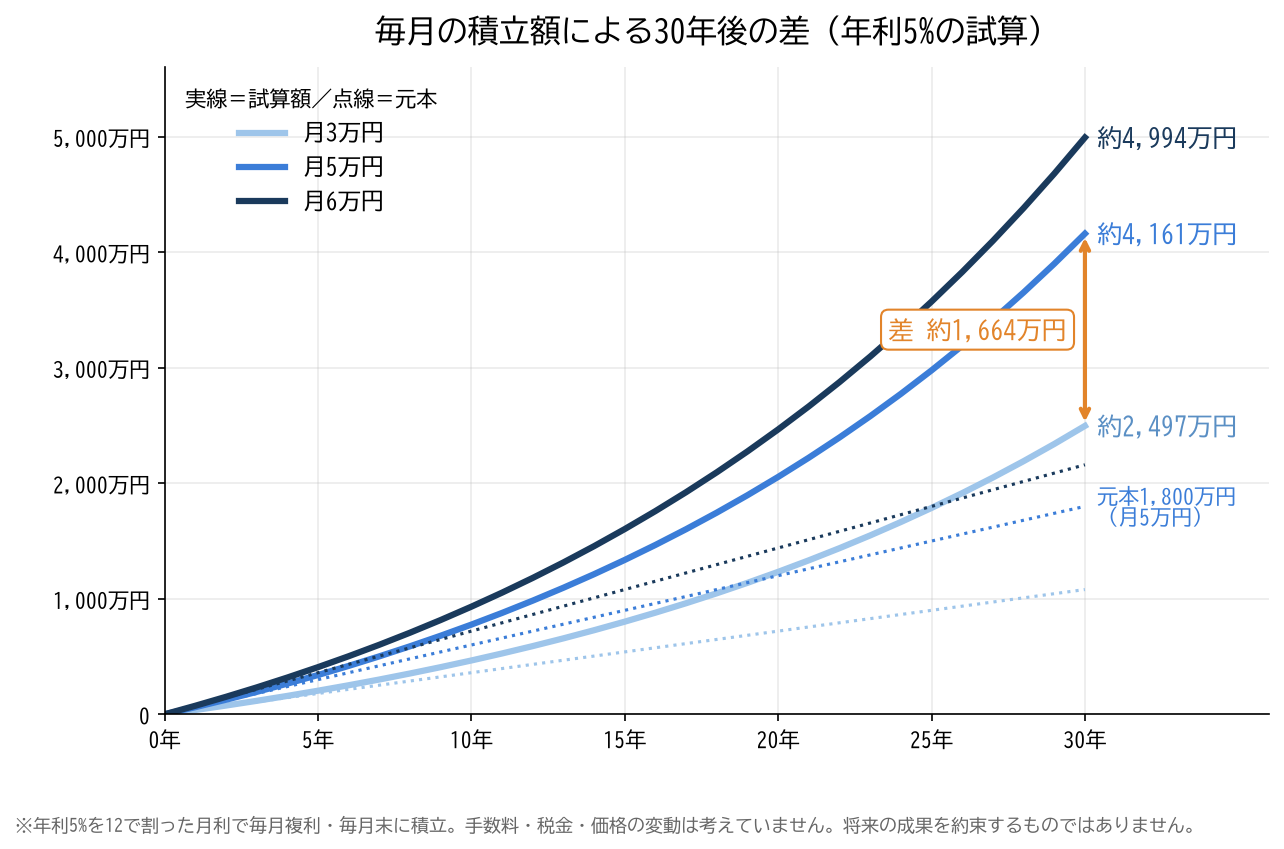
同じ商品を同じ期間積み立てても、毎月の金額が大きいほど元本も運用益も大きくなります。年利5%で30年間積み立てた場合の計算です。
| 毎月の積立額 | 元本(30年) | 30年後の試算額 |
|---|---|---|
| 月3万円 | 1,080万円 | 約2,497万円 |
| 月5万円 | 1,800万円 | 約4,161万円 |
| 月6万円 | 2,160万円 | 約4,994万円 |
※年利5%を12で割った月利で毎月複利、毎月末に積み立てた場合の概算です。手数料・税金・価格の変動は考えていません。実際の運用成果を約束するものではありません。
月3万円と月5万円の差は、30年後の試算で約1,664万円です。ただし年利5%は計算のための仮の数字で、実際には大きく下がる年もあります。「積立額を増やせば必ずこうなる」という意味ではなく、元本の大きさが結果に効いてくるというイメージをつかむための表です。
入金力を上げる方向は「支出を減らす」と「収入を増やす」
入金力は、ざっくり言えば「手取り収入 − 生活費」で決まります。上げる方向は2つです。
- 支出を減らす:固定費の見直しは一度やると効果が続きます。具体的な方法は「入金力を上げる節約術6選」にまとめています
- 収入を増やす:この記事のテーマです。節約には「生活費より下には減らせない」という限界がありますが、収入側にはそうした下限がありません。そのかわり、結果が出るまでに時間がかかります
方法①:スキルアップで、今の職場の収入を上げる
今の仕事を続けながら取り組めるので、生活が大きく変わらないのが利点です。昇給・昇格・資格手当などにつながる可能性があります。
投資の目線で見たポイント
- 勤め先の評価制度・資格手当の制度を先に確認すると、努力の方向を決めやすい
- 給与に反映されるまで時間がかかることが多いので、昇給したら、その月から積立額を見直すと決めておく
- お金の知識そのものもスキルの一つです。たとえば簿記やFPの勉強は、決算書の読み方や税金・社会保険の理解にもつながります
方法②:転職で収入を上げる
収入が変わるのが比較的早い方法ですが、職場環境・退職金・福利厚生なども一緒に変わります。年収の額面だけでなく、手取りや退職金制度まで含めて比べることが大切だと考えています。
転職するときに忘れやすい「お金の手続き」
- 企業型DC(企業型確定拠出年金)に入っていた場合:退職して加入資格を失ったら、転職先の企業型DCやiDeCoへ資産を移す手続きが必要です。手続きをしないまま6か月が過ぎると、国民年金基金連合会へ自動で移され、運用されないまま手数料がかかる状態になることがあります
- 新NISA:証券会社の口座なので転職の影響は受けません。積立はそのまま続けられます
- 収入が一時的に途切れる期間がありそうなら、生活防衛資金を先に確保しておくと、積立を止めずに済みます
企業型DCとiDeCoの違いは「iDeCoと企業型DCって何が違うの?」でまとめています。
方法③:副業で収入の柱を増やす
本業の給料はそのままに、収入源を足す方法です。副業で得たお金を生活費に混ぜずに積立へ回すと決めておけば、入金力を直接上げられます。
副業を始める前に確認したいこと
- 就業規則:副業を禁止・制限している会社もあります
- 確定申告:給与を1か所から受けていて年末調整を受けている会社員の場合、国税庁の案内では、給与所得・退職所得以外の所得の合計が20万円を超えると所得税の確定申告が必要です。「所得」は売上(収入)から必要経費を差し引いた金額です
- 住民税:所得税の確定申告が不要な場合でも、住民税の申告は別に必要になることがあります。お住まいの市区町村で確認してください
- うまい話に注意:「簡単に稼げる」「最初にお金を払えば稼げる」という勧誘には近づかないのが安全です
増えた収入を「積立」に回す仕組みづくり
どの方法でも、収入が増えたあとに生活費も同じだけ増えると、入金力は変わりません。増えた分を積立に回すために、次のような決め方をしておくと迷いにくいと考えています。
1. 「増えた分の何割を積立に回すか」を先に決める
たとえば「昇給分の半分は積立を増やす」「副業の手取りは全額を別の口座に入れる」など、収入が増える前にルールを決めておきます。先取りの考え方は「四分の一天引き貯金法」と同じです。
2. 積立の設定金額を変える
新NISAのつみたて投資枠は年120万円(月10万円)まで、成長投資枠は年240万円まで使えます(金融庁)。積立額を増やすときは、自分がどちらの枠をどれだけ使っているかを確認しておくと安心です。
3. 副業のお金は、税金の分を先に分けておく
副業の所得には、所得税・住民税がかかることがあります。全額を投資に回してしまうと、納税の時期に困ることがあるため、税金の分は別にしておくのが安全です。
私の場合
私は新NISAで、2026年4月からS&P500のインデックスファンド1本に絞ってクレジットカード積立を続けています。2026年3月からはiDeCoも始め、今は月1万円を拠出しています。入金力を上げる方法は人によって合う・合わないがあるので、まずは今の積立を止めないことを優先し、収入が増えたときに金額を見直すようにしています。
📝 まとめ
- 入金力=毎月投資に回せる金額。年利5%・30年の試算では、月3万円と月5万円で約1,664万円の差(概算・保証なし)
- 収入を増やす方向は、スキルアップ・転職・副業の3つ。どれも結果が出るまで時間がかかる
- 転職するときは企業型DCの移換手続きを忘れない(6か月を過ぎると自動移換になることがある)
- 副業の確定申告は、給与以外の「所得」が20万円を超えるかで判断する。住民税の申告は別に必要なことがある
- 増えた収入の何割を積立に回すかを先に決めておくと、生活費に吸い込まれにくい
参考:国税庁 タックスアンサーNo.1900「給与所得者で確定申告が必要な人」/金融庁 NISA特設ウェブサイト/厚生労働省 iDeCoの概要/J-FLEC(金融経済教育推進機構)※金融広報中央委員会の事業は2024年8月にJ-FLECへ引き継がれました
⚠️ 免責事項・投資に関するご注意
本記事は2026年10月13日時点で確認できた情報をもとに、筆者の考えを整理したものです。特定の金融商品・サービス・働き方を勧めるものではありません。記事内の試算は一定の利回りを仮定した計算で、将来の運用成果を約束するものではありません。投資には元本割れを含む損失のリスクがあります。税金の取り扱いは個人の状況によって異なるため、税務署や税理士などの専門家にご確認ください。最終的な判断はご自身の責任でお願いします。