2026年2〜3月、私は新NISAで約10本の投資信託を試していました。そこから2026年4月8日以降、新NISAで買うのはS&P500のインデックスファンド1本にしました。この記事では、1本に絞る前に確かめておきたかった「S&P500とはどんな指数か」「長い目で見てどう動いてきたか」「どんなリスクがあるか」を、出典つきのデータで整理します。
この記事について
- この記事は2026年3月6日に「S&P500を1本に決めて1か月」というタイトルで公開しました。しかし実際には、3月の時点ではまだ約10本を試している途中で、1本に絞ったのは4月8日以降でした。「1か月続けた感想」は事実ではなかったため、2026年10月にタイトルと内容を書き直しました。お詫びして訂正します
- 以前の版の「S&P500の長期リターンは年7〜10%(インフレ調整後)」という書き方も、出典と条件が不正確でした。下で、期間と条件を明記して直しています
- 4月以降の出来事は、最後の「2026年10月追記」にまとめています
S&P500とは
S&P500は、S&Pダウ・ジョーンズ・インデックス社が公表している、米国の代表的な株価指数のひとつです。米国の取引所に上場している大型株およそ500銘柄で構成され、時価総額(会社の規模)に応じて比重が決まる「時価総額加重」の指数です。規模の大きい会社ほど、指数への影響が大きくなります。
S&P500に連動するインデックスファンドを1本買うと、この約500社にまとめて投資するのと近い形になります。私が積み立てている「eMAXIS Slim 米国株式(S&P500)」は、交付目論見書によるとS&P500(配当込み・円換算ベース)に連動する投資成果を目指すファンドで、原則として為替ヘッジは行いません。信託報酬は年0.0814%(税込)以内です。
S&P500の主な特徴
- 米国の大型株、およそ500銘柄で構成
- 時価総額加重(大きな会社ほど比重が大きい)
- IT・金融・ヘルスケア・生活必需品など、いろいろな業種を含む
- 投資先の国は米国のみ
長い目で見た成績:年平均およそ10%(米ドル建て・名目)
「S&P500は年○%」という数字はよく見かけますが、期間・配当を含むか・インフレを差し引くか・何の通貨で測るかで、数字は大きく変わります。ここでは、米ニューヨーク大学スターン校のダモダラン教授が公開しているデータを使います。
S&P500の長期の成績(ダモダラン教授の公開データ)
- 期間:1928年〜2025年(98年間)
- 条件:配当込み・米ドル建て・インフレ調整前(名目)
- 年平均リターン(複利で計算した幾何平均):約10%
※S&P500が500銘柄の指数として算出され始めたのは1957年です。このデータは、それより前の年も含めた長期の系列です。米国の物価上昇を差し引いた「実質」のリターンは、これより低くなります。また、円で投資する場合は為替(ドル円)の動きも加わるため、日本の投資家の手元の成績とは一致しません。
98年という長い期間で見ると、年平均でおよそ10%の伸びだった、ということです。ただし、これは過去の数字で、これからも同じになるとは限りません。
下がった年も、何度もあった
同じデータで、1年単位の成績を見ると、大きく下がった年がいくつもあります。
| 年 | S&P500の年間リターン(配当込み・米ドル建て) |
|---|---|
| 1931年 | −43.8% |
| 1974年 | −25.9% |
| 2000年 | −9.0% |
| 2001年 | −11.9% |
| 2002年 | −22.0% |
| 2008年 | −36.6% |
| 2022年 | −18.0% |
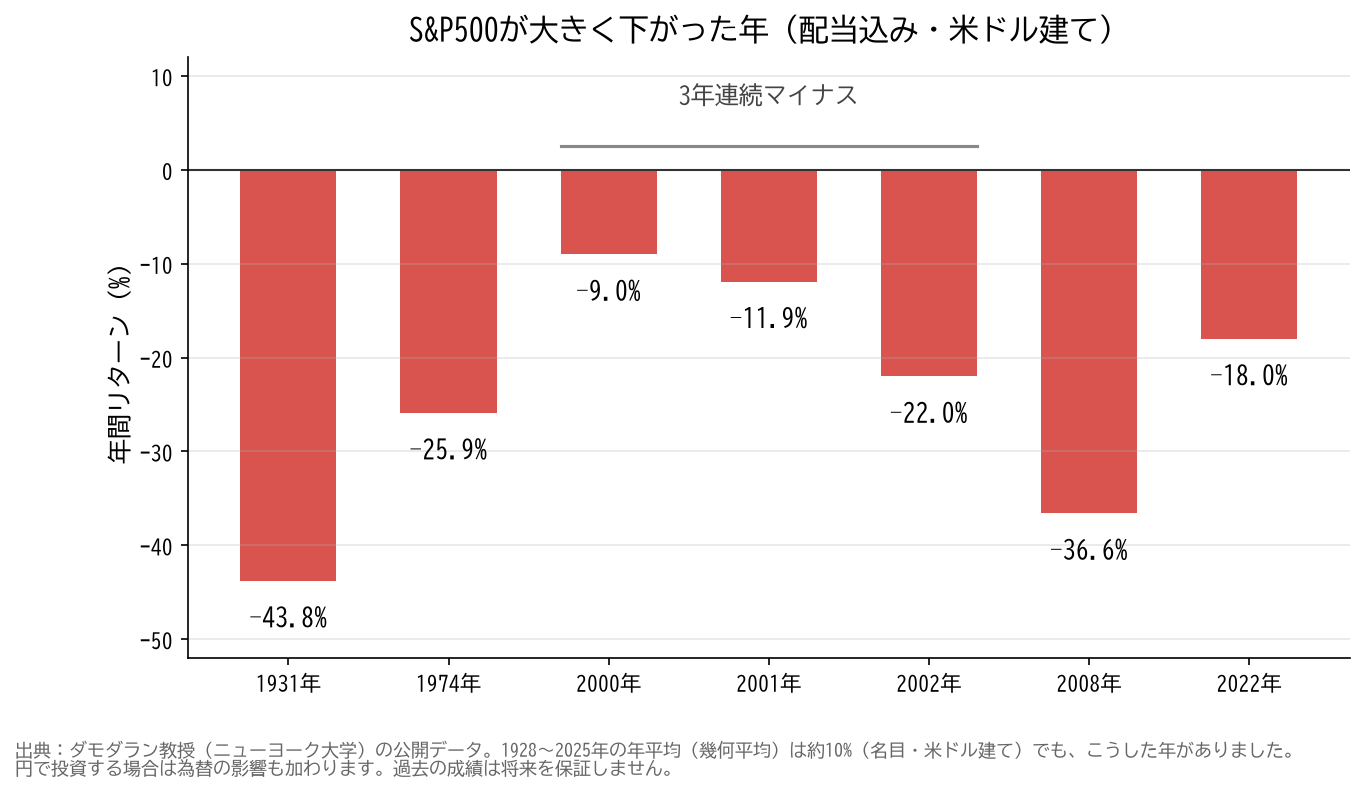
出典:Aswath Damodaran(米ニューヨーク大学スターン校)「Historical Returns on Stocks, Bonds and Bills」(2026年1月5日更新)
特に2000〜2002年は、3年続けてマイナスでした。年平均で約10%というのは、こうした下落の年もすべて含めたうえでの数字です。持ち続けている間に、何年も含み損が続く可能性があることは、1本に絞るなら知っておきたい点です。
S&P500 1本のリスク
- 米国だけに集中している:約500社に分散していても、国としては米国1か国。米国の株式市場が長く低迷すれば、その影響をそのまま受けます
- 為替の影響を受ける:為替ヘッジをしないファンドの場合、円高になると、米国株の値段が変わらなくても円での評価額は下がります
- 大きな会社の比重が大きい:時価総額加重なので、上位の大企業の値動きが指数全体に強く影響します
- 過去の成績は将来を保証しない:上の約10%は、あくまで過去98年の結果です
こうした偏りがあるので、「S&P500 1本が正解」とは考えていません。世界全体に分散する全世界株式(オール・カントリー)を選ぶ考え方も十分にあります。最後まで候補に残ったこの2つを比べた記事は「S&P500とオルカン、迷った末にS&P500 1本に」に書いています。
1本にするなら、決めておきたいこと
- 下がった年が続いても、積立を止めないか:2000〜2002年のような時期が来たときに、どうするかを先に決めておく
- 使う予定のあるお金を入れない:数年以内に使うお金は、値下がりした時期に取り崩すことになりかねない
- 自動で積み立てる:毎月の買い付けを、相場を見て判断しなくてすむ形にしておく
2026年10月追記:1本に絞って約半年
2026年4月8日以降、新NISAではeMAXIS Slim 米国株式(S&P500)を、クレジットカード積立で毎月買っています。毎月決まった日に自動で買い付けされるので、「今月は買う?やめる?」を自分で判断する場面がありません。
参考までに、このファンドの4月8日の約定単価は38,495円、10月1日時点の基準価額は44,450円でした。ただ、半年の値動きは、上の表のような長い歴史から見ればほんの一部です。この数字で良し悪しを判断するつもりはありません。
一方で、正直に書いておくと、1本に絞ったのは新NISAだけです。特定口座では2026年2月から個別株を買っていて、10月1日時点でSBI証券の評価額の約55%が個別株になっています。高配当株で売買を繰り返して損を確定させた記録は「高配当株2つ、半年後の答え合わせ」にまとめています。
📚 この連載(私の投資の歩み)
📝 まとめ
- S&P500は米国の大型株およそ500銘柄で構成される、時価総額加重の株価指数
- 1928〜2025年の年平均リターンは約10%(配当込み・米ドル建て・インフレ調整前)。円での成績や実質リターンとは違う
- 2008年の−36.6%、2000〜2002年の3年連続マイナスなど、大きく下がった時期もある
- 米国集中・為替・大型株への偏りというリスクがあり、「1本が正解」とは考えていない
- 私は2026年4月8日から新NISAをS&P500 1本に。ただし口座全体では個別株が約55%
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の投資記録と考えをまとめたもので、特定のファンドや金融商品への投資を勧めるものではありません。過去のリターンは将来の成果を示すものではなく、記載のデータは記事内に示した出典・時点のものです。投資には元本割れを含む損失のリスクがあります。最終的な投資判断はご自身の責任でお願いします。