2026年2月、新NISAでの買い付けを再開しました。最初にやったのは、金(ゴールド)のファンドを含む約10本を、1本1万円ずつ買ってみることでした。この記事では、再開にあたって見直した新NISAの仕組みと、いろいろ試した結果、2026年4月から新NISAの積立をS&P500 1本に絞った経緯をまとめます。
この記事について
- 2026年3月5日に公開した記事を、2026年10月に実際の取引記録に合わせて書き直しました
- 以前の版では、この記事の時点で「S&P500一本に絞った」「アクティブファンドも試した」と書いていましたが、記録と合いませんでした。3月の時点では約10本を試している最中で、1本に絞ったのは4月8日以降です。お詫びして訂正します
- 公開日より後の出来事は、「2026年10月追記」としてまとめています
まず見直したこと:新NISAの仕組み
私の最初の投資は2023年の旧つみたてNISA(年40万円まで)でした。2024年から始まった新NISAは、それと比べて枠が大きく広がっています。金融庁のNISA特設ウェブサイトで、ポイントを確認し直しました。
新NISAの主なポイント(2026年10月時点・金融庁より)
- 年間投資枠:つみたて投資枠 120万円+成長投資枠 240万円(併用で最大360万円)
- 生涯の上限(非課税保有限度額):1,800万円(うち成長投資枠は1,200万円まで)
- 非課税で持てる期間:無期限
- 制度の期限:恒久化されていて、口座を開ける期限はない
- 売ったときの枠:翌年以降、売った商品の買ったときの金額(簿価)ぶんの枠が復活する
- 旧NISAで買った分:新NISAの枠とは別枠(外枠)で管理される
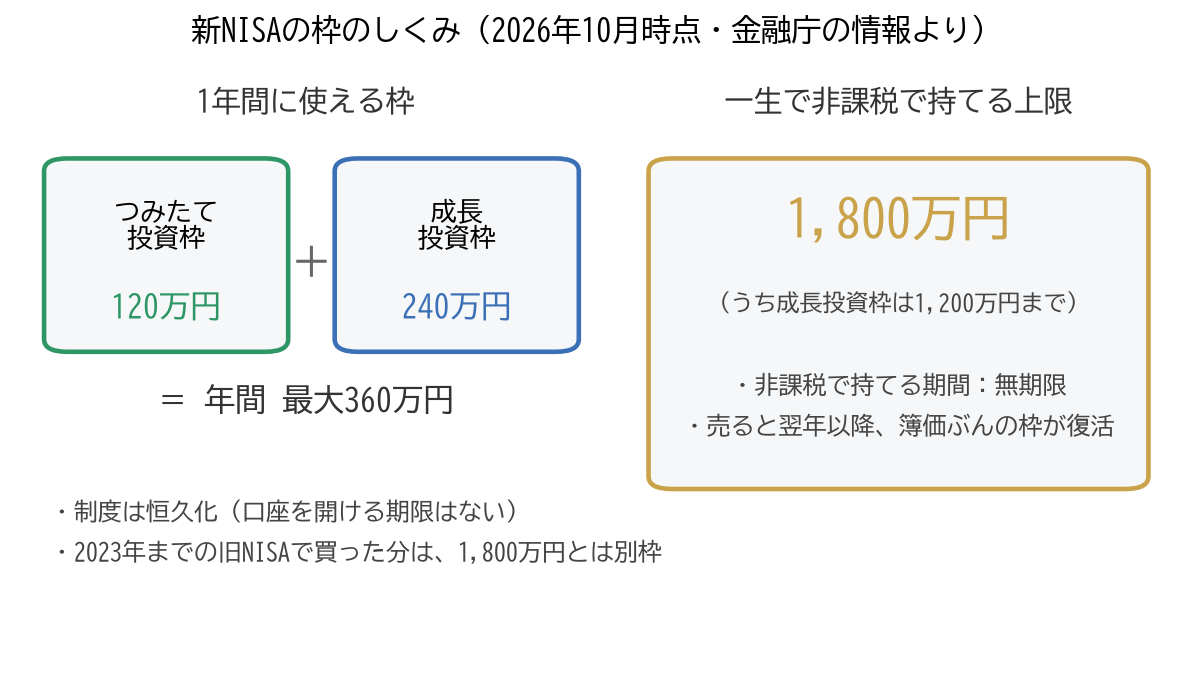
私にとって大きかったのは、最後の点です。旧つみたてNISAで持っている40万円分(5本)は、新NISAの1,800万円の枠を使っていません。旧NISAはそのまま持ち続けて、新NISAは新NISAで考えればいい、と整理できました。
なお、2027年1月からは、つみたて投資枠を0〜17歳も使えるようになる予定です(金融庁の案内)。
再開してやったこと:約10本を1万円ずつ
2026年2月9日〜10日、新NISAの成長投資枠で、次のような投資信託を1本1万円ずつ、合計10本買いました。
- 株式のインデックスファンド 5本:S&P500連動(2本)、全世界株式(オール・カントリー)、全世界株式(除く日本)、先進国株式(除く日本)。旧つみたてNISAで持っている5本と同じ顔ぶれです
- 金(ゴールド)のファンド 5本:為替ヘッジあり・なしなど、タイプの違うもの
いろいろなファンドを、少額ずつ並べて持ってみた形です。
10本を並べてみて、数字から分かったこと
- 株式の5本は、旧NISAのときと同じく中身がほぼ米国株中心で、値動きもほぼ同じ
- 本数が多いと、どれをいくら持っているかを把握するだけで手間がかかる
- 1本1万円ずつでは、どれがどうなっても資産全体への影響は小さく、「試した」以上の意味は持ちにくい
方針を1本に絞るときに考えたこと
今の私の考えは、「何をどれだけ持っているか、自分で説明できる形にしておきたい」ということです。新NISAで長く積み立てるなら、毎月同じものを、同じように買い続けられる形が自分には合っていると考えています。
投資方針を決めるときの3つのステップ(一般的な考え方)
- ① 目的と期間を決める:老後資金など、10年以上先に使うお金かどうか。近いうちに使うお金は、値下がりのリスクがある投資には向きにくい
- ② 中身で選ぶ:本数ではなく、どの国・どんな資産に投資しているかで考える。似たファンドを重ねても分散にはなりにくい
- ③ 続けられる仕組みにする:積立設定などで、毎月の判断を減らす
最後まで候補に残ったのは、S&P500と全世界株式(オール・カントリー)でした。どちらも低コストで、中身の米国比率も高いファンドです。比べた内容は「S&P500とオルカン、迷った末にS&P500 1本に」に書いています。
2026年10月追記:4月8日から「S&P500 1本」に
この記事を書いた1か月後、2026年4月8日以降は、新NISAで買うのはS&P500のインデックスファンド1本にしました。クレジットカード積立で毎月、自動で買っています。クレカ積立なら、毎月の買い付けを自分で判断する場面がありません。
2月に試しに買った約10本は、売らずにそのまま持っています。10月1日時点で見ると、金のファンド5本は合計で約4.2万円(買ったときは5万円)、株式のファンドは買ったときより増えていました。ただ、たった8か月の値動きなので、どちらが良かったという判断材料にはならないと考えています。
正直に書いておきたいこと
新NISAは1本に絞りましたが、口座全体ではそうなっていません。2026年2月から特定口座で個別株も買っていて、10月1日時点ではSBI証券の評価額の約55%が個別株です。「方針を1本に絞った」のは新NISAの話で、口座全体のバランスはまだ整っていません。詳しくは「コア・サテライト戦略を考えたら、サテライトの方が大きかった」に書いています。
新NISAで積み立てを始める手順や、非課税効果の試算は「新NISAの積立投資」でまとめています。
📚 この連載(私の投資の歩み)
- 初投稿:投資日記を始めました
- 2023年、旧つみたてNISAで5本に8万円ずつ
- 2026年に口座を見て驚いたこと
- 最初に選んだ投資信託5本と、選び方
- 新NISAを再開して見直したこと(この記事)
- S&P500を1本に絞るまで
- S&P500を選んだ理由と「次の一歩」
📝 まとめ
- 新NISAは年360万円・生涯1,800万円・無期限非課税。旧NISAで買った分は別枠
- 2026年2月、新NISAで株式5本・金5本の計10本を1万円ずつ試しに買った
- 株式の5本は中身も値動きもほぼ同じで、本数を増やしても分散にはなりにくかった
- 2026年4月8日以降、新NISAはS&P500のインデックスファンド1本をクレカ積立で毎月
- ただし口座全体では個別株が約55%。全体のバランスはこれから整える
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の投資記録と考えをまとめたもので、特定のファンドや金融商品への投資を勧めるものではありません。制度の内容は2026年10月時点で金融庁のウェブサイトで確認したもので、今後変わることがあります。投資には元本割れを含む損失のリスクがあります。最終的な投資判断はご自身の責任でお願いします。