投資信託を初めて買ったのは、2023年の旧つみたてNISAでした。選んだのは1本ではなく、5本に8万円ずつ。なぜその5本だったのか、当時の判断は記録に残っていません。この記事では、その5本を今の数字で振り返りながら、後から調べて分かった投資信託の選び方の基本を、公式の情報をもとに整理します。
この記事について
- 2026年3月に公開した記事を、2026年10月に実際の保有記録と公式情報に合わせて書き直しました
- 以前の版では「最初に選んだのはオルカン(全世界株式)1本」と書いていましたが、実際は5本を同時に買っていました。お詫びして訂正します
- 信託報酬などの数字は、2026年10月時点で確認した公式情報です
私が最初に買った投資信託5本
2023年、SBI証券の旧つみたてNISAで買ったのは、次の5本です。
- S&P500に連動するファンド(2本・運用会社が別)
- 全世界株式(オール・カントリー)
- 全世界株式(除く日本)
- 先進国株式(除く日本)
どれも株価指数に連動する「インデックスファンド」で、信託報酬(保有中にかかる手数料)の低いものでした。この点は、結果的に悪くない選び方だったと思います。
ただ、今の数字を見ると、5本に分けた意味はあまりなかったことが分かります。
5本の増え方(2026年10月1日時点・旧つみたてNISA)
- いちばん増えたファンド:+約91%
- いちばん増えなかったファンド:+約86%
- 5本とも、ほぼ同じ方向・同じくらい動いていた
中身がどれも米国の大企業中心だったため、値動きが似ていたと考えています。
そもそも投資信託とは
投資信託は、資産運用業協会(投資信託協会などを前身とする業界団体)の説明では、投資家から集めたお金をひとつの大きな資金にまとめ、運用の専門家が株式や債券などに投資・運用する金融商品です。運用の成果は、投資した金額に応じて投資家に分けられます。
- 1本で、たくさんの会社や国にまとめて投資できる
- 証券会社によっては、100円程度の少額から買える
- 値段(基準価額)は毎日変わる。元本は保証されていない
- 持っている間は、信託報酬などのコストがかかる
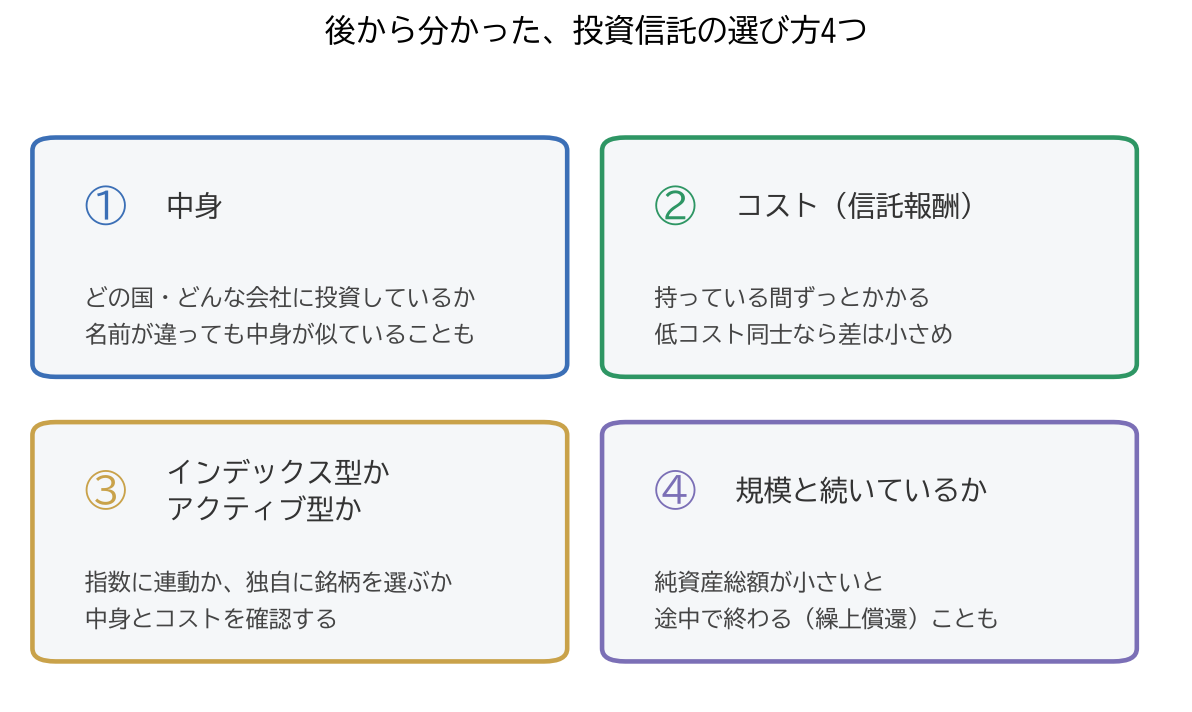
後から分かった、投資信託の選び方4つ
① 何に投資しているか(中身)
いちばん大事なのは、そのファンドがどの国・どんな会社に投資しているかです。名前が違っても、中身が似ていることはよくあります。たとえば全世界株式(オール・カントリー)の元になっている指数・MSCI ACWIは、47カ国・2,414銘柄で構成されていますが、米国の比率は約64%あります(2026年9月30日時点・MSCIのファクトシート)。S&P500と全世界株式を両方持つと、思った以上に米国株に偏ります。
② コスト(信託報酬)
信託報酬は、持っている間ずっとかかるコストです。長く持つほど差が積み重なります。参考までに、私が持っているファンドの信託報酬(税込・年率)は次のとおりです。
- eMAXIS Slim 米国株式(S&P500):0.0814%以内
- eMAXIS Slim 全世界株式(オール・カントリー):0.05775%以内
このくらいの水準なら、1,000万円を持っていても年間のコストの差は約2,400円です。低コストのインデックスファンド同士なら、コストの差より「中身の違い」の方が結果に影響すると考えています。
③ インデックス型か、アクティブ型か
- インデックス型:株価指数(S&P500など)と同じような値動きを目指す。中身のルールが決まっていて分かりやすく、信託報酬が低いものが多い
- アクティブ型:運用会社が独自に銘柄を選び、指数を上回る成果を目指す。信託報酬はインデックス型より高めのものが多い
どちらが良いかは一概に言えません。私は中身とコストが分かりやすいインデックス型を使っています。アクティブ型を選ぶ場合は、中身と、コストを差し引いたあとの実績を確認してから考えたいところです。
④ 規模と、続いているか
純資産総額(ファンドに集まっているお金の量)が小さいファンドは、運用が途中で終わる(繰上償還)ことがあります。大きなファンドほど安心とは言い切れませんが、純資産総額と、それが増えているか・減っているかは、目論見書や運用会社のページで確認しておくと安心です。ちなみに、上の2本はどちらも純資産総額が10兆円を超えています(2026年10月時点)。
NISAの「つみたて投資枠」は、選ぶ範囲が最初から絞られている
新NISAのつみたて投資枠で買えるのは、長期の積立・分散投資に向くとして、金融庁が定めた条件(手数料の水準など)を満たした投資信託などに限られています。選択肢が多すぎて迷うときは、まずこの中から、中身とコストを比べるのも一つの方法です。
振り返って、良かったこと・失敗したこと
良かったことは、低コストのインデックスファンドを選んでいたことと、2023年の枠(40万円)を使って始めていたことです。旧つみたてNISAの5本は、一度も売らずに持ち続けています。
失敗したことは、中身を見ずに本数だけ増やしていたことです。5本を持っていても、実際には「米国株を中心にしたファンドを、形を変えて5回買った」のに近い状態でした。
2026年10月追記:その後の選び方
この記事を書いた2026年3月の時点では、新NISAで金(ゴールド)のファンドを含む約10本を、1本1万円ずつ試しに買っていました。旧NISAの5本と同じ「とりあえず分けて買う」を、もう一度やっていたことになります。
そこから考え直して、2026年4月8日以降は、新NISAで買うのはS&P500のインデックスファンド1本にしました。クレジットカード積立で毎月買っています。全世界株式(オール・カントリー)と最後まで迷った話は「S&P500とオルカン、迷った末にS&P500 1本に」に書いています。インデックス投資の考え方は「インデックス投資とは?」もどうぞ。
📚 この連載(私の投資の歩み)
- 初投稿:投資日記を始めました
- 2023年、旧つみたてNISAで5本に8万円ずつ
- 2026年に口座を見て驚いたこと
- 最初に選んだ投資信託5本と、選び方(この記事)
- 新NISAを再開して見直したこと
- S&P500を1本に絞るまで
- S&P500を選んだ理由と「次の一歩」
📝 まとめ
- 最初に買った投資信託は、オルカン1本ではなく5本(各8万円・計40万円)だった
- 5本とも低コストのインデックスファンドだったが、中身が米国株中心で似ていて、増え方も+86〜91%とほぼ同じ
- 選ぶときに見たいのは「中身」「信託報酬」「インデックス型かアクティブ型か」「規模」の4つ
- 本数を増やすより、中身が重なっていないかを確認する方が大事だと考えています
- 2026年4月からは、新NISAはS&P500 1本で積み立てている
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の投資記録と考えをまとめたもので、特定の投資信託や金融商品への投資を勧めるものではありません。信託報酬・純資産総額・指数の構成は2026年10月時点で確認した公式情報で、今後変わることがあります。投資信託は元本が保証されておらず、損失が出ることがあります。最終的な投資判断はご自身の責任でお願いします。