iDeCo(個人型確定拠出年金)を、2026年3月に始めました。調べ直してみると、会社員の加入手続きは2024年12月から「事業主の証明書」が原則いらなくなっていて、さらに2026年12月には掛金の上限が大きく引き上げられる予定です。この記事では、私が実際に始めた掛金(月1万円)での試算と、2026年10月時点の制度をまとめます。
この記事について
- 2026年10月に、実際の掛金と最新の制度に合わせて書き直しました
- 以前の版は、上限の月2万3千円で積み立てた前提で「3年で約23万円の機会損失」と試算していましたが、私の実際の掛金は月1万円で、会社の企業型DCにも入っています。試算をやり直しました
- 拠出限度額の表は古い内容(公務員1万2千円など)だったため、2024年12月と2026年12月の改正に合わせて直しました
私のiDeCo:2026年3月に開始、今は月1万円
- 始めた時期:2026年3月(最初の引き落としは3月26日)
- 掛金:初回3万円、4月は1万5千円、それ以降は毎月1万円
- 払い方:自分の銀行口座からの引き落とし(個人払込)
- 会社の制度:企業型DCはそのまま続けて、iDeCoは別に拠出
ただ、当時いくら出せたかは分からないので、「いくら損をした」という計算はしません。代わりに、今の掛金でどれくらい税金が軽くなるかを確認しておきます。
2024年12月から:事業主の証明書が原則不要に
以前は、会社員や公務員がiDeCoに加入するとき、勤め先に「事業主の証明書」を書いてもらう必要がありました。これが2024年12月から廃止され、会社に書類を頼む手間がなくなりました。
例外:給与天引きにする場合
掛金を給与から天引きしてもらう「事業主払込」にする場合は、引き続き事業主の書類が必要です。自分の口座から引き落とす「個人払込」なら、事業主の証明書はいりません。私は個人払込にしています。
同じ2024年12月の改正で変わったこと
- 公務員や、確定給付型の企業年金(DBなど)がある会社員のiDeCoの上限が、月1万2千円→月2万円に
- ただし、企業型DCの事業主掛金や、DBなどの「他制度掛金相当額」と合わせて月5万5千円を超えることはできない
- 勤め先の掛金が大きい場合は、iDeCoの上限が2万円より少なくなったり、最低額の5,000円を下回って掛金を出せなくなったりすることもある
拠出限度額(月額):今と、2026年12月から
2026年12月1日に施行される改正で、iDeCoの上限が大きく変わります。新しい上限が使えるのは、2026年12月分の掛金(2027年1月の引き落とし分)からです。
| 加入者の区分 | 2026年11月分まで | 2026年12月分から |
|---|---|---|
| 自営業者など(第1号) | 6万8千円(国民年金基金などと合算) | 7万5千円(同上) |
| 会社員(企業年金なし) | 2万3千円 | 6万2千円 |
| 会社員(企業型DC・DBなどあり)・公務員 | 2万円(勤め先の掛金と合わせて5万5千円以内) | 6万2千円から勤め先の掛金(企業型DCの事業主掛金・DB等の掛金相当額、公務員は共済の掛金相当額)を引いた額 |
| 専業主婦(夫)など(第3号) | 2万3千円 | 2万3千円(変更なし) |
あわせて、企業型DCの上限も月5万5千円から月6万2千円に引き上げられ、一定の条件を満たす人はiDeCoに70歳未満まで加入できるようになります。私のように企業型DCがある会社員は、上限が勤め先の掛金によって変わるので、自分の上限は勤め先や加入している金融機関で確認する必要があります。
月1万円でどれくらい税金が軽くなる?
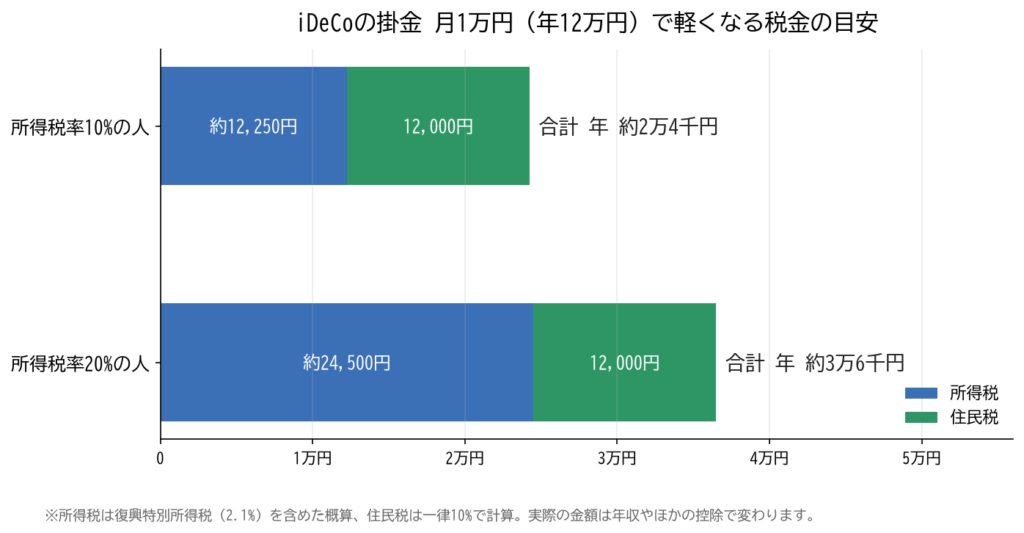
iDeCoで自分が出した掛金は、全額が所得控除(小規模企業共済等掛金控除)の対象になります。月1万円なら、1年で12万円が課税される所得から差し引かれます。
掛金 月1万円(年12万円)の場合の目安
- 所得税率10%の人:所得税 約12,250円+住民税 12,000円 = 年 約2万4千円
- 所得税率20%の人:所得税 約24,500円+住民税 12,000円 = 年 約3万6千円
※所得税は復興特別所得税(2.1%)を含めた概算、住民税は一律10%として計算。実際の金額は、年収やほかの控除によって変わります。課税所得がない人は、所得控除の効果はありません。
会社員で個人払込の場合は、国民年金基金連合会から届く払込証明書を使って、年末調整か確定申告で控除を受けます。給与天引きにしていない分、この手続きを忘れないようにしたいところです。
始める前に知っておきたい注意点
- 原則60歳まで引き出せない:老後のためのお金と割り切れる額にする。受け取りを始められるのは60歳から75歳の間
- 手数料がかかる:加入時や毎月の手数料があり、金融機関によって違う
- 受け取るときは課税の対象:一時金なら退職所得控除、年金なら公的年金等控除が使えるが、非課税ではない
- 企業型DCでマッチング拠出をしている人は加入できない:どちらを使うか比べて決める
NISAとiDeCoのどちらを優先するかは、お金を使う時期や家計の状況で変わります。私は「いつでも引き出せるNISAを中心に、iDeCoは月1万円」という形にしています。制度の比較はNISA・iDeCo・企業型DC・特定口座の比較、企業型DCとの違いは「iDeCo」と「企業型DC」の違いにまとめています。
📝 まとめ
- iDeCoを2026年3月に開始。今は月1万円(企業型DCも継続)
- 2024年12月から事業主の証明書は原則不要。ただし給与天引き(事業主払込)は書類が必要
- 2024年12月に公務員などの上限は月2万円に。2026年12月分からは会社員の上限が6万2千円(企業年金ありは勤め先の掛金を引いた額)に
- 月1万円の所得控除で、税金は年2万4千円〜3万6千円ほど軽くなる目安(所得税率10〜20%の場合)
📚 参考資料(公的機関)
- 厚生労働省:iDeCoの制度改正
- 厚生労働省:拠出限度額の引上げ(2026年12月施行)
- 厚生労働省:国民年金基金令等の一部を改正する政令(施行日 2026年12月1日)
- iDeCo公式サイト:手続きに関するお知らせ
- 国税庁:No.1135 小規模企業共済等掛金控除
⚠️ 免責事項・投資に関するご注意
本記事は筆者個人の記録と、公的機関の情報をもとにした一般的な説明であり、特定の金融商品や金融機関を勧めるものではありません。iDeCoの上限額や加入条件は、勤め先の制度や加入区分によって異なります。節税額は概算で、実際の金額は個人の状況によって変わります。制度の内容は記事執筆時点(2026年10月)の情報で、今後変わる可能性があります。最終的な判断はご自身の責任でお願いします。